 社長
会社を売ったら、手元にはいくら残るのでしょうか。仲介会社の手数料のほかに、税金もかかりますよね。
 案内役
はい、かかります。売り方によって、代金を受け取る人と税のしくみが変わります。国税庁などが公表している一般的なしくみを、順に見ていきましょう。
先に結論
- 株式を売ると、代金は株主である社長個人に入ります。税は、ほかの所得と分けて計算する「申告分離課税」です。所得税15%・住民税5%に、復興特別所得税(所得税の額の2.1%)が加わります(国税庁、令和8年4月1日現在の法令)
- 役員退職金は「退職所得」です。受け取った額から退職所得控除額を引き、その2分の1に税がかかるのが基本のしくみです。役員として勤めた年数が5年以下のときは、2分の1にしません
- 事業を譲渡すると、代金は会社に入り、会社の益金として法人税などの対象になります。社長個人が受け取るには、配当や役員報酬などの別の段階があります
- 手元に残る額は「譲渡額−手数料−税−ほかの費用」で考えます。このサイトの計算機は手数料までを計算し、税は計算しません。実際の税額は、税理士や税務署に確かめてください
- 手数料を引いた額までは、計算機で出せます(税は計算しません):譲渡額3,000万円で計算する
売り方で「代金を受け取る人」が変わる
社長
会社を売るといっても、やり方はいくつかあると聞きました。やり方で、税も変わるのですか。
案内役
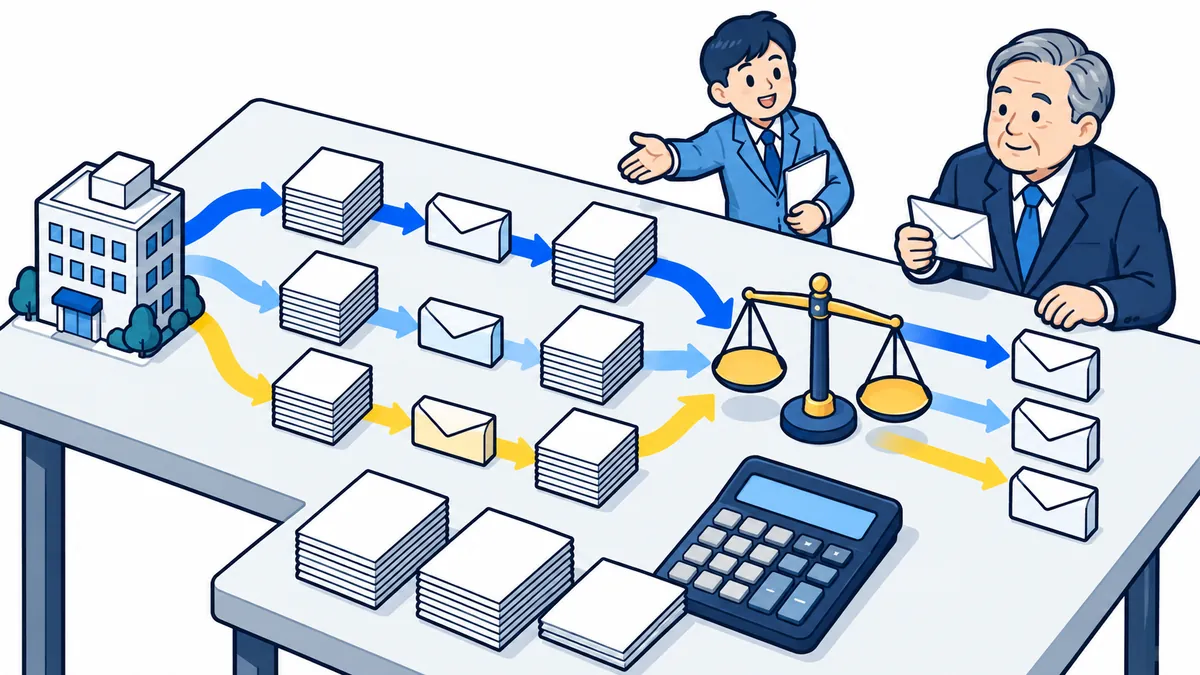
変わります。いちばん大きな違いは、代金がだれのお金になるかです。
中小企業庁の事業承継ガイドライン(第3版)によると、会社を社外に引き継ぐときは、主に「株式譲渡」か「事業譲渡」が使われます。中小M&Aガイドライン(第3版)は、社長が交代する時期に合わせて、役員退職金の支払いを組み合わせることもあると書いています。
| 受け取り方 | 代金を受け取る人 | 主にかかる税 |
|---|---|---|
| 株式譲渡 | 株主(社長個人など) | 所得税・住民税(株式の譲渡所得) |
| 役員退職金 | 退職する役員(社長個人など) | 所得税・住民税(退職所得) |
| 事業譲渡 | 会社 | 法人税など(会社の益金)。消費税の扱いにも注意 |
2つの売り方の違いを、事業承継ガイドラインはこう説明しています。
- 株式譲渡:株主が持っている株式を、買い手に渡す方法です。株主が変わるだけで、会社の資産・負債・社員との契約・許認可などは原則としてそのまま続きます
- 事業譲渡:会社が持っている事業の全部か一部(土地・建物・設備・ノウハウなど)を、買い手に渡す方法です。資産・負債・契約・許認可を一つずつ移すので、手続きは株式譲渡より複雑になるのが一般的です
どの方法を使うかは、買い手との話し合いで決まります。このサイトは、どの方法がよいかの助言はしません。
株式を売ったときの税のしくみ
社長
株式を売った場合、税はどう計算するのですか。
案内役
売った額から、株式を手に入れたときの額などを引いた「もうけ」に税がかかります。給料などの所得とは分けて計算します。
国税庁のタックスアンサー(No.1463)では、上場していない会社の株式(一般株式等)を売ったときの所得を、次の式で計算します。
譲渡価額 − 必要経費(取得費+委託手数料等)= 一般株式等に係る譲渡所得等の金額
式の中の言葉の意味は、次のとおりです。
- 譲渡価額:株式を売った額です
- 取得費:株式を手に入れたときに払った払込みや購入の代金です。相続や贈与で受け取った株式は、前の持ち主の取得費を引き継ぎます。取得費が分からないときは、売った額の5%を取得費とすることも認められています(国税庁 No.1464)
- 委託手数料等:売るためにかかった費用です。M&Aの仲介手数料などを、この費用として差し引けるかどうかは、税理士や税務署に確かめてください
この所得に、次の率がかかります(国税庁 No.1463、令和8年4月1日現在の法令。令和8年分の率です)。
| 税の種類 | 率 |
|---|---|
| 所得税 | 15% |
| 復興特別所得税 | 所得税の額の2.1% |
| 住民税 | 5% |
3つをあわせると20.315%です。中小M&Aガイドライン(第3版・第2章の税理士の節)も、株式譲渡のときの株主である経営者個人の税について「譲渡益に対する分離課税(税率20.315%)で課税関係が終了する」と書いています。
「申告分離課税」は、ほかの所得と分けて税を計算し、自分で申告して納める方式です。申告の手順は、国税庁の「株式等の譲渡所得等の申告のしかた」に載っています。
式の使い方を、税率を掛ける前まで数字で見てみます。創業のときに1,000万円を払い込んで手に入れた株式を、5,000万円で売ったとします。税の計算のもとになる額は「5,000万円−1,000万円−売るためにかかった費用」です。ここから先の税額は、税理士や税務署に確かめてください。
役員退職金を受け取るときの税のしくみ
社長
会社を売るときに、退職金を受け取ることもあると聞きました。退職金の税はどうなりますか。
案内役
退職金は「退職所得」として、ほかの所得と分けて計算します。長く勤めた人ほど、差し引ける額が大きくなるしくみです。
国税庁のタックスアンサー(No.1420、令和8年4月1日現在の法令)では、退職所得の金額を次の式で計算します。
(退職金の額 − 退職所得控除額)× 2分の1 = 退職所得の金額
退職所得控除額は、勤めた年数で決まります。1年に満たない端数は、1年に切り上げます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円に満たないときは80万円) |
| 20年を超える | 800万円+70万円×(勤続年数−20年) |
国税庁の例では、勤続30年の人の退職所得控除額は「800万円+70万円×10年=1,500万円」です。
あわせて、次の決まりがあります(国税庁 No.1420)。
- 役員として勤めた年数が5年以下の人が、その期間について受け取る退職金(特定役員退職手当等)は、2分の1にしません
- 前の年までに退職金を受け取ったことがあるときや、同じ年に2か所以上から受け取るときは、控除額の計算が変わることがあります
- 「退職所得の受給に関する申告書」を会社に出すと、会社が税を計算して差し引くので、原則として確定申告は要りません。出さないときは退職金の20.42%が差し引かれ、本人が確定申告で精算します
退職所得の金額には、所得税と復興特別所得税がかかります。所得税の率は、退職所得の金額に応じて5%から45%までの7段階です(国税庁 No.2732 別紙の速算表)。住民税は、退職所得の金額に市町村民税6%と道府県民税4%を掛けて計算すると、総務省が説明しています。
事業を譲渡するときの税のしくみ
社長
事業を譲渡する場合は、だれに税がかかるのですか。
案内役
売り手は会社なので、まず会社に税がかかります。社長個人の手元に届くまでに、もう一つ段階があります。
中小M&Aガイドライン(第3版・第2章の税理士の節)は、事業譲渡の税について、次のように書いています。
- 代金は会社に入ります。会社の益金として、法人税などの対象になります
- そのあと、株主である社長に配当や役員報酬などで渡すときは、個人の所得として税がかかります(総合課税)
- 減価償却資産などの譲渡は消費税の課税売上にあたるので、会社が消費税の課税事業者のときは、消費税の扱いにも注意が要ります
事業譲渡は、会社が売り手になる取引です。株式譲渡のように、社長個人が直接代金を受け取る形にはなりません。代金を受け取ったあとの会社のお金を、どう個人に移すか、そのとき税がいくらかかるかは、税理士に確かめてください。
事業承継ガイドラインは、個人事業主が事業を引き継ぐときは、事業譲渡の方法を使うのが通常だと書いています。この記事は会社の場合を説明していて、個人事業主の事業譲渡の税は扱いません。
手元に残る額の考え方
社長
結局、手元にはいくら残ると考えればいいのでしょう。
案内役
引かれるものを順に並べると、考えやすくなります。手数料までは、このサイトの計算機で比べられます。
株式譲渡のときは、次の順で引かれていきます。
手元に残る額 = 譲渡額 − 仲介会社などへの手数料(税込) − 株式の譲渡にかかる税 − ほかの費用
- 手数料:成功報酬のほかに、着手金・中間金・月額報酬がかかることがあります。手数料の基準となる金額が、株式の譲渡額ではなく、会社の負債を足した額(移動総資産)などの機関もあります。くわしくはM&A仲介の手数料の相場をご覧ください
- 税:「株式を売ったときの税のしくみ」の式で出した所得がもとになります
- ほかの費用:税理士や弁護士などの専門家に払う費用などです
数字の例を、税を引く前まで見てみます。国の登録データで計算すると、譲渡額3,000万円の会社の手数料(税込)の中央値は330万円でした(料率表を届け出ている2,600機関、2026年10月12日取得)。この場合、手数料を引いた額は2,670万円です。ここからさらに、税とほかの費用が引かれます。税の額は、取得費や費用の扱い、ほかの所得などで変わるので、このサイトでは出しません。
税を確かめるときにそろえたいもの
社長
税理士や税務署に聞くとき、何をそろえておけばいいですか。
案内役
この記事に出てきた式に入る数字の、もとになる書類です。
- 売り方(株式譲渡か、事業譲渡か、役員退職金を組み合わせるか)が分かる書類。基本合意書や最終契約の案など
- 株式を手に入れたときに払った額が分かる書類(取得費)
- 仲介会社などとの契約書と、手数料の請求書
- 役員になった日と、勤めた年数が分かるもの(退職所得控除と「5年以下」の決まりに使います)
- 退職金を受け取る予定の時期
中小M&Aガイドラインは、M&Aで経営者個人に所得が生じたときは、所得税・住民税のほか、会社の社会保険に入っていないときは国民健康保険料や後期高齢者医療保険料にも影響がある、と書いています。保険料のことは、お住まいの市町村にも確かめてください。
税を引く前の手取りは、譲渡額5,000万円で計算するのように、金額を変えて確かめられます。税額は、税理士や税務署に確かめてください。
よくある質問
社長
このサイトの計算機で、税金まで計算できますか?
案内役
計算できません。計算機が出すのは、手数料(税込)と、譲渡額から手数料を引いた額までです。税は、取得費や費用の扱い、ほかの所得などで変わるので、税理士や税務署に確かめてください。
社長
株式の税率は、いつの時点のものですか?
案内役
国税庁のタックスアンサーの「令和8年4月1日現在の法令等」によるものです。令和9年1月1日以後に生じる所得からは、防衛特別所得税(1%)と復興特別所得税(1.1%)に分かれますが、国税庁はあわせた率は変わらないと説明しています。
社長
役員退職金は、いくらまで受け取れますか?
案内役
退職金の額を決めるのは会社で、このサイトは額の助言をしません。受け取る側の税のしくみは、国税庁のタックスアンサー No.1420 に載っています。会社の側の扱いも含めて、税理士に確かめてください。
社長
事業譲渡の代金は、社長が直接受け取れますか?
案内役
中小M&Aガイドラインは、事業譲渡の代金は会社に入ると書いています。社長個人が受け取るには、配当や役員報酬などの段階があり、それぞれに税がかかります。方法と税額は、税理士に確かめてください。
社長
税のことは、どこで聞けますか?
案内役
顧問の税理士のほか、国税庁の「税についての相談窓口」で相談できます。住民税と国民健康保険料は、お住まいの市町村が窓口です。M&A全体の相談は、各都道府県の事業承継・引継ぎ支援センターでもできます。センターへの相談は無料です。
社長
売り方で、税がかかる相手まで変わるとは知りませんでした。手数料を計算機で比べてから、税は税理士に聞いてみます。
案内役
手数料はこのサイトで、税は税理士や税務署で、分けて確かめてください。中小M&Aガイドラインも、税理士には、株式譲渡・事業譲渡・役員退職金それぞれの長所と短所をふまえた助言が期待される、と書いています。
このデータについて
- 税のしくみは、国税庁のタックスアンサー(No.1420・No.1463・No.1464・No.2732 別紙。いずれも令和8年4月1日現在の法令等)、国税庁の防衛特別所得税及び復興特別所得税のQ&A(令和8年5月)、総務省の退職所得に対する住民税の説明、中小企業庁の中小M&Aガイドライン(第3版・令和6年8月)と事業承継ガイドライン(第3版・令和4年3月)によります。取得日は2026年10月12日です
- 手数料の数字は、M&A支援機関登録制度HP 登録支援機関データベースを加工して作成(取得日 2026年10月12日)。計算は試算で、消費税10%を含みます。データは各機関の届出です
- この記事は一般的なしくみの説明で、税額の試算ではありません。当サイトは仲介や交渉、価格や税についての助言は行いません。実際の税額は、税理士や税務署に確かめてください
出典
- 国税庁 タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)
- 国税庁 タックスアンサー No.1464 譲渡した株式等の取得費
- 国税庁 タックスアンサー No.1420 退職金を受け取ったとき(退職所得)
- 国税庁 タックスアンサー No.2732 別紙 退職所得の源泉徴収税額の速算表
- 国税庁 防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A(令和8年5月)
- 国税庁 税についての相談窓口
- 総務省 平成25年1月1日以降の退職所得に対する住民税の特別徴収について
- 中小企業庁 中小M&Aガイドライン(第3版)
- 中小企業庁 事業承継ガイドライン(第3版)
- 中小企業庁 M&A支援機関登録制度 登録支援機関データベース