 社長
会社を売って引退することを考えています。退職金はいくらにできるのか、税はどのくらいかかるのか、同じような会社の相場も知りたいのですが。
 案内役
退職金の額を決めるのは会社で、このサイトは額の助言をしません。決める手続き、税の上で「相当な額」かを判断する物差し、受け取る側の税の計算、会社を売るときの組み合わせ方を、法令と国の資料に書かれているとおりに並べます。「相場」の数字が国の資料にあるかも確かめました。
先に結論
- 社長(取締役)の退職金の額は、定款に定めがなければ株主総会の決議で決めます(会社法361条)。会社の損金(法人税の計算で差し引ける費用)になるのは、原則として、株主総会の決議などで額が具体的に確定した事業年度です(国税庁 No.5208)
- 法人税では、退職金のうち不相当に高額な部分は損金になりません。相当かどうかは、勤めた期間、退職の事情、同じ種類の事業で規模が似た会社の支給の状況などに照らして判断されます(法人税法34条、施行令70条)
- 確かめた国の資料には、中小企業の社長の退職金の「相場」(平均の額や決まった倍率)は見当たりませんでした。国税庁の通達は「功績倍率法」という計算の形を示していますが、倍率の数字は示していません
- 受け取る社長の税は「退職所得」です。(退職金−退職所得控除額)×2分の1 に税がかかり、控除額は勤続30年なら1,500万円です。役員として勤めた年数が5年以下なら、2分の1にしません(国税庁 No.1420)
- 会社を売るとき、社長の交代に合わせて、株式の代金に役員退職金を組み合わせることがあります。株式の譲渡益は分離課税(20.315%)、退職金は退職所得と、税のしくみが違います(中小M&Aガイドライン 117〜118ページ)。どちらが手元に多く残るかは条件で変わるため、税理士に確かめてください
- 売ったあとも役員として会社に残る、退職金をあとで受け取る、といった約束では、税の上で退職と認められるかと、払われないリスクを確かめることになります
- 手数料を引いた額は、譲渡額5,000万円で計算するのように確かめられます(税は計算しません)
社長の退職金は、だれがいつ決めるのか
社長
自分の会社ですし、退職金の額は私が決めてよいのでしょうか。
案内役
退職金は会社のお金から払うので、会社法の手続きで決めます。税の上では、決めた時期や、本当に退職したかどうかも関わります。
社長(代表取締役)も取締役の一人です。会社法361条は、取締役が会社から受ける「報酬等」(報酬、賞与その他の職務執行の対価として会社から受ける財産上の利益)の額などを、定款(会社の基本の決まりを書いた書類)に定めていなければ、株主総会の決議で定めるとしています。国税庁のタックスアンサー(No.5208)も、役員の退職金の額は「株主総会の決議等によって」具体的に確定するものとして説明しています。
| 確かめること | 主な決まり | 出典 |
|---|---|---|
| 額を決める手続き | 定款に定めがなければ、株主総会の決議で定める | 会社法361条 |
| 会社の損金になる時期 | 原則は、株主総会の決議などで額が具体的に確定した日の事業年度。実際に払った事業年度に損金経理(決算で費用として処理すること)をすれば、その年度も認められる | 国税庁 No.5208、法人税基本通達9-2-28 |
| 損金になる額 | 不相当に高額な部分は損金にならない | 法人税法34条2項、施行令70条2号 |
| 退職の事実 | 役員を続けたまま受け取るときは、地位や職務の内容が激変し、実質的に退職したのと同様の事情があることが要る | 法人税基本通達9-2-32、国税庁 No.2725 |
国税庁のタックスアンサー(No.5208)は、額が確定する前の事業年度に、取締役会で内定した額を未払金に計上しても、その時点では損金にならないとも書いています。会社を売る年に退職金を払うときは、どの事業年度の損金になるのかも、税理士と確かめておくことになります。
退職金の額の考え方と「相場」
社長
同じくらいの会社の社長は、退職金をいくら受け取っているのでしょう。相場はありますか。
案内役
確かめた国の資料には、相場の数字は見当たりませんでした。そのかわり、税の上で「相当な額」かどうかを判断する物差しは、法令に書かれています。
法人税法34条2項は、役員に払う給与のうち「不相当に高額な部分」は損金にならないと定めています。退職金について、何に照らして判断するかは、法人税法施行令70条2号に書かれています。
| 物差し | 中身 |
|---|---|
| 業務に従事した期間 | その役員が、その会社の仕事に就いていた期間 |
| 退職の事情 | どのようないきさつで退職したか |
| 似た会社の支給の状況 | 同じ種類の事業を営み、事業の規模が似た会社が、役員に払った退職金の状況など |
この3つなどに照らして、退職金として相当と認められる額を超える部分が、損金にならない部分です。
国税庁の法人税基本通達(9-2-27の3)には、「功績倍率法」という計算の方法が次のように説明されています。
役員の退職の直前に支給した給与の額を基礎として、役員の法人の業務に従事した期間及び役員の職責に応じた倍率を乗ずる方法
言いかえると、退職の直前の給与をもとに、勤めた期間と役目の重さに応じた倍率を掛けて、額を出す方法です。通達には、倍率をいくつにするかは書かれていません。
国税不服審判所(税務署の処分への不服を審理する国の機関)が公表している裁決の要旨には、倍率の決まり方が分かる例があります。
- 平成19年11月15日の裁決:会社側は「裁判や裁決の例では3.3〜3.6倍が定着している」と主張しましたが、審判所は、事業の内容や規模をもとに選んだ似た会社3社の平均の倍率1.9を使うことを相当とし、ほかの例と違うというだけでは低すぎるとはいえない、としました
- 昭和61年9月1日の裁決:最後の報酬月額が、在職中の会社への貢献を反映せずに低いといった特別な事情があるときは、最後の報酬月額をもとにする功績倍率法より、「1年当たり平均額法」の方が合理的だ、としました
どちらの例も、倍率や計算の方法は、その会社の事情と、似た会社との比較で判断されています。1.9という数字も、この裁決の会社についてのもので、相場ではありません。このサイトは、国の資料にない相場の数字は載せません。自分の会社でいくらまでが相当と考えられるかは、税理士に確かめてください。
受け取る社長にかかる税と、退職所得の計算
 社長
受け取る私の側の税は、どう計算するのですか。
案内役
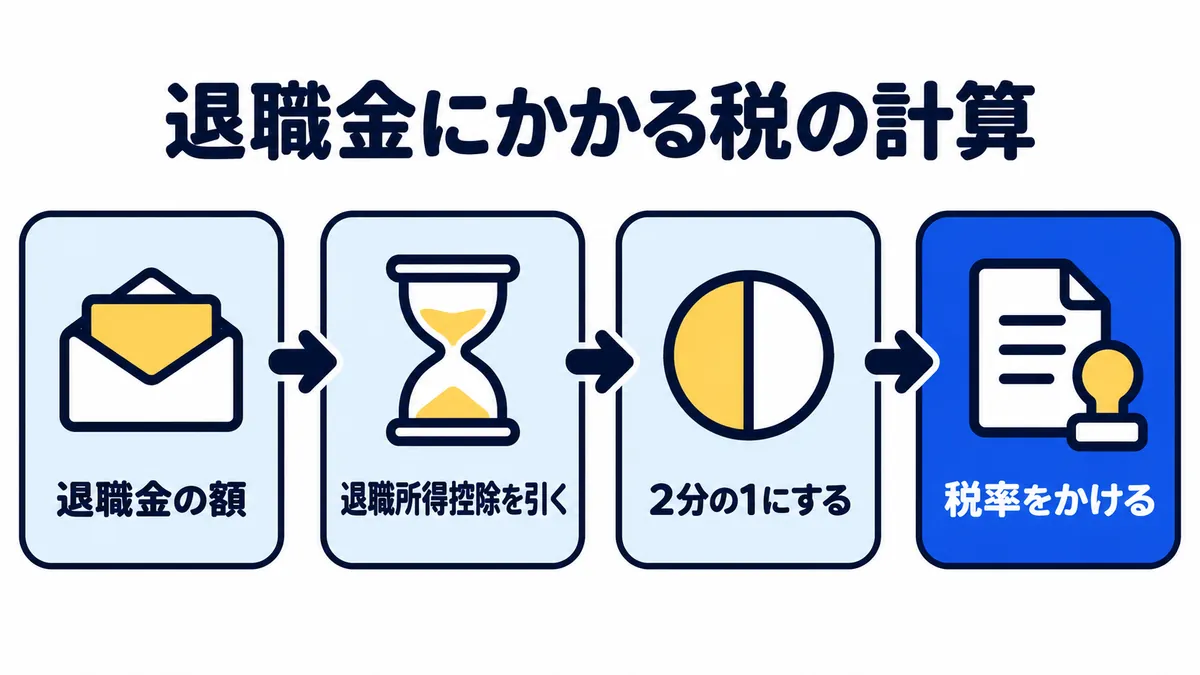
退職金は「退職所得」として、給料などとは分けて計算します。勤めた年数が長いほど、差し引ける額が大きくなります。
国税庁のタックスアンサー(No.1420、令和8年4月1日現在の法令)では、退職所得の金額を次の式で計算します。
(退職金の額 − 退職所得控除額)× 2分の1 = 退職所得の金額
退職所得控除額は、勤めた年数(勤続年数)で決まります。1年に満たない端数は、1年に切り上げます。表の右の列は、国税庁の式に年数を当てはめた額です。
| 勤続年数 | 退職所得控除額の式 | 式に当てはめた額 |
|---|---|---|
| 10年 | 40万円×勤続年数 | 400万円 |
| 20年 | 40万円×勤続年数 | 800万円 |
| 30年 | 800万円+70万円×(勤続年数−20年) | 1,500万円 |
| 40年 | 800万円+70万円×(勤続年数−20年) | 2,200万円 |
勤続年数が20年以下で、40万円×年数が80万円に満たないときは80万円です(No.1420)。勤続年数は、同じ会社で退職の日まで続けて勤めた期間で数えます。ただし、前にその会社から退職金を受け取ったことがあれば、その計算のもとになった期間までは除かれます(国税庁 No.2732)。
国税庁(No.2732)の例では、勤続29年2か月の人が退職金2,300万円を受け取ると、勤続年数は30年、控除額は1,500万円、退職所得の金額は(2,300万円−1,500万円)×2分の1=400万円で、源泉徴収される所得税と復興特別所得税は380,322円です。
あわせて、次の決まりがあります。
- 役員として5年以下: 役員として勤めた年数が5年以下の人が、その期間について受け取る退職金(特定役員退職手当等)は、2分の1にしません(No.1420)。役員になってまだ5年以下の社長は、この決まりに当たるかを確かめてください
- 所得税の率: 退職所得の金額に応じて5%から45%までの7段階で、所得税の額の2.1%の復興特別所得税が加わります(No.2732 別紙の速算表)
- 住民税: 退職所得の金額に、市町村民税6%と道府県民税4%を掛けます。勤続年数が5年以内の役員は、住民税でも2分の1にしません(総務省)
- 申告書: 「退職所得の受給に関する申告書」を会社に出すと、会社が税を計算して差し引くので、原則として確定申告は要りません。出さないと、退職金の20.42%が差し引かれ、確定申告で精算します(No.1420)
会社は、退職金を払うときに所得税などを源泉徴収し、原則として翌月10日までに納めます(No.2732)。令和8年度の税制改正で、令和9年(2027年)以後は防衛特別所得税が加わりますが、国税庁は、復興特別所得税とあわせた率は変わらないと説明しています(No.1420)。
ここまでの式は、税の一般的なしくみです。実際の税額は、同じ年やその前に受け取った退職金の有無などでも変わります(小規模企業共済の節も見てください)。税理士や税務署に確かめてください。
会社を売るときに、株式の代金と退職金を組み合わせる考え方
社長
会社を売るとき、代金の一部を退職金として受け取る形もあると聞きました。
案内役
国のガイドラインにも、その組み合わせが書かれています。受け取るお金の名前によって、払う人と税のしくみが変わります。
中小M&Aガイドライン(第3版、117ページ)は、中小企業のM&Aは株式譲渡か事業譲渡で行われることが多く、ふつうは社長が交代する時期にあたるため、社長への役員退職慰労金の支払いと組み合わせることもあると書いています。そのうえで税理士には、それぞれの長所と短所を全体として考えた助言や提案を期待しています。
ガイドラインの参考資料には、75歳の社長が全株式を同業の会社に譲渡して引退し、株式の譲渡代金と退職慰労金を受け取った例が載っています(参考資料 17ページ)。国の株式譲渡契約書の見本にも、買い手が、クロージング(代金の支払いなどを行う最後の段階)のあとすみやかに、売った会社に、代表取締役を辞める社長への役員退職慰労金の支払いを決めさせ、源泉徴収をして払わせる、という条項の例があります(参考資料 52ページ、第11条)。
| 比べる点 | 株式の代金 | 役員退職金 |
|---|---|---|
| 払う人 | 買い手 | 売る会社(対象会社) |
| 受け取る人 | 株主(社長個人など) | 退職する役員(社長個人など) |
| 会社の財産 | そのまま(株主が代わるだけ) | 会社のお金から払う |
| 社長の税 | 譲渡益に分離課税(20.315%) | 退職所得(控除のあと2分の1。役員5年以下は2分の1にしない) |
| 会社の税 | ― | 相当な額なら会社の損金になる |
表は、中小M&Aガイドライン(118ページ)、参考資料(1ページ)、国税庁 No.1420・No.5208、法人税法34条をもとにしています。
国の株式譲渡契約書の見本では、表明保証(売り手が会社の状態を約束する条項)の中で、社長に払う役員退職慰労金は、会社が負う債務の一つとして扱われています(参考資料 60ページ)。会社の値段を純資産で考える「時価純資産法」では、帳簿に載っていない退職給付債務(退職金を払う見込み)なども負債として数えます(参考資料 5ページ)。退職金を払えば会社のお金はその分減るので、株式の代金と退職金は、別々ではなく組み合わせて考えることになります。値段の決まり方は会社はいくらで売れる?にまとめています。
社長の手元に残る額は、次のように考えます。
手元に残る額 =(株式の代金 − 仲介会社などへの手数料 − 株式の譲渡にかかる税)+(退職金 − 退職所得にかかる税)− ほかの費用
どちらの形で多く受け取ると手元に多く残るかは、金額、役員として勤めた年数、ほかの所得、退職金のうち会社の損金と認められる額などで変わります。このサイトは税額を計算しません。中小M&Aガイドライン(117ページ)は、M&Aで社長個人に所得が生じると、会社の社会保険に入っていないときは、国民健康保険料や後期高齢者医療保険料にも影響があるとも書いています。税と保険料は、税理士やお住まいの市町村に確かめてください。株式の税のしくみは会社を売却したときの税金と手取りにまとめています。
仲介会社などの手数料についても、確かめる点があります。国の「手数料の簡易計算」は、手数料の基準となる金額は機関によって異なるとしたうえで、例として「オーナー受取額レーマン方式」の基準を「株式価値+役員借入金」としています(用語集のオーナー受取額)。この式に役員退職金は入っていません。退職金を手数料のもとになる金額に入れるかどうかは、仲介会社などとの契約書の定義で確かめてください。手数料を引いた額は、譲渡額1億円で計算するのように、国に届け出られた手数料から機関ごとに確かめられます。
売ったあとも会社に残るとき、退職金をあとで受け取るとき
 社長
買い手からは、引き継ぎのために、売ったあともしばらく会社に残ってほしいと言われています。退職金はどうなりますか。
案内役
残り方によっては、税の上で「退職」と認められないことがあります。退職金をあとで払う約束には、払われないリスクも国のガイドラインに書かれています。
中小M&Aガイドライン(54ページ)は、クロージングのあとに役員退職慰労金を払う取り決めについて、社長などが引き継ぎのために一定期間会社に残る場合などに使われることがあるとしつつ、「クロージング後の事業の状況や譲り受け側の状況等によっては、不履行となるリスクがある」と書いています。いつ、だれが、いくら払うのかを、最終契約の書面で確かめてください。
役員を退いて会社を離れるのではなく、会長や非常勤の役員として残りながら退職金を受け取るときは、税の上で「退職」と同じに扱えるかが問われます。国税庁の説明(No.2725)と法人税基本通達(9-2-32)は、役員の分掌変更(役目の分け方を変えること)などで、地位や職務の内容が激変し、実質的に退職したのと同様の事情にあるときは、退職金として扱えるとして、次のような例を挙げています。
| 例 | 例から除かれる人 |
|---|---|
| 常勤の役員から非常勤の役員になった | 代表権がある人、代表権はなくても実質的に経営の主要な地位にある人 |
| 取締役から監査役になった | 実質的に経営の主要な地位にある人など |
| 分掌変更のあとの給与がおおむね50%以上減った | 変更のあとも経営の主要な地位にある人 |
国税不服審判所の裁決の要旨には、代表取締役社長が代表権のない取締役会長になり、そのときに払った金を退職金とした会社について、会長になったあとも経営や業務で主要な地位を占め、重要な決定に関わっていたとして、法人税の上で退職金とは認めなかった例があります(平成29年7月14日)。反対に、代表取締役と取締役を辞めた元社長が、辞めたあと会社から報酬を受けておらず、経営に関わり続けていたとも認められないとして、退職金を会社の損金と認めた例もあります(令和2年12月15日)。
通達(9-2-32)は、分掌変更のときに退職金として払ったものには、原則として、未払金に計上しただけの額は含まれないとしています。売ったあとの役目と退職金の扱いは、最終契約の前に、税理士に確かめてください。
小規模企業共済(国の機関が運営する経営者の退職金の制度)
社長
会社から払う退職金のほかに、自分で引退後の資金を用意する方法はありますか。
案内役
国の機関の中小機構が運営する「小規模企業共済」があります。事業承継ガイドラインも、経営者の退職金の制度として挙げています。このサイトは、加入をすすめも止めもしません。
事業承継ガイドライン(第3版、51〜52ページ)は、小規模企業共済を小規模企業の経営者向けの退職金の制度とし、廃業や共同経営者の退任、会社の解散などのときに、経営者が第一線を退いたときの生活資金を前もって用意しておくための共済制度だと説明しています。中小機構のページ(2026年10月16日に確認)で確かめた主な点です。
- 入れる役員: 常時使用する従業員が20人以下(建設業・製造業・運輸業・不動産業・農業、宿泊業・娯楽業のサービス業など)か、5人以下(卸売業・小売業、宿泊業・娯楽業を除くサービス業)の会社の、役員として登記された人
- 掛金: 月1,000円から70,000円まで、500円単位で決められます。全額を所得控除(税の計算で所得から差し引くこと)できます
- 受け取り方と税: 共済金を一括で受け取ると退職所得、分割で受け取ると公的年金等の雑所得として扱われます。65歳未満の人が自分から解約したときの解約手当金は、一時所得として扱われます
会社の役員が受け取れる共済金の種類は、請求できるときごとに決まっています。
| 種類 | 会社の役員が請求できる主なとき |
|---|---|
| 共済金A | 会社が解散したとき(破産も含む) |
| 共済金B | 65歳以上で役員を退任したとき、病気やけがで退任したとき、亡くなったとき。65歳以上で180か月以上掛金を払った人は、仕事を続けたままでも請求できる(老齢給付) |
| 準共済金 | 会社の解散や病気・けがによらず、65歳未満で役員を退任したとき |
| 解約手当金 | 自分から解約したときなど。額は、払った掛金の80%から120% |
会社を売って役員を退くときは、表のとおり、65歳以上なら共済金B、65歳未満なら準共済金を請求できるときにあたります。中小機構の例では、掛金月1万円で20年(掛金の合計240万円)払った場合の基本共済金は、共済金Aが2,786,400円、共済金Bが2,658,800円、準共済金が2,419,500円です。付加共済金がある場合は、その額が加わります。共済金A・Bは掛金を払った月数が6か月未満、準共済金と解約手当金は12か月未満だと受け取れません。
小規模企業共済の一定の共済金は、税の上で退職手当等とみなされる一時金です(国税庁 No.2725)。同じ年に、会社からの役員退職金と共済金の一括の受け取りがあると、2つを合わせて退職所得控除などを計算します(No.2735)。前の年までの4年以内に退職金などを受け取っているときも、控除額の計算が変わることがあります(No.2732)。受け取る時期と順番は、税理士に確かめてください。
事業譲渡や、会社をたたむときの退職金
社長
株式ではなく事業だけを売る場合や、売ったあと会社をたたむ場合は、どうなりますか。
案内役
事業譲渡の代金は、まず会社に入ります。会社のお金を社長個人に移す方法の一つとして、役員退職金が国のガイドラインに挙げられています。
中小M&Aガイドライン(118ページ)は、事業譲渡の代金は会社のものになり、会社の益金(法人税の計算で収入として数える額)として法人税などがかかると書いています。そのあと株主である社長に配当や役員報酬などで渡すと、総合課税(税率15.105%〜55.945%)の対象になるため、分離課税となる役員退職慰労金の支給とあわせて検討することもありうる、としています。
| 会社から社長個人へ渡す方法 | 社長の税の区分 | 出典 |
|---|---|---|
| 配当・役員報酬など | 総合課税(ほかの所得と合わせて計算) | 中小M&Aガイドライン 118ページ |
| 役員退職金 | 退職所得(ほかの所得と分けて計算) | 中小M&Aガイドライン 118ページ、国税庁 No.1420 |
事業を譲渡したあと会社をたたむ場合について、国税庁(No.2725)は、会社の解散後も引き続き役員として清算の仕事をする人に、解散前の勤続期間の退職金として払うものも、一定の条件のもとで退職手当等とされるとしています。小規模企業共済では、会社の解散は共済金Aを請求できるときです。
たたむ手続きと費用は会社をたたむか、売るかと会社の解散・清算の手続きに、2つの売り方の違いは株式譲渡と事業譲渡の違いにまとめています。どの形がよいかの助言は、このサイトでは行いません。
よくある質問
社長
社長の退職金に、上限はありますか?
案内役
国の資料で確かめた範囲では、受け取れる額そのものの上限を決めた規定は見当たりませんでした。ただし法人税では、勤めた期間や退職の事情、似た会社の支給の状況などに照らして不相当に高額な部分は、会社の損金になりません(法人税法34条2項、施行令70条2号)。額は、定款に定めがなければ株主総会の決議で決めます(会社法361条)。
社長
役員退職金の相場は「何倍」ですか?
案内役
確かめた国の資料には、一律の倍率や平均の額は見当たりませんでした。国税庁の通達は、退職の直前の給与に、勤めた期間と役目の重さに応じた倍率を掛ける「功績倍率法」の形を示していますが、倍率の数字は示していません。国税不服審判所の裁決では、似た会社と比べて倍率を判断しています。自分の会社の場合は、税理士に確かめてください。
社長
会社を売ったあと、会長などの役員として残っても、退職金を受け取れますか?
案内役
払うかどうかは、買い手との契約と会社の決議で決まります。税の上で退職金として扱えるかは、地位や職務の内容が激変し、実質的に退職したのと同様の事情があるかで判断されます。代表権がある人や、実質的に経営の主要な地位にある人は、常勤から非常勤になっただけでは、この例に当たらないとされています(法人税基本通達9-2-32、国税庁 No.2725)。
社長
小規模企業共済の共済金と、会社からの退職金を同じ年に受け取ると、どうなりますか?
案内役
共済金を一括で受け取ると、退職所得として扱われます(中小機構)。同じ年に会社からの退職金もあると、2つを合わせて退職所得控除などを計算します(国税庁 No.2735)。前の年までの4年以内に受け取った退職金などがあるときも、計算が変わることがあります(No.2732)。
社長
退職金には、決める手続きと、税の上で相当な額かどうかの物差しがあるのですね。売ったあとの役目と受け取る時期を考えてから、税理士に相談してみます。
案内役
株式の代金と退職金をどう組み合わせるかは、買い手との話し合いと、税理士への確認で決まっていきます。仲介会社の手数料は、譲渡額3,000万円で計算するのように、国への届出から比べられます。手数料のもとになる金額に退職金が入るかは、契約書の定義で確かめてください。
このデータについて
- 法令は、e-Gov 法令検索の会社法361条、法人税法34条、法人税法施行令70条によります(2026年10月16日に確認)
- 税のしくみは、国税庁のタックスアンサー(No.1420・No.2725・No.2732・No.2732 別紙・No.2735・No.5208。いずれも令和8年4月1日現在の法令等)、法人税基本通達9-2-27の3・9-2-28・9-2-32、総務省の退職所得に対する住民税の説明によります(2026年10月16日に確認)。控除額の表の右の列は、国税庁の式に年数を当てはめた額です
- 裁決は、国税不服審判所の公表裁決事例要旨(法人税法関係「役員退職給与」)の記載で確かめました(2026年10月16日に確認)。古い年の裁決も含みます
- 中小M&Aガイドライン(第3版・2024年8月)のページは各ページ下の「n / 139」の番号、参考資料(全体)は「n / 94」の番号です。事業承継ガイドライン(第3版)のページは印字の番号です
- 小規模企業共済は、中小機構の制度の概要・加入資格・共済金等請求のページによります(2026年10月16日に確認)。額の例は基本共済金で、付加共済金は含みません
- 手数料の基準の説明は、M&A支援機関登録制度HPの「手数料の簡易計算」によります(2026年10月16日に確認)
- 社長の退職金の「相場」は、確かめた国の資料には見当たらなかったため載せていません。民間の調査は使っていません
- この記事は一般的なしくみの説明で、税額の試算ではありません。当サイトは、退職金の額・税・契約についての助言は行いません。個別のことは、税理士・税務署・弁護士に確かめてください
出典
- e-Gov 法令検索 会社法
- e-Gov 法令検索 法人税法
- e-Gov 法令検索 法人税法施行令
- 国税庁 タックスアンサー No.1420 退職金を受け取ったとき(退職所得)
- 国税庁 タックスアンサー No.2725 退職所得となるもの
- 国税庁 タックスアンサー No.2732 退職手当等に対する源泉徴収
- 国税庁 タックスアンサー No.2732 別紙 退職所得の源泉徴収税額の速算表
- 国税庁 タックスアンサー No.2735 同じ年に2か所以上から退職手当等が支払われるとき
- 国税庁 タックスアンサー No.5208 役員の退職金の損金算入時期
- 国税庁 法人税基本通達 第9章第2節第7款 退職給与
- 国税不服審判所 公表裁決事例要旨 法人税法関係「役員退職給与」
- 総務省 平成25年1月1日以降の退職所得に対する住民税の特別徴収について
- 中小企業庁 中小M&Aガイドライン(第3版)
- 中小企業庁 中小M&Aガイドライン(第3版)参考資料(全体)
- 中小企業庁 事業承継ガイドライン(第3版)
- 中小企業基盤整備機構 小規模企業共済 制度の概要
- 中小企業基盤整備機構 小規模企業共済 加入資格
- 中小企業基盤整備機構 小規模企業共済 共済金等請求・解約
- 中小企業庁 M&A支援機関登録制度 手数料の簡易計算