 社長
仲介会社から「御社は株式譲渡で」と言われました。知り合いの社長は事業譲渡だったそうです。何が違うのですか。手元に残るお金も変わるのでしょうか。
 案内役
売る人、代金を受け取る人、引き継ぐもの、社内の手続きが違い、手取りの考え方も変わります。どちらがよいかは決めずに、国の資料と条文で違いを並べます。
先に結論
- 株式譲渡は、株主(多くは社長)が株式を売る方法で、会社はそのまま残ります。事業譲渡は、会社が事業を売る方法で、資産・負債・契約・許認可を一つずつ移します(中小M&Aガイドライン48〜49ページ)
- 代金を受け取る人が違います。株式譲渡は株主個人、事業譲渡はまず会社です。税のかかり方もここで分かれます(同118ページ)。税額は税理士に確かめてください
- 社内の手続きも違います。株式譲渡では株式の譲渡の承認(会社法136・139条)、事業の全部や重要な一部を譲るときは株主総会の特別決議(会社法467・309条)が要ります
- 事業譲渡で社員が買い手の会社に移るには、一人ひとりの承諾が要ります(民法625条、厚生労働省の指針)
- 国の集計(2024年度)では、売り手側4,940件のうち株式譲渡が3,452件(69.9%)、事業譲渡が1,180件(23.9%)でした。業種や会社の規模で、割合は大きく変わります
- このサイトの計算機が出すのは手数料までで、税は引いていません:譲渡額3,000万円で手数料を計算する
株式譲渡と事業譲渡の違いの早見表
社長
ひと言でいうと、何が違うのですか。
案内役
株式を売るか、事業を売るかです。売る人が変わるので、ほかの違いはほとんどここから出てきます。
| 比べること | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売る人 | 株主(多くは社長) | 会社 |
| 代金を受け取る人 | 株主 | 会社 |
| 売ったあとの会社 | 株主が変わるだけで、そのまま続く | 売り手の会社も残る。事業の全部か一部を渡す |
| 資産・負債・契約・許認可 | 原則としてそのまま続く | 選んだものを一つずつ移す。許認可は取り直しが多い |
| 社員の雇用 | 会社との契約が続く | 一人ひとりの承諾を得て移る |
| 帳簿に出ない債務 | 会社ごと買い手に引き継がれる | 買い手は切り離しやすい。残りは売り手の会社に残る |
| 社内の手続き | 株式の譲渡の承認(譲渡制限株式のとき) | 株主総会の特別決議(全部や重要な一部のとき) |
| 税のしくみ | 株主個人の譲渡益に分離課税 | 会社の益金に法人税など。個人に移すときにも税 |
表は、このあとの各節で示す国の資料と条文から作りました。資料名のないページは、中小M&Aガイドライン(第3版)のものです。どちらも一部だけを譲ることもあり、売り手と買い手の話し合いで決まります(48ページ)。
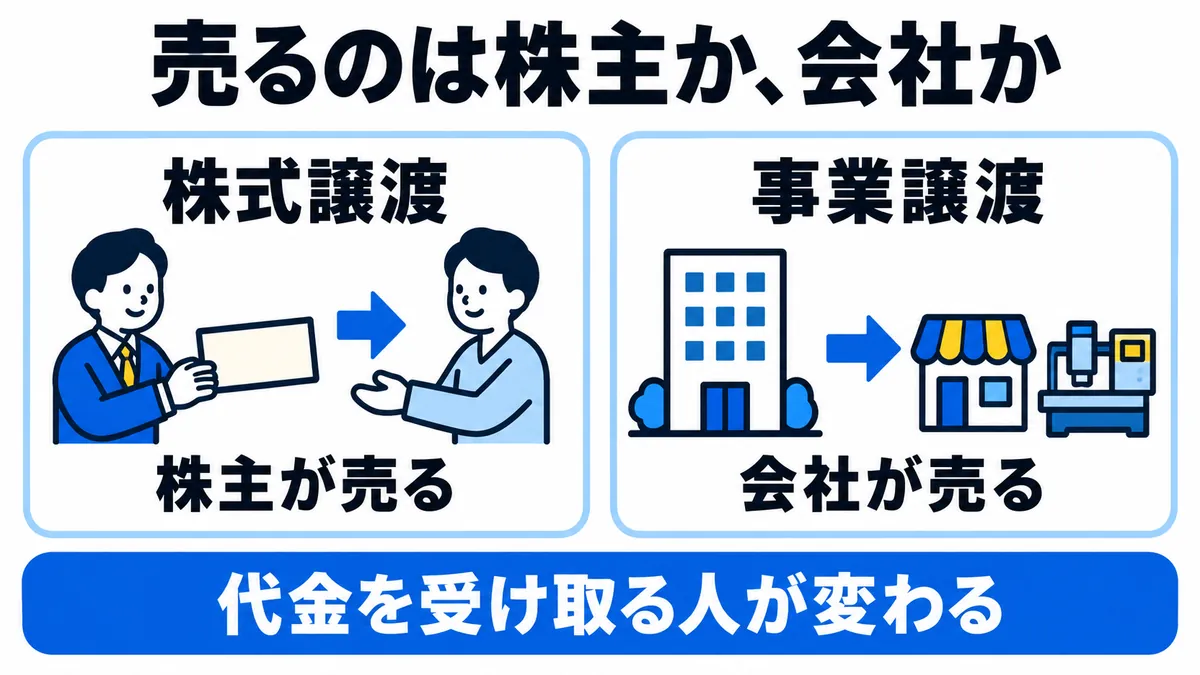
売るのは株主か、会社か
 社長
会社を売るのに、売り手が私個人になることがあるのですか。
案内役
株式譲渡ではそうです。契約の当事者が社長個人になります。
国の契約書のひな形(参考資料7)では、株式譲渡契約書は「譲り渡し側株主」と買い手が結ぶ契約で、事業譲渡契約書は「譲り渡し側」の会社と買い手が結ぶ契約です(16・38ページ)。
- 株式譲渡: 株主が自分の株式を売ります。会社の全株式を渡すときは、基本的に社長が全株式を持っている必要があり、ほかの株主から買い取ることが要る場合もあります(35〜36ページ)。株主名簿が正しいか、出資していない親族などの名義の株式(名義株)がないかも確かめどころです(36ページ)
- 事業譲渡: 会社が事業を売ります。株主が分かれていたり、居場所の分からない株主がいたりして株式譲渡が難しくても、株主総会の特別決議で承認できるなら有効な手段になる、とガイドライン(118ページ)は書いています
居場所の分からない株主の株式を処分する手続きには、待つ期間を5年から1年に短くする特例もあります(124ページ、事業承継ガイドライン81ページ)。手続きは弁護士に確かめてください。
資産・負債・契約・許認可の引き継ぎ方
社長
取引先との契約や、役所の許可はどうなりますか。
案内役
株式譲渡なら会社が同じなので、原則として続きます。事業譲渡では、相手の承諾や取り直しが要ることが多くなります。
資産: 株式譲渡では、会社の持ち物も借入れも会社に残ったままです。事業譲渡では、渡す資産・契約・債務を契約書の別紙で一つずつ決めます。不動産は地番や面積まで特定し、登記の手続きが要ります(参考資料7 38ページ、49・56ページ)。
借入れなどの債務: 事業譲渡で買い手に債務を引き受けてもらい、売り手の会社が払う義務から外れるには、貸している相手の承諾が要ります。承諾がないと、原則として売り手と買い手の両方が払う義務を負う形になります(参考資料7 39ページ)。
取引先との契約: 株式譲渡では原則として続きます。ただ、株主が変わると相手が解除できる条項(チェンジ・オブ・コントロール条項)があると、前もって相手との話し合いが要ることがあります。事業譲渡では、相手の同意を取って一つずつ切り替えます(参考資料1 1ページ)。
許認可: 株式譲渡では原則として続きます。事業譲渡・合併・会社分割では当然には引き継がれず、個別の法律に定めがあるときに限って引き継げます(事業承継ガイドライン102ページ)。引き継げないときは、買い手が先に許認可を取る方法もありますが、要件を満たせず取れないこともあります。
許認可は業種ごとに扱いが違います。建設業の許可は、建設業の全部を譲るときなどに前もって認可を受ければ引き継げます(建設業法17条の2)。例は製造業のM&A・建設業のM&A・介護事業のM&A・運送業のM&A・飲食店・美容室の売却にまとめています。
社員の雇用は、事業譲渡では一人ひとりの承諾が要る
社長
社員の雇用は守れますか。
案内役
株式譲渡では、社員と会社の契約はそのまま続きます。事業譲渡では、社員一人ひとりが承諾して、はじめて買い手の会社へ移ります。
民法625条1項は、使用者は労働者の承諾を得なければ、その権利を第三者に譲り渡せない、と定めています。厚生労働省の「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針」は、事業譲渡で社員の労働契約を買い手に移すときは、この条文に基づく個別の承諾が要るとしています(1ページ)。
指針が、事業を譲る会社に求めている主なことです(1〜2ページ)。
- 事業譲渡の全体の状況、買い手の会社の概要、移ったあとの労働条件(仕事の中身や働く場所など)を十分に説明し、承諾に向けて話し合う
- 労働条件を変えて移すときは、その変更についても社員の同意を得る
- 承諾しなかったことだけを理由とする解雇などは、権利の濫用として認められない(労働契約法16条)
国のひな形の事業譲渡契約書も、社員は買い手の会社へ転籍させ、それまでの賃金や退職金の債務は売り手が払う形の例です(参考資料7 39ページ)。
移るかどうかを決めるのは、社員一人ひとりです。誰に、いつ、どう伝えるかは、仲介会社や社会保険労務士・弁護士と相談しておく点です。
帳簿に出ない債務とデューデリジェンス
社長
株式譲渡だと、買い手には何か心配があるのですか。
案内役
帳簿に出ていない債務も、会社ごと引き継ぐことです。その分、買い手の調べ方が細かくなる傾向があります。
帳簿に出ない債務(簿外債務)には未払いの残業代などがあり、将来起きうる争いの損害賠償など(偶発債務)もあります(48ページ)。
- 株式譲渡: 会社がそのまま続くので、こうした債務も引き継がれます。そのため、より細かいデュー・ディリジェンスが行われる傾向があります(48ページ)
- 事業譲渡: 買い手は引き継ぐ財産を選べるので、こうした債務を切り離しやすくなります(48〜49ページ)。国のひな形も、買い手は決めた債務のほかは引き継がないと定める例です(参考資料7 39ページ)。引き継がれない債務は、売り手の会社に残ります
ガイドライン(114ページ)は、財務の調査で多くの簿外債務などが見つかると、予定していた株式譲渡から事業譲渡に変えざるをえなくなることもある、と書いています。最初に示された手法が、途中で変わることもあります。
調べ方が十分でないと、売り手が最終契約で負う表明保証の範囲や補償の負担が増えることにつながりうる、ともされています(48ページ)。くわしくは表明保証とはをご覧ください。
会社の中の手続き:株式の譲渡の承認と株主総会
社長
社内では、どんな手続きが要りますか。
案内役
株式譲渡では会社の承認、事業譲渡では多くの場合、株主総会の特別決議です。条文に書かれていることだけを並べます。
株式譲渡: 譲るときに会社の承認が要ると定めた株式を「譲渡制限株式」といいます(会社法2条17号)。多くの中小企業は、株式がすべて譲渡制限株式だとされています(参考資料7 17ページ)。
- 株主は、買い手の取得を承認するかどうか決めるよう会社に請求でき(会社法136条)、会社は株主総会(取締役会のある会社は取締役会)の決議で決めます。定款に別の定めがあれば、それに従います(139条1項)
- 株券を発行する会社では、株券を渡さないと譲渡の効力が生じません(128条1項)。譲ったあとは、株主名簿の書き換えも要ります(130条、参考資料7 17ページ)
事業譲渡: 会社が次のことをするときは、効力が生じる日の前日までに、株主総会の決議で契約の承認を受けます(会社法467条1項)。
- 事業の全部の譲渡
- 事業の重要な一部の譲渡(譲る資産の帳簿の額が、会社の総資産の5分の1を超えないものなどは除く)
この決議は特別決議です(309条2項11号)。議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成が要ります(定款で別に定めることもできます)。反対した株主は、自分の株式を公正な価格で買い取るよう会社に求めることができます(469条)。
事業を譲った会社の競業: 事業を譲った会社は、別の取り決めがない限り、同じ市町村と隣の市町村で、譲った日から20年間、同じ事業をしてはならないとされています(会社法21条1項)。事業の一部を残して続けるつもりなら、契約の案で確かめておく点です。
手取りの考え方:代金が入る先と税のしくみ
社長
手元に残るお金は、どちらが多いのですか。
案内役
このサイトでは計算しません。代金が入る先と、税のしくみの違いまでを並べます。
中小M&Aガイドライン(118ページ)の記述をまとめると、次のとおりです。
| 受け取り方 | 代金が入る先 | ガイドラインに書かれている税のしくみ |
|---|---|---|
| 株式譲渡 | 株主(社長個人など) | 譲渡益に分離課税(税率20.315%)で、課税関係が終わる |
| 事業譲渡 | 会社 | 会社の益金に法人税など。社長に配当や役員報酬で移すときは総合課税(税率15.105%〜55.945%) |
| 役員退職慰労金 | 退職する社長など | 分離課税。事業譲渡とあわせて検討されることもある |
事業譲渡では、減価償却資産などの譲渡は消費税の課税売上になるので、会社が課税事業者なら消費税にも注意が要ります(118ページ)。
税率は改正で変わることがあり、取得費などで税額も変わります。一般的なしくみは会社を売却したときの税金と手取りにまとめています。税額は、売る前に税理士に確かめてください。
金額を変えて比べられます:譲渡額3,000万円で手数料を計算する・譲渡額1億円で手数料を計算する
国の集計で見る、業種と規模ごとの割合
社長
ほかの会社は、どちらで売っているのですか。
案内役
国の集計では、全体の7割が株式譲渡です。ただ、業種と会社の規模で大きく違います。
国の「登録支援機関を通じた中小M&Aの集計結果」で、2024年度の売り手側の件数を、業種と純資産で絞りました(2026年10月14日確認)。
| 業種 | 売り手側の件数 | 株式譲渡 | 事業譲渡 |
|---|---|---|---|
| 全業種 | 4,940 | 3,452(69.9%) | 1,180(23.9%) |
| 建設業 | 550 | 519(94.4%) | 22(4.0%) |
| 製造業 | 710 | 618(87.0%) | 67(9.4%) |
| 運輸業、郵便業 | 200 | 169(84.5%) | 29(14.5%) |
| 卸売業、小売業 | 792 | 559(70.6%) | 204(25.8%) |
| 生活関連サービス業、娯楽業 | 204 | 118(57.8%) | 80(39.2%) |
| 宿泊業、飲食サービス業 | 261 | 139(53.3%) | 107(41.0%) |
| 医療、福祉 | 948 | 356(37.6%) | 413(43.6%) |
医療、福祉では、吸収合併・吸収分割などを含む「その他」の形も179件(18.9%)ありました。
| 売り手の純資産 | 売り手側の件数 | 株式譲渡 | 事業譲渡 |
|---|---|---|---|
| 500万円未満 | 1,481 | 673(45.4%) | 718(48.5%) |
| 500万円〜1千万円以下 | 216 | 131(60.6%) | 79(36.6%) |
| 1千万円超〜5千万円以下 | 882 | 661(74.9%) | 179(20.3%) |
| 5千万円超〜1億円以下 | 646 | 540(83.6%) | 69(10.7%) |
| 1億円超〜3億円以下 | 879 | 760(86.5%) | 72(8.2%) |
| 3億円超 | 836 | 687(82.2%) | 63(7.5%) |
純資産の表は、集計ページの10区分のうち、1千万円超〜5千万円以下と1億円超〜3億円以下を当サイトで足し合わせました(合計4,940件で全体と一致)。
純資産500万円未満の会社では、事業譲渡が株式譲渡より多くなりました。理由は集計に書かれていません。対象は資本金1億円以下の法人と個人事業主の案件で(集計ページの説明)、個人事業主のM&Aは事業譲渡が通常とされています(49ページ)。
会社分割など、ほかの方法
社長
会社分割という言葉も聞きました。
案内役
会社法の組織再編の一つで、国の集計では件数はわずかでした。
参考資料1(2ページ)は、会社分割を、事業に関する権利義務の全部か一部を、ほかの会社(または新しく作る会社)に包括的に引き継がせる手続きだとしています。社員の雇用は労働契約承継法により一定の要件のもとで原則として確保され、許認可も業法によってはそのまま引き継がれることがあります。一方で、債権者が異議を述べられる期間を1か月以上設ける手続きや登記が要り、時間や費用がかかることがあります。
2024年度の国の集計では、売り手側4,940件のうち吸収分割は34件(0.7%)でした。ほかに合併や株式交換などもあります(参考資料1 2〜3ページ)。
手法を示されたときに確かめること
 社長
仲介会社から手法を示されたら、何を聞けばよいですか。
案内役
決めるのは社長と買い手です。国の資料をもとに、聞いておける点を並べます。
条件がおおむね合うと結ぶ基本合意には、最終契約での手法(スキーム)も盛り込まれます(47ページ)。仲介会社・FAの業務の例にも「M&Aのスキームの提案」があります(72ページ)。手法の策定まで業務に入るかは機関ごとに違うので、契約の前に確かめます(38ページ。M&A仲介の契約の前に確かめること)。
- なぜその手法なのか。買い手の希望か、株主や債務の事情か
- 代金を受け取るのは誰か。社長個人か、会社か
- 事業譲渡なら、売り手の会社に残る資産・債務・社員は何か。会社をそのあとどうするか
- 社員・取引先・お金を借りている先の承諾が、いつ、誰から要るか
- 許認可は続くのか、取り直しか、引き継ぎの手続きがあるのか
- 経営者保証の扱い(最終契約の主な項目の一つ。49ページ)
ガイドラインは、手法の提案や選択に、税理士(117ページ)や弁護士(123ページ)が関わることも書いています。中小企業等経営強化法の経営力向上計画の認定で、許認可の承継などの特例を受けられることもあります(119ページ)。
別の意見を聞く先として、事業承継・引継ぎ支援センターへの相談は無料です(38・66ページ。事業承継・引継ぎ支援センターとは)。売る流れの全体は会社を売るにはにまとめています。
よくある質問
社長
株式譲渡と事業譲渡は、どちらが手取りが多いですか?
案内役
このサイトでは決めず、計算もしません。株式譲渡は代金が株主個人に入り、事業譲渡はまず会社に入ります(中小M&Aガイドライン118ページ)。税額は取得費や役員退職金の扱いなどで変わるので、税理士に確かめてください。
社長
事業譲渡のあと、売り手の会社はどうなりますか?
案内役
会社そのものは残り、引き継がれなかった資産や債務も会社に残ります。残った事業を続けるか、会社をたたむかを考えることになります。同じ事業を続けるときは、競業の決まり(会社法21条1項)にも気をつけます。たたむ場合の考え方は会社をたたむか、売るかにまとめています。
社長
株式譲渡なら、社員や取引先への手続きは要りませんか?
案内役
社員と会社の契約は続きますが、知らせる時期は秘密保持と合わせて考えます。取引先との契約に、株主が変わると解除できる条項があれば、前もって話し合いが要ることがあります(参考資料1 1ページ)。リースや賃貸借の名義、経営者保証の解除などの引き継ぎもあります(中小M&Aガイドライン56ページ)。
社長
売るのが私か会社かで、話がこんなに変わるのですね。代金の入る先と、社員や許可の扱いを、仲介会社に書面で聞いてみます。
案内役
手数料は計算機で、税は税理士に、社内の手続きは弁護士・司法書士に、と分けて確かめてください。最終契約の中身は社長自身でも読んでおくことが大切だと、ガイドライン(49ページ)は書いています。
このデータについて
- 手法の特徴は、中小M&Aガイドライン(第3版・2024年8月)と参考資料1・7、事業承継ガイドライン(第3版・2022年3月改訂)の記述です。ページは、中小M&Aガイドラインと参考資料はPDFのページ、事業承継ガイドラインは印字の番号です
- 会社法・民法の条文はe-Gov法令検索で、厚生労働省の指針(令和8年厚生労働省告示第11号による改正後のもの)は厚生労働省のページで、2026年10月14日に確かめました
- 件数は、M&A支援機関登録制度HP「登録支援機関を通じた中小M&Aの集計結果」のM&A形態の割合(2024年度・譲渡側)を、業種と譲渡側の純資産で絞って2026年10月14日に確かめました。国の登録機関から報告のあった案件だけの集計で、すべてのM&Aを含むものではありません。純資産の区分の一部は当サイトで足し合わせました
- このサイトは、特定の仲介会社や専門家をすすめず、個別の会社や事例の名前も挙げていません。どちらの手法がよいか、法律や税についての助言は行いません
出典
- 中小企業庁 中小M&Aガイドライン(第3版)(2024年8月)
- 中小企業庁 中小M&Aガイドライン(第3版)参考資料1 中小M&Aの主な手法と特徴
- 中小企業庁 中小M&Aガイドライン(第3版)参考資料7 各種契約書等サンプル(2025年12月15日時点版)
- 中小企業庁 事業承継ガイドライン(第3版)(2022年3月改訂)
- e-Gov法令検索 会社法
- e-Gov法令検索 民法
- 厚生労働省 事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針
- 厚生労働省 企業組織の再編(会社分割等)に伴う労使関係(労働契約の承継等)について
- 中小企業庁 M&A支援機関登録制度「登録支援機関を通じた中小M&Aの集計結果」M&A形態の割合(2024年度)