 社長
会社の事業の一つを、同業の会社に譲ることになりました。代金に消費税がかかると聞いて驚いています。もうけもそれほど出ないのに、何にどれだけかかるのでしょうか。
 案内役
消費税は、もうけではなく、売った資産の代金にかかります。どの資産にかかり、どれにかからないのか、代金をどう分けるのか、インボイスで何が変わるのかを、国税庁の資料と条文だけで並べます。税額は計算しないので、最後は税理士や税務署に確かめてください。
先に結論
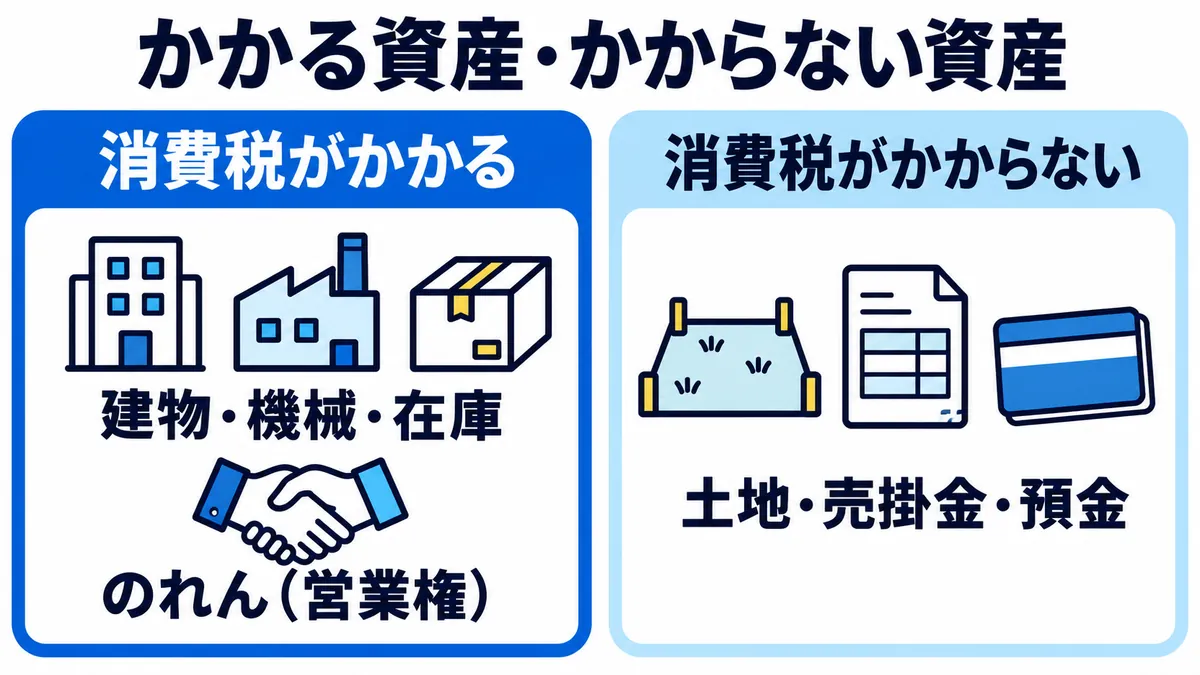
- 会社が行う資産の譲渡は、すべて「事業として」の取引に当たります(消費税法基本通達5-1-1)。事業譲渡で譲る建物・機械・在庫・のれん(営業権)の代金には、消費税がかかります(国税庁 質疑応答事例)
- 土地(借地権を含む)、売掛金・預金などの金銭債権、株式などの有価証券の譲渡は非課税で、消費税はかかりません(消費税法6条1項・別表第二、国税庁 No.6201)
- 消費税は、もうけ(事業譲渡益)ではなく、課税の資産の代金にかかります(消費税法28条1項)。帳簿の上で損が出ても、課税の資産の代金があれば対象です
- 課税と非課税の資産をまとめて売るときは、代金を資産ごとに合理的に分けます。分けていないときは、譲渡の時の価額の割合で分けます(消費税法施行令45条3項)
- 買い手が消費税を差し引く(控除する)には、インボイスなどの保存が要ります。売り手が登録していないときは、2026年10月1日から2028年9月30日までは70%を控除できる経過措置があります(国税庁 インボイスQ&A 問113)
- 株式譲渡なら、株式の譲渡そのものは非課税です。ただし、仲介会社の手数料には消費税がかかります。譲渡額3,000万円で手数料(税込)を計算すると、機関ごとの額を見られます
事業譲渡で消費税がかかるしくみ:もうけではなく代金にかかる
社長
会社を売るのに、なぜ消費税がかかるのですか。品物を売ったわけでもないのに。
案内役
事業譲渡は、会社が事業の資産を一つずつ買い手に売る取引だからです。品物を売るのと同じしくみで、資産ごとに消費税がかかるかどうかが決まります。
消費税の対象は、国内で、事業者が事業として対価(代金)を得て行う資産の譲渡などです(消費税法4条1項・2条1項8号、国税庁 No.6105)。国税庁の通達は、法人が行う資産の譲渡などは、その全てが「事業として」に当たるとしています(基本通達5-1-1)。販売用の商品だけでなく、事業に使っていた建物・機械・車両の売却も課税の対象です(国税庁 質疑応答事例「事業者の事業用固定資産の売却」、基本通達5-1-7)。
事業譲渡は、会社が持っている事業の資産を買い手に渡す方法です。そのため、譲る資産ごとに、消費税がかかるもの(課税)と、かからないもの(非課税)に分かれます。
消費税は、もうけではなく、課税の資産の代金にかかります。税をかける基準の額(課税標準)は「課税資産の譲渡等の対価の額」で、消費税の額そのものは含みません(消費税法28条1項)。通達は、この対価の額は資産の値打ちではなく、当事者の間で受け渡すことにした額だとしています(基本通達10-1-1)。
仮の取引で見ます。帳簿の上の額(簿価)が1,500万円の建物を、1,000万円で譲ったとします。帳簿の上では500万円の損ですが、消費税は代金の1,000万円をもとに計算します。標準税率の10%なら100万円です。
| 仮の取引 | 金額 |
|---|---|
| 建物の帳簿の上の額 | 1,500万円 |
| 建物の代金(消費税を除く) | 1,000万円 |
| 帳簿の上の損 | 500万円 |
| 消費税(標準税率10%) | 100万円 |
税率は、標準税率10%(消費税7.8%と地方消費税2.2%)と、飲食料品などの軽減税率8%です(国税庁 No.6303)。国税庁は、2027年4月1日から2029年3月31日までの2年間、飲食料品の譲渡の税率が引き下げられるとしています(同)。
もうけ(譲渡益)にかかるのは法人税などで、消費税とは別の税です。売ったときの所得の税の一般的なしくみは会社を売却したときの税金と手取りにまとめています。
かかる資産・かからない資産の早見表
 社長
うちが譲るのは、工場の土地と建物、機械、在庫、それに得意先です。どれにかかるのですか。
案内役
条文と国税庁の資料で、資産ごとに並べます。得意先とのつながりのような形のない値打ちは、次の節でくわしく見ます。
| 譲るもの | 消費税 | 根拠 |
|---|---|---|
| 建物・建物の附属設備 | かかる | 基本通達5-1-7・6-1-1 |
| 機械・車両・備品 | かかる | 質疑応答事例「事業者の事業用固定資産の売却」 |
| 在庫(商品・製品・材料) | かかる(飲食料品は軽減税率) | 国税庁 No.3240・No.6303 |
| のれん(営業権) | かかる | 質疑応答事例「営業の譲渡をした場合の対価の額」 |
| 借りている店舗や事務所の建物の、借り手の地位(代金を付けて譲るとき) | かかる | 基本通達5-2-7(注) |
| 土地・借地権など土地を使う権利 | かからない(非課税) | 消費税法6条1項・別表第二1号、基本通達6-1-2 |
| 売掛金・貸付金・預金 | かからない(非課税) | 別表第二2号、施行令9条1項4号 |
| 株式などの有価証券 | かからない(非課税) | 別表第二2号、国税庁 No.6201 |
| 現金・受取手形 | かからない(非課税) | 別表第二2号、国税庁 No.6201 |
「非課税」は、消費税の対象になる取引のうち、税になじまない、または社会政策の配慮から、法律で税をかけないと決めているものです(国税庁 No.6201・No.6209)。
建物とその附属施設は、土地に含まれません。宅地と一緒に譲る庭木や石垣などは土地に含まれますが、建物は別の資産として課税されます(基本通達6-1-1・5-1-7)。土地を使う権利(地上権や土地の賃借権など)は、土地と同じく非課税です(基本通達6-1-2)。
在庫が飲食料品のときは、軽減税率の対象です。どの資産がどの税率に当たるかは、品目ごとに税理士に確かめてください。
のれん(営業権)の消費税:国税庁の例
社長
買い手は、うちの得意先や仕事の仕組みにも値段を付けると言っています。形のないものにも、消費税がかかるのですか。
案内役
国税庁の質疑応答事例に、営業権を課税の対象に入れた例があります。数字もそのまま載っています。
消費税の「資産」には、商品や固定資産のような形のある資産のほか、権利などの形のない資産も含まれます(基本通達5-1-3、国税庁 No.6105)。
国税庁の質疑応答事例「営業の譲渡をした場合の対価の額」は、営業権・土地・建物と、債権・債務の一切をまとめて譲る「営業の譲渡」(事業譲渡)について、次の例を載せています。
| 国税庁の例 | 金額 | 消費税 |
|---|---|---|
| 土地(時価評価額) | 20億円 | 対象外(非課税) |
| 営業権 | 10億円 | 対象 |
| 有形固定資産(形のある固定資産) | 10億円 | 対象 |
| 預り保証金(買い手が引き受ける負債) | 5千万円 | 差し引いて支払う |
| 差し引きの支払金額 | 39億5千万円 | - |
回答は、課税の資産と非課税の資産をまとめて譲るものなので、代金を合理的に分けて課税するとしています。そのうえで、課税の対象となる対価の額は、営業権10億円と有形固定資産10億円の合計20億円とし、土地の20億円は非課税のため入れない、としています(関係する条文は消費税法施行令45条3項)。この例では、預り保証金を差し引いた支払金額が39億5千万円でも、課税の対象の額は20億円のままです。
M&Aでは、形のない事業の値打ちを「のれん」と呼ぶことがあります。税務大学校の研究は、会計の決まり(財務諸表等規則・会社計算規則)で、無形固定資産の科目名が「営業権」から「のれん」に変わったと書いています。そのうえで、会計の「のれん」はこれまでの営業権とは違う考え方で定められたもので、法人税法施行令の「営業権」は基本的にこれまでの営業権と同じ考え方だ、としています(論叢80号 267ページ)。
のれん(営業権)は課税、土地は非課税なので、代金のうちどれだけを、のれんに割り当てるかで、消費税の額が変わります。契約書の案で、名前と額をどう書くかは、税理士に確かめてください。
課税と非課税の資産をまとめて売るときの代金の分け方
社長
いま届いている案には、代金の合計しか書いていません。それでもよいのですか。
案内役
課税と非課税の資産をまとめて売るときは、代金を資産ごとに分ける決まりがあります。分けていないときの分け方も、政令で決まっています。
消費税法施行令45条3項は、課税の資産と非課税の資産を、同じ相手に同時に譲る場合の決まりです。代金が資産ごとに合理的に分けられていないときは、譲渡の時のそれぞれの資産の価額の割合で、代金を分けます。国税庁の通達も、それぞれの資産の代金は合理的に分けなければならないとし、分けていないときは、通常の取引価額をもとに分けるとしています(基本通達10-1-5)。
仮の取引で、資産ごとに代金を分けた場合を見ます。数字は説明のための例で、実在の会社の取引ではありません。
| 資産(仮の取引) | 代金(消費税を除く) | 消費税(10%) |
|---|---|---|
| 土地 | 2,000万円 | かからない |
| 建物 | 1,000万円 | 100万円 |
| 機械・車両 | 800万円 | 80万円 |
| 在庫(飲食料品ではないもの) | 200万円 | 20万円 |
| 売掛金 | 500万円 | かからない |
| のれん(営業権) | 1,500万円 | 150万円 |
| 合計 | 6,000万円 | 350万円 |
この例では、課税の資産の代金は3,500万円で、消費税は350万円です。代金を消費税を除く額で決めたなら、買い手は代金6,000万円とあわせて消費税350万円を払います。売り手の会社が課税事業者なら、この譲渡は、その期の消費税の申告に入ります(消費税法5条1項)。実際の額は、売り手が課税事業者かどうか、税率、端数の扱いなどで変わります。
あわせて確かめたい点です。
- 固定資産税などの精算: 建物や車両などを譲るときに、固定資産税や自動車税などの未経過分を、代金とは別に受け取ることがあります。通達は、この精算の額も、その資産の譲渡の金額に含まれるとしています(基本通達10-1-6)
- 代金の決め方: 同じ金額でも、消費税を含む額として決めたか、含まない額として決めたかで、買い手が払う合計と、売り手の手元に残る額が変わります。課税標準は、消費税の額を含まない額です(消費税法28条1項)
売り手の会社で確かめること
社長
受け取った消費税は、会社が納めるのですか。うちは小さな会社ですが。
案内役
会社が課税事業者なら、その期の申告で納めます。まず、免税事業者かどうかで分かれます。ほかにも、土地を譲ると変わる計算があります。
免税事業者かどうか: 基準期間(法人は原則として前々事業年度)の課税売上高が1,000万円以下なら、原則として消費税を納める義務が免除されます。ただし、インボイスの登録(適格請求書発行事業者)をしている会社は、売上が少なくても免除されません(消費税法9条1項、国税庁 No.6501)。前の事業年度の前半6か月の課税売上高が1,000万円を超える場合なども、免除されないことがあります(No.6501)。
2年後の扱い: 事業譲渡をした事業年度の課税売上高は、2年後の事業年度の基準期間の課税売上高になります(消費税法2条1項14号・9条1項・2項)。譲ったあとも会社が別の事業を続けるなら、2年後に課税事業者になることがあります。会社をたたむときの手続きは会社の解散・清算の手続きにまとめています。
課税売上割合: 売上の合計のうち、課税の売上が占める割合です。土地の代金のような非課税の売上は、分母にだけ入ります(国税庁 No.6209・No.6405)。そのため、土地を譲った期は割合が下がります。課税売上高が5億円を超えるか、割合が95%未満になると、仕入れにかかった消費税の全額は差し引けず、個別対応方式か一括比例配分方式で計算します(No.6401)。
- たまたま土地を譲ったことで割合が下がるときは、税務署長の承認を受けて「課税売上割合に準ずる割合」を使える取扱いがあります。ただし、土地の譲渡が単発で、土地の譲渡がなかったとすれば事業の実態に変わりがない場合などに限られます(国税庁 質疑応答事例「たまたま土地の譲渡があった場合の課税売上割合に準ずる割合の承認」)。事業譲渡で使えるかは、税務署や税理士に確かめてください
- 自社の売上の代金として持っている売掛金を譲ったときは、その額は課税売上割合の計算に入りません(消費税法施行令48条2項2号、No.6405)
簡易課税を選んでいる会社: 簡易課税は、売上の消費税に、事業の種類ごとの「みなし仕入率」を掛けて、差し引く額を出すしくみです。基準期間の課税売上高が5,000万円以下で、届出をした課税事業者が使えます(No.6505)。計算のしかたが違うので、事業譲渡の代金をどの区分で計算するかは、税理士に確かめてください。
買い手の消費税の控除とインボイス
社長
買い手の側から見ると、何が変わるのですか。
案内役
買い手は、代金とあわせて消費税を払い、自分の会社の申告で差し引きます。差し引けるかどうかに、売り手のインボイスの登録がかかわります。
課税事業者の買い手は、仕入れにかかった消費税を、自社の売上の消費税から差し引けます。これを仕入税額控除といいます(消費税法30条1項)。差し引くには、帳簿と請求書等(インボイスなど)の保存が要ります(30条7項、国税庁 No.6498)。
- 売り手が登録している場合: インボイスの登録をしている売り手は、課税事業者の買い手に求められたら、インボイス(適格請求書)を渡す義務があります(消費税法57条の4第1項、No.6498)。インボイスには、登録番号、取引の年月日、資産の内容、税率ごとの合計の額と適用税率、消費税額等、受け取る事業者の名前を書きます(No.6497)
- 売り手が登録していない場合: 免税事業者など、登録していない相手からの仕入れの消費税は、原則として差し引けません。ただし、次の経過措置があります(国税庁 インボイスQ&A 問113)
| 仕入れの時期 | 差し引ける割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 仕入税額相当額の80% |
| 2026年10月1日〜2028年9月30日 | 仕入税額相当額の70% |
| 2028年10月1日〜2030年9月30日 | 仕入税額相当額の50% |
| 2030年10月1日〜2031年9月30日 | 仕入税額相当額の30% |
表の期間は、国税庁の資料の和暦(令和5年10月1日〜令和13年9月30日)を西暦にしたものです。
どの割合を使うかは、仕入れの時期で決まります。資産を譲り受けたときは、原則として引渡しのあった日です(問113-3)。2026年9月30日までに引き渡したものは80%、10月1日からのものは70%です。
この経過措置には上限があります。2026年10月1日以後に始まる課税期間では、1つの免税事業者などからの、経過措置の対象の仕入れの合計が、その年(事業年度)で税込み1億円を超えると、超えた部分には経過措置を使えません(それより前の2024年10月1日から2026年9月30日までに始まる課税期間は10億円。問113)。代金の大きい事業譲渡では、確かめどころです。
経過措置を使うには、帳簿に「80%控除対象」など経過措置の対象である旨を書き、区分記載請求書等と同じ事項を書いた請求書等を保存します(問113)。
株式譲渡なら、株式の譲渡に消費税はかからない
社長
仲介会社からは、株式を売る方法も聞きました。そちらなら消費税の心配はないのですか。
案内役
株式の譲渡そのものは非課税です。ただ、仲介会社などへの手数料には消費税がかかります。
株券などの有価証券の譲渡は非課税です(消費税法別表第二2号、国税庁 No.6201)。通達は、株券を発行していない株式も、非課税の有価証券等に含まれるとしています(基本通達6-2-1(注)2)。株式譲渡では、会社の建物や土地は会社に残ったままで、株主が株式を売ります。
| 比べること | 事業譲渡 | 株式譲渡 |
|---|---|---|
| 売るもの | 会社の事業の資産(建物・機械・在庫・のれんなど) | 株主が持っている株式 |
| 代金にかかる消費税 | 課税の資産の代金にかかる | 株式の譲渡は非課税 |
| 代金を資産ごとに分ける決まり | 課税と非課税の資産をまとめて売るときにある | 株式だけなら、分ける必要はない |
| 買い手の控除とインボイス | 課税の資産の分は、控除にインボイスなどが要る | 株式の代金は、控除の対象の仕入れに当たらない |
| 仲介会社などの手数料 | 消費税がかかる | 消費税がかかる |
会社が株式を売る場合: 親会社が子会社の株式を売るように、会社が株式を譲るときは、非課税の売上として、譲渡代金の5%に当たる額を課税売上割合の分母に入れます(消費税法施行令48条5項、No.6405)。
仲介会社などの手数料: 仲介は役務の提供で、非課税の一覧(別表第二)に当たらない限り、消費税の対象です(消費税法2条1項8号・4条1項)。通達も、土地の譲渡は非課税でも、その仲介料は課税だとしています(基本通達6-1-6)。このサイトの計算機は、国に届け出られた料率表から、消費税10%を含めた手数料を出します。たとえば譲渡額5,000万円で手数料(税込)を計算すると、機関ごとの額を同じ条件で比べられます。
売る人、代金を受け取る人、社員や許認可の引き継ぎなど、2つの方法の全体の違いは株式譲渡と事業譲渡の違いにまとめています。
契約の前に確かめること
 社長
契約書の案が届いたら、消費税のことでは、どこを見ればよいですか。
案内役
条文と国税庁の資料から、確かめどころを並べます。額と、自社に当てはまるかは、税理士や税務署に確かめてください。
- 資産ごとの代金が分けて書かれているか。分け方は合理的か(消費税法施行令45条3項、基本通達10-1-5)
- 代金は消費税を含む額か、含まない額か。消費税の額はいくらか(消費税法28条1項)
- のれん(営業権)に、いくらを割り当てているか(国税庁 質疑応答事例)
- 売り手の会社は課税事業者か、免税事業者か。インボイスの登録番号はあるか(No.6501・No.6498)
- 引渡しの日はいつか。買い手の経過措置の割合にかかわる(問113-3)
- 固定資産税や自動車税などの未経過分の精算を、どう扱うか(基本通達10-1-6)
- 仲介会社の手数料は、税込でいくらか。基準となる金額は何か
手数料の基準となる金額は、機関ごとに違います。届出をもとにした額は譲渡額3,000万円で手数料を計算するのように確かめられます。計算機の金額は株式の譲渡額を前提にしているので、事業譲渡のときの基準は、機関ごとの契約で確かめてください。費用の全体はM&Aの費用の全体に、仲介の契約で確かめる点はM&A仲介の契約の前に確かめることにまとめています。
よくある質問
社長
事業譲渡で損が出ても、消費税はかかりますか?
案内役
かかります。消費税の基準は、課税の資産の代金(対価の額)です(消費税法28条1項)。帳簿の上の額より安く譲って損が出ても、建物や機械などの代金があれば、その代金が消費税の対象です。もうけにかかる法人税などは別の税で、会社を売却したときの税金と手取りに一般的なしくみをまとめています。
社長
営業権(のれん)に値段を付けると、消費税はかかりますか?
案内役
国税庁の質疑応答事例は、営業の譲渡で受け渡す営業権の代金を、課税の対象に入れています。通達も、消費税の「資産」には権利などの形のない資産が含まれるとしています(基本通達5-1-3)。営業権だけを譲る契約の扱いも含め、個別の取引は税理士や税務署に確かめてください。
社長
個人事業主が事業を譲るときも、消費税はかかりますか?
案内役
国税庁は、個人事業者が事業に使っていた建物・機械・車両などを譲ったときも、課税の対象になるとしています(No.3240)。納める義務があるかどうかは、会社と同じく、基準期間(個人はその年の前々年)の課税売上高やインボイスの登録で決まります(No.6501)。
社長
このサイトの計算機で、事業譲渡の消費税も計算できますか?
案内役
計算できません。計算機が出すのは、仲介会社の手数料(消費税10%を含む)と、譲渡額から手数料を引いた額までです。事業譲渡の代金にかかる消費税は、資産ごとの代金や売り手の会社の状況で変わるので、税理士や税務署に確かめてください。
社長
代金の合計だけを見ていましたが、土地と建物、のれんでは扱いが違うのですね。資産ごとの内訳と消費税の額を、契約書の案で確かめてみます。
案内役
建物・機械・在庫・のれんはかかり、土地や売掛金はかからない、が基本の形です。会社が課税事業者か、インボイスの登録があるか、代金をどう分けるかを、税理士や税務署に確かめてください。手数料は計算機で、届出をもとに比べられます。
このデータについて
- 消費税のしくみは、国税庁のタックスアンサー(令和8年4月1日現在法令等)、質疑応答事例(令和7年8月1日現在の法令・通達等)、消費税法基本通達、インボイスQ&Aの問113(令和8年4月改訂)・問113-3(令和8年4月追加)によります。いずれも2026年10月16日に確かめました
- 消費税法・消費税法施行令の条文は、e-Gov法令検索で、令和8年10月1日施行の版を2026年10月16日に確かめました
- 「のれん」と「営業権」の言葉の説明は、国税庁 税務大学校の論叢80号「自己創設営業権の時価評価について」の要約(267ページ)によります
- 経過措置の期間と、飲食料品の税率の引下げの期間は、国税庁の資料の和暦を当サイトで西暦にしました。数字の例は「仮の取引」で、実在の会社の取引ではありません
- この記事は一般的なしくみの説明で、税額の試算や個別の判断ではありません。このサイトは、特定の仲介会社や専門家をすすめず、税や契約についての助言も行いません。実際の扱いと税額は、税理士や税務署に確かめてください
出典
- 国税庁 タックスアンサー No.6105 課税の対象
- 国税庁 タックスアンサー No.6201 非課税となる取引
- 国税庁 タックスアンサー No.6209 非課税と不課税の違い
- 国税庁 タックスアンサー No.6303 消費税および地方消費税の税率
- 国税庁 タックスアンサー No.3240 個人が事業用建物等を譲渡した場合の消費税
- 国税庁 タックスアンサー No.6501 納税義務の免除
- 国税庁 タックスアンサー No.6401 仕入控除税額の計算方法
- 国税庁 タックスアンサー No.6405 課税売上割合の計算方法
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 国税庁 タックスアンサー No.6498 適格請求書等保存方式(インボイス制度)
- 国税庁 タックスアンサー No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項
- 国税庁 質疑応答事例(消費税)営業の譲渡をした場合の対価の額
- 国税庁 質疑応答事例(消費税)事業者の事業用固定資産の売却
- 国税庁 質疑応答事例(消費税)たまたま土地の譲渡があった場合の課税売上割合に準ずる割合の承認
- 国税庁 消費税法基本通達
- 国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問113(令和8年4月改訂)
- 国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問113-3(令和8年4月追加)
- 国税庁 税務大学校 論叢80号「自己創設営業権の時価評価について」
- e-Gov法令検索 消費税法
- e-Gov法令検索 消費税法施行令