 社長
会社をたたむと決めたら、解散と清算という手続きがいると聞きました。何をどの順番でして、どのくらいの期間と費用がかかるのでしょうか。
 案内役
株式会社の解散と清算は、会社法で順番と期限が決まっています。登記・官報の公告・税務署などへの届出と申告を、法律と法務局・国税庁などの資料に書かれているとおりに並べます。売る場合との違いも、最後に並べます。
先に結論
- 会社をたたむには、まず解散を決め、そのあと清算(仕事を終わらせ、債務を払い、残った財産を株主に分ける後片づけ)をします。株式会社は、清算が結了するまで、清算の目的の範囲でだけ続きます(会社法471・475・476条)
- 清算人になってから2か月以内に、清算が終わることはありません。債権者が申し出る期間を2か月以上とる決まりがあるためです(会社法499条、法務局の記載例)
- 登記の登録免許税は、解散3万円・清算人9千円・清算結了2千円の合わせて4万1千円です。官報の掲載料は、1行(22字)3,589円×行数+税です(登録免許税法、国立印刷局)
- 税務署・都道府県と市区町村・年金事務所・ハローワークへの届出と、解散した年度・清算中の年度・残余財産が確定した年度の税の申告が続きます
- 2025年の解散の登記は、株式会社22,248件・特例有限会社16,265件・合同会社5,903件でした(法務省 登記統計)
- 清算で残った財産を株主が受け取るとき、資本金等の額を超える部分は配当とみなされ、株式を売ったときとは税の計算のしかたが違います。売った場合の手数料を引いた額は譲渡額3,000万円で計算するのように確かめられます
- 財産で債務を払いきれないことがはっきりしたら、破産や特別清算の手続きになります(会社法484・511条)
解散と清算の違い
社長
解散したら、その日に会社はなくなるのですか。
案内役
なくなりません。解散は「会社の仕事をやめると決めること」です。そのあとの清算が終わったときに会社はなくなり、最後に清算結了の登記をします。
会社法は、株式会社が解散する理由を次のように定めています(471条)。社長が自分で決めてたたむときは、ふつう「株主総会の決議」です。
| 解散の理由 | 中身 |
|---|---|
| 定款で決めた存続期間が終わった | 定款に「いつまで」と書いてある場合 |
| 定款で決めた解散の理由が起きた | 定款に「こうなったら解散」と書いてある場合 |
| 株主総会の決議 | 議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上が賛成する(特別決議。309条) |
| 合併で消える | 合併で相手の会社に入る場合。この場合は清算をしない(475条) |
| 破産手続開始の決定 | 裁判所が破産の手続きを始めた場合 |
| 解散を命じる裁判 | 裁判所が解散を命じた場合 |
解散すると、合併で消える場合などを除いて、清算をしなければなりません(475条)。清算をしている会社(清算株式会社)は、清算の目的の範囲の中でだけ、清算が終わるまで続くものとみなされます(476条)。清算人がするのは、続いている仕事を終わらせること、売掛金などを回収して債務を払うこと、残った財産(残余財産)を株主に分けることです(481条)。
法務局の記載例は、解散の日を先の日付にしたいときは、その日に終わる存続期間を定款に定める変更を決議して登記し、その期間が終わって解散したときに2週間以内に解散の登記をする、と注意しています。
1年にされる解散と清算結了の登記の件数
社長
会社をたたむ会社は、毎年どのくらいあるのですか。
案内役
法務省の登記統計に、会社の種類ごとの解散と清算結了の登記の件数が出ています。2025年は、株式会社だけで解散の登記が2万件を超えました。
法務省「登記統計」(商業・法人、年次)の2025年(令和7年)の件数です。本店の所在地でされた登記の数で、合併による解散は別に数えられています。
| 会社の種類 | 解散の登記 | 清算結了の登記 | 会社の継続の登記 |
|---|---|---|---|
| 株式会社 | 22,248件 | 19,643件 | 2,113件 |
| 特例有限会社(会社法の前からある有限会社) | 16,265件 | 14,779件 | 102件 |
| 合同会社 | 5,903件 | 4,582件 | 29件 |
| 3つの合計 | 44,416件 | 39,004件 | 2,244件 |
株式会社の解散の登記は、2016年の18,454件から、2022年の17,737件をはさんで、2025年は22,248件でした。合同会社の解散の登記は、2016年の2,598件から2025年の5,903件に増えています(どちらも同じ統計の第16表・第20表)。
この数は登記の件数で、会社の数と同じとは限りません。表では、解散の理由(株主総会の決議・存続期間の満了・みなし解散など)は分かれていません。「会社の継続」は、解散した会社が株主総会の決議などでもう一度仕事を続けることにした登記です(くわしくはよくある質問)。
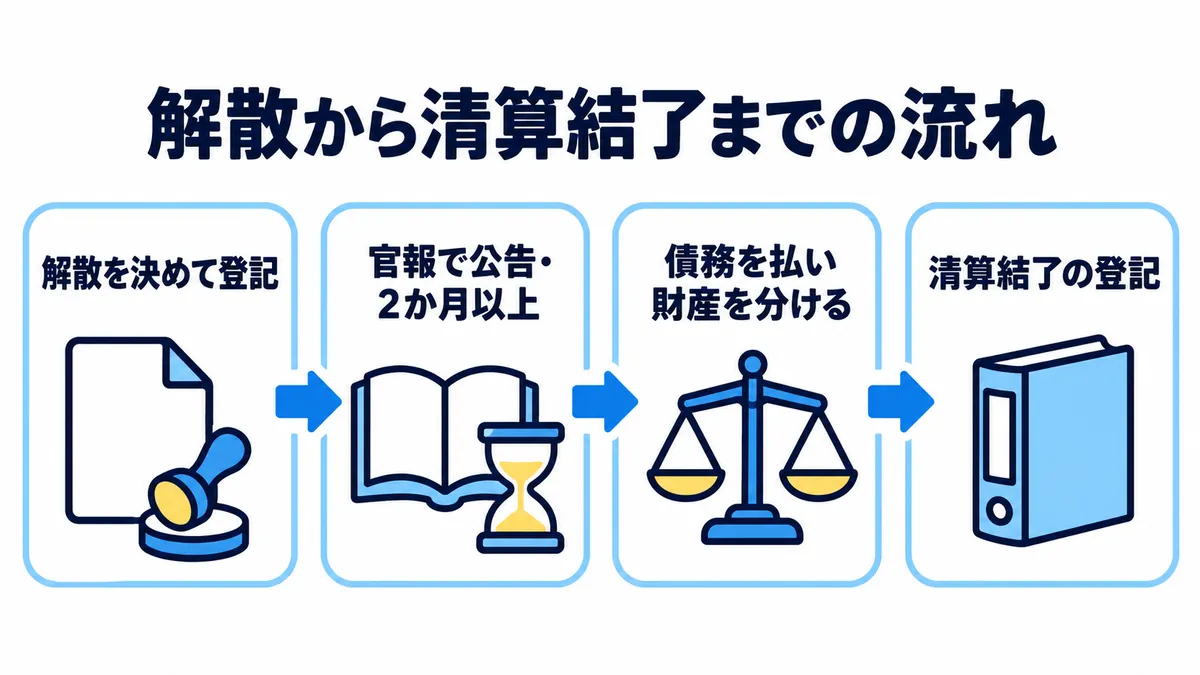
解散・清算の手続きの流れ(株式会社の場合)
 社長
具体的には、何をどの順番でするのですか。
案内役
株主総会で解散を決めてから、清算結了の登記まで、会社法に順番が書かれています。株主総会の決議で解散する株式会社の例で並べます。
法令と法務局の記載例で確かめた、主な流れです(2026年10月16日に確認)。
| 順 | すること | 期限など | 根拠 |
|---|---|---|---|
| 1 | 株主総会で解散と清算人(会社の後片づけをする人)を決める | 特別決議。定款や株主総会で別に決めなければ取締役が清算人になり、代表取締役が代表清算人になる | 会社法471・309・478・483条 |
| 2 | 法務局で、解散と清算人の登記をする | 解散の日から2週間以内(株主総会で選んだ清算人は、選ばれてから2週間以内) | 会社法926・928条 |
| 3 | 会社の財産を調べ、解散の日の財産目録と貸借対照表を作って、株主総会の承認を受ける | 清算人になったあと遅れずに | 会社法492条 |
| 4 | 官報に公告し、分かっている債権者には一人ずつ知らせる | 遅れずに。申し出の期間は2か月以上 | 会社法499条 |
| 5 | 続いている仕事を終わらせ、売掛金などを回収し、財産を売ってお金にする | 申し出の期間の中は、原則として債務を払えない | 会社法481・500条 |
| 6 | 債務を払う | 払い終えるまで、株主に財産を分けられない | 会社法502条 |
| 7 | 残った財産を株主に分ける | 分ける財産の種類と、株主への割り当て(株式の数に応じる)を清算人が決める | 会社法504条 |
| 8 | 決算報告を作り、株主総会の承認を受ける | 清算の仕事が終わったら遅れずに | 会社法507条 |
| 9 | 法務局で、清算結了の登記をする | 株主総会の承認の日から2週間以内 | 会社法929条 |
表のほかに、次のことも決まっています。
- 公告には、期間の中に申し出ないと清算から除かれる(除斥される)ことを書き添えます。分かっている債権者を除き、申し出なかった債権者は、まだ分けていない財産からしか払いを受けられません(会社法499・503条)
- 申し出の期間の中でも、少額の債権や担保のついた債権など、ほかの債権者を害するおそれのない債務は、裁判所の許可を受けて払えます(会社法500条)
- 清算が1年を超えるときは、解散の日の翌日から1年ごと(清算事務年度)に貸借対照表と事務報告を作り、貸借対照表は定時株主総会の承認を受けます(会社法494・497条)
- 決算報告には、回収や財産の処分で得た額、債務の支払いや清算の費用の額、残った財産の額、1株あたりの分配の額を書きます(法務局の記載例が引く会社法施行規則150条)
- 清算人は、清算結了の登記から10年間、帳簿と事業・清算の大事な資料を保存します(会社法508条)
- 登記を怠ったときや、公告や通知を怠ったときは、清算人などが100万円以下の過料に処されることがあります(会社法976条)
法務局に出す主な書類は、記載例では次のとおりです。
| 登記 | 主な添付書類 |
|---|---|
| 解散と清算人の登記 | 定款、株主総会議事録、株主の名前・住所・議決権数などを示す書面(株主リスト)、清算人を株主総会で選んだときは就任承諾書 |
| 清算結了の登記 | 決算報告を承認した株主総会の議事録(決算報告書を含む)、株主リスト |
代理人に頼むときは委任状を付けます。代表清算人が申請書や委任状に押す印鑑は法務局に届け出たものでなければならず、届出は印鑑届書でします(法務局の記載例)。
手続きにかかる期間(2か月より短くならない理由)
社長
全部終わるまで、どのくらいかかりますか。
案内役
全体で何か月という国の目安は見当たりませんでした。ただ、債権者が申し出る期間が2か月以上と決まっているので、それより短くはなりません。
法務局の清算結了の記載例は、清算人になってから2か月以内に清算が終わることはないので注意するよう書いています(会社法499条)。期限の決まっている手続きを、時間の順に並べるとこうなります。
| いつ | すること | 期限・長さ |
|---|---|---|
| 解散の日 | 株主総会で解散と清算人を決める | |
| 解散から2週間以内 | 解散と清算人の登記 | 会社法926・928条 |
| 解散のあと遅れずに | 官報の公告と、分かっている債権者への知らせ | 申し出の期間は2か月以上(会社法499条) |
| 解散から2か月以内 | 解散した事業年度の税の申告 | 解散の日の翌日から2か月以内(法人税法14・74条) |
| 申し出の期間が終わったあと | 債務を払い、残った財産を分ける | 期間の中は原則として払えない(会社法500条) |
| 残った財産が確定したら | 最後の事業年度の税の申告 | 確定の日の翌日から1か月以内。その間に最後の分配をするなら、分配の日の前日まで(法人税法74条) |
| 決算報告の承認から2週間以内 | 清算結了の登記 | 会社法929条 |
不動産や設備を売る、売掛金を回収する、取引先との契約を終えるといった仕事に時間がかかれば、その分だけ清算は長くなります。清算が1年を超えれば、1年ごとの決算と税の申告も続きます。
登記の税と官報の掲載料
社長
手続きにかかるお金は、どのくらいですか。
案内役
登記の税と官報の掲載料は、決まった計算のしかたがあります。専門家への費用や、事業をやめるための費用は会社ごとに違うので、種類だけを並べます。
| 費用 | 額 | 出典 |
|---|---|---|
| 解散の登記の登録免許税 | 3万円 | 登録免許税法 別表第一 第24号 |
| 清算人の登記の登録免許税 | 9千円 | 同上 |
| 清算結了の登記の登録免許税 | 2千円 | 同上 |
| 官報の公告(解散公告)の掲載料 | 1行(22字)3,589円×行数+税 | 国立印刷局のパンフレット(2ページ。2025年4月1日現在の料金) |
| 司法書士・税理士などに頼む費用 | 頼む先によって違う(このサイトは相場を示しません) | |
| 事業をやめるための費用 | 在庫の処分、建物や設備の解体、借りていた設備を返すときの原状回復、リースの解約金など。会社によって違う |
登録免許税は、法務局の記載例のとおり、解散と清算人の登記で3万9千円、清算結了の登記で2千円、合わせて4万1千円です。特例有限会社と合同会社の記載例も、同じ額です。
官報の解散公告は、国立印刷局のパンフレット(9ページ)の掲載例では、株主総会の決議で解散したこと、債権者は公告の翌日から2か月以内に申し出ること、期間の中に申し出がないと清算から除くこと、を載せる形です。申込みは、官報サービスセンターなどの取次所で受け付けています。最新の料金は申込先で確かめてください。
事業をやめるための費用は、国の事業承継・M&A補助金の「廃業・再チャレンジ枠」が補助の対象として挙げている経費です。16次公募のパンフレットでは、単独で申請する場合、2020年以降に売り手としてM&Aに着手し、3か月以上取り組んだことなどが条件で、補助率は3分の2以内、補助の額は50万円〜300万円、受付は2026年11月6日17時までです。補助事業の期間の中で、解散と清算の登記などを済ませて会社そのものの廃業を終える必要があります。条件は公募の回ごとに変わります。くわしくは会社をたたむか、売るかと事業承継・M&A補助金で仲介手数料は補助される?にまとめています。
税務署・自治体・年金事務所などへの届出と申告
 社長
法務局のほかに、どこに届け出るのですか。
案内役
税務署・都道府県と市区町村・年金事務所・ハローワークなどです。社員を雇っていたかどうかで、出すものが変わります。
| 出す先 | 書類 | 期限 | 出典 |
|---|---|---|---|
| 税務署 | 異動届出書(解散したとき・清算が結了したとき) | 異動のあとすみやかに | 国税庁 C1-8 |
| 税務署 | 給与支払事務所等の廃止の届出書(給与を払う事務所を廃止したとき) | 廃止の日から1か月以内 | 国税庁 A2-7 |
| 都道府県・市区町村 | 解散の届出(様式と期限は自治体ごとに違う) | 東京都は都税事務所へ異動届出書を出す(事務所の廃止や届出事項の変更は、その日から10日以内) | 東京都主税局 |
| 年金事務所(日本年金機構) | 適用事業所全喪届(社会保険に入っていたとき) | 事実の発生から5日以内 | 日本年金機構 |
| ハローワーク | 雇用保険適用事業所廃止届(雇用保険に入っていたとき) | 廃止の翌日から10日以内 | 厚生労働省 |
| 労働基準監督署など | 労働保険の確定保険料の申告書(社員を雇っていたとき) | 保険関係が消えた日から50日以内 | 労働保険徴収法19条 |
税務署への異動届出書は、消費税の欄に印を付ければ、消費税の異動の届出を兼ねられます(国税庁 C1-8)。業種ごとの許可や登録をやめる届出は、それぞれの窓口で確かめてください。
税の申告は、清算中も続きます。
| 申告 | 期間 | 期限 | 根拠 |
|---|---|---|---|
| 解散した事業年度 | 事業年度の初めから解散の日まで | 解散の日の翌日から2か月以内 | 法人税法14・74条 |
| 清算中の事業年度 | 解散の日の翌日から1年ごと(清算事務年度) | 各年度が終わった日の翌日から2か月以内 | 法人税基本通達1-2-9、法人税法74条 |
| 残った財産が確定した事業年度 | 最後の年度の初めから、残った財産が確定した日まで | 確定の日の翌日から1か月以内(その間に最後の分配をするなら、分配の日の前日まで) | 法人税法14・74条 |
国税庁の法人税基本通達(1-2-9)は、解散した株式会社の清算中の事業年度は、定款で決めた事業年度にかかわらず、会社法の清算事務年度になると書いています。東京都主税局も、解散したあと清算が結了するまでの期間について、法人事業税と法人都民税の申告が必要だとしています。期限や計算は、税務署・都道府県税事務所・税理士に確かめてください。
残った財産を受け取るときの税と、売る場合との違い
社長
清算して残ったお金を受け取るのと、会社を売るのとでは、手元に残る額はどう違うのでしょう。
案内役
受け取り方によって、税の計算のしかたが違います。どちらが多く残るかは会社と社長の状況で変わるので、しくみだけを並べます。
清算で残った財産は、債務を払い終えたあと、株主に株式の数に応じて分けます(会社法502・504条)。株主である社長が受け取るときの税は、所得税法と国税庁の案内では次のしくみです。
- 受け取った額のうち、会社の資本金等の額のうちその株式に対応する部分を超える部分は、配当とみなされます(みなし配当。所得税法25条1項)
- 残りの部分は、株式の譲渡所得等の収入金額とみなされます(国税庁 No.1536)
- 上場していない会社の配当は、ほかの所得と合計して税を計算する総合課税の対象で、申告分離課税は選べません。支払いのときには、所得税と復興特別所得税が20.42%の率で源泉徴収されます(国税庁 No.1330)
| 比べる点 | たたんで残った財産を受け取る | 株式を売る |
|---|---|---|
| お金を払う人 | 清算した会社(債務を払ったあとの残り) | 株式を買った人 |
| 税の区分 | 資本金等の額を超える部分は配当所得。残りは株式の譲渡所得等 | 株式の譲渡所得等 |
| 税の計算のしかた | 配当は、ほかの所得と合計する総合課税 | ほかの所得と分ける申告分離課税。所得税15%・住民税5%と、所得税の額の2.1%の復興特別所得税(No.1463) |
| 会社と事業 | 清算結了でなくなる | 買い手のもとで続く |
どちらの手元に残る額が多いかは、会社の財産の中身、資本金等の額、社長のほかの所得、売れる値段と手数料によって変わります。このサイトは、比べた結果や税額を示しません。税理士や税務署に確かめてください。株式を売ったときの税のしくみは会社を売却したときの税金と手取りに、株式譲渡と事業譲渡の違いは株式譲渡と事業譲渡の違いにまとめています。
売る道について、中小企業庁の中小M&Aガイドラインには次の記述があります。
- 後継者のいない会社が何も対策をとらずに廃業すると、社員の雇用が失われたり、取引が途切れたりするおそれがある(13ページ)
- 会社が小さかったり、赤字や債務超過だったりしても、買い手が事業の価値を認めて譲り受けたいと申し出ることは大いにありうる(30ページ)
- 判断が遅れた結果、廃業の費用すら出せない状況になるケースもある(31ページ)
- 会社全体では利益が出ない債務超過の会社でも、黒字の事業だけを譲り渡せば、社員の雇用の受け皿を確保でき、残りをたたむ費用に譲渡の代金を充てられる可能性もある(128ページ)
売った場合の手数料を引いた額は、国に届け出られた手数料から、計算機で機関ごとに確かめられます。
計算機の「手取り」は、税を引く前の額です。たたむか売るかの比べ方は会社をたたむか、売るかに、家族や社員に継ぐ道も含めた選択肢は後継者がいない会社の選択肢にまとめています。
財産で借入れを返しきれないとき
社長
借入れが多くて、会社の財産を全部売っても返しきれないかもしれません。
案内役
| 手続き | 会社法の定め | 2025年の登記の件数(株式会社) |
|---|---|---|
| 破産 | 清算中に、財産で債務を払いきれないことがはっきりしたら、清算人は直ちに破産手続開始の申立てをしなければならない(484条) | 破産・民事再生に関する登記 12,060件 |
| 特別清算 | 債務超過の疑いがあるときは、清算人は特別清算開始の申立てをしなければならない。開始が命じられると、清算は裁判所の監督のもとに置かれる(510・511・519条) | 特別清算に関する登記 785件 |
裁判所は、手続きの費用が納められないときや、特別清算をしても清算を終える見込みがないことが明らかなときなどは、特別清算を命じません(514条)。特別清算は会社法の株式会社の章にある手続きで、合同会社の章には定めがありません。特例有限会社にも当てはまりません(会社法の施行に伴う関係法律の整備等に関する法律35条)。
個別の判断は、弁護士に相談してください。社長の個人保証の扱いは経営者保証はM&Aで解除される?に、借入れが多い会社が売る道や公的な相談先は赤字・債務超過でも会社は売却できる?にまとめています。国の事業承継・引継ぎ支援センターは、売るか決めていない段階でも廃業の相談を受け、廃業を考える会社に事業の一部や財産を引き継ぐ道も探します(中小M&Aガイドライン 60・62ページ)。使い方は事業承継・引継ぎ支援センターとはにまとめています。
よくある質問
社長
解散したあとでも、会社を元に戻せますか?
案内役
株主総会の決議や存続期間の満了などで解散した株式会社は、清算が結了するまでなら、株主総会の特別決議で会社を続けられます(会社の継続。会社法473条)。みなし解散の場合は、みなされてから3年以内に限られます。続けることにしたら、2週間以内に継続の登記をします(会社法927条)。登録免許税は3万円です(登録免許税法 別表第一 第24号)。2025年の株式会社の継続の登記は2,113件でした(法務省 登記統計)。
社長
清算人は、誰がなりますか?
案内役
定款や株主総会で別に決めなければ、取締役が清算人になります(会社法478条)。代表取締役を決めていた会社では、代表取締役が代表清算人になります(483条)。株主総会で、取締役以外の人を清算人に選ぶこともできます。清算人になる人がいないときは、利害関係のある人の申立てで、裁判所が選びます。
社長
合同会社や有限会社でも、同じ手続きですか?
案内役
合同会社は、総社員の同意などで解散し(会社法641条)、定款や社員の過半数の同意で別に決めなければ、業務を執行する社員が清算人になります(647条)。官報の公告と、分かっている債権者への知らせ(2か月以上)は株式会社と同じで(660条)、清算の計算を社員が承認した日から2週間以内に清算結了の登記をします(667・929条)。特例有限会社は株式会社と同じ流れですが、解散を決める株主総会の特別決議は「総株主の半数以上で、その議決権の4分の3以上」の賛成が要ります(会社法の施行に伴う関係法律の整備等に関する法律14条)。登録免許税は、どちらも株式会社と同じ額です(法務局の記載例)。
社長
登記や申告は、自分でできますか?
案内役
法務局は、会社が申請するときの申請書の様式と記載例を公開しています。司法書士などの代理人に頼むときは、委任状を付けます。税の申告をどこまで自分で行い、どこを税理士に頼むかは、社長が決めることです。このサイトは頼む先をすすめません。たたむか売るかを迷うときは、事業承継・引継ぎ支援センターなどの公的な窓口に、廃業のことも相談できます(相談先の違いは会社を売る相談はどこにする?)。
社長
まずは決算書で財産と借入れを確かめて、売る場合の手取りとも比べてから、解散するかどうかを決めます。
案内役
解散してからは、会社法の順番どおりに進み、最短でも2か月を超えます。登記と税は、司法書士・税理士や法務局・税務署に確かめながら進めてください。どちらの道を選ぶかは社長ご自身が決めることです。
このデータについて
- 手続きの順番と期限は、e-Gov法令検索の会社法(2026年8月12日施行の版)・法人税法・所得税法・登録免許税法・労働保険徴収法・会社法の施行に伴う関係法律の整備等に関する法律で、2026年10月16日に確かめました。株主総会の決議で解散する株式会社の例です
- 登記の書類と登録免許税の額は、法務局の記載例(株式会社・特例有限会社・合同会社の解散及び清算人選任、清算結了)で確かめました。みなし解散の日程は、法務省のお知らせ(2026年10月15日)によります
- 届出と申告は、国税庁(C1-8・A2-7・法人税基本通達1-2-9・タックスアンサーNo.1330・1463・1536。令和8年4月1日現在法令等)、日本年金機構、厚生労働省、東京都主税局の案内で、2026年10月16日に確かめました。地方税は東京都の例で、自治体ごとに様式と期限が違います
- 官報の掲載料と解散公告の掲載例は、国立印刷局のパンフレット(2026年4月版、ページは印字の番号)によります。料金はパンフレットに書かれた2025年4月1日現在のものです
- 登記の件数は、法務省「登記統計」商業・法人 年次の第16表(株式会社)・第17表(特例有限会社)・第20表(合同会社)の本店の件数で、e-Statで2026年10月16日に確かめました。登記の件数で、会社の数とは一致しないことがあります。破産・民事再生と特別清算の件数も、清算中の会社に限らない登記の件数です
- 補助金は、事業承継・M&A補助金 廃業・再チャレンジ枠の16次公募のパンフレットで、2026年10月16日に確かめました
- 中小M&Aガイドラインのページは、各ページ下の「n / 139」の番号です
- 計算機の手数料は、M&A支援機関登録制度HP 登録支援機関データベースを加工して作成しています(取得日 2026年10月12日)
- 当サイトは、たたむか売るかの助言や、登記・税・法律についての助言は行いません。個別の手続きは、司法書士・税理士・弁護士や、法務局・税務署などの窓口に確かめてください
出典
- e-Gov法令検索 会社法
- e-Gov法令検索 会社法の施行に伴う関係法律の整備等に関する法律
- e-Gov法令検索 登録免許税法
- e-Gov法令検索 法人税法
- e-Gov法令検索 所得税法
- e-Gov法令検索 労働保険の保険料の徴収等に関する法律
- 法務局 商業・法人登記の申請書様式
- 法務省 令和8年度の休眠会社等の整理作業(みなし解散)について
- 法務省 登記統計 商業・法人 年次(e-Stat)
- 国税庁 C1-8 異動事項に関する届出
- 国税庁 A2-7 給与支払事務所等の開設・移転・廃止の届出
- 国税庁 法人税基本通達 第1章第2節 事業年度
- 国税庁 タックスアンサー No.1330 配当所得
- 国税庁 タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)
- 国税庁 タックスアンサー No.1536 株式等に係る譲渡所得等の収入金額とみなされる場合
- 東京都主税局 法人事業税・法人都民税(よくある質問)
- 日本年金機構 適用事業所が廃止等により適用事業所に該当しなくなったときの手続き
- 厚生労働省 雇用保険の手続き一覧
- 国立印刷局 会社法 法定公告について(パンフレット)
- 中小企業庁 中小M&Aガイドライン(第3版)
- 事業承継・M&A補助金 廃業・再チャレンジ枠 16次公募のご案内
- 中小企業庁 M&A支援機関登録制度 登録支援機関データベース