 社長
子どもは会社を継がないと言っています。社内にも、任せられる人が思い当たりません。この先をどう考えればいいのでしょうか。
 案内役
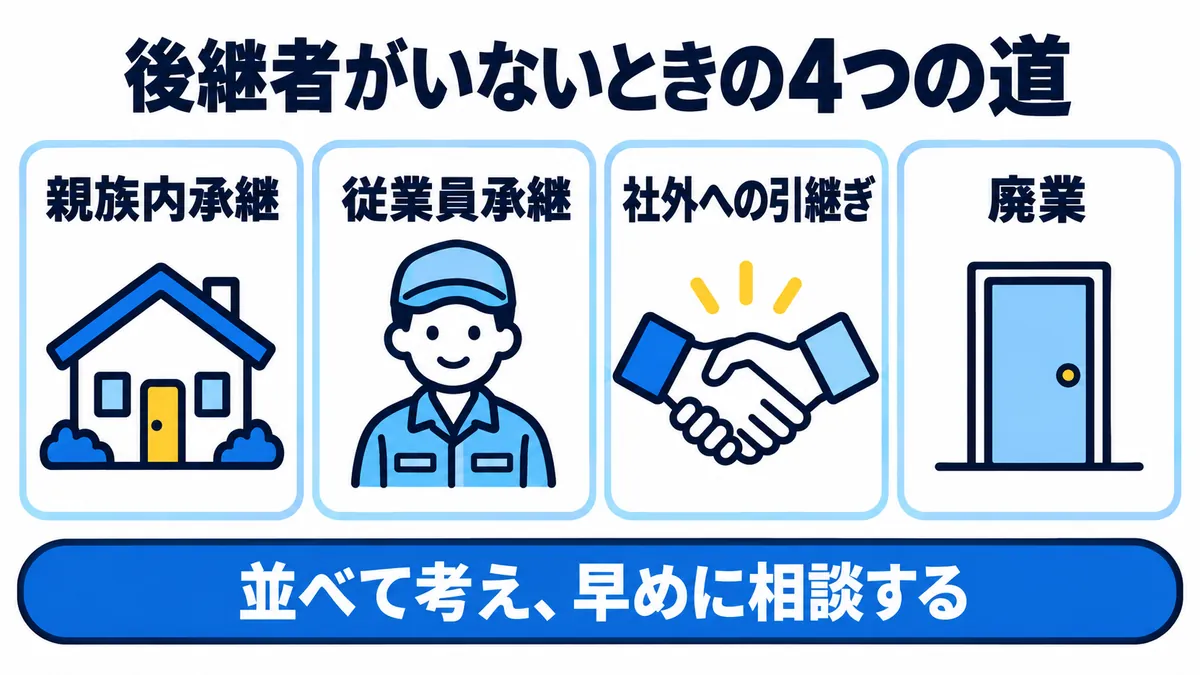
国の事業承継ガイドラインは、会社を引き継ぐ道を、家族・社員・社外の3つに分けています。たたむ道の準備も書かれています。どれを選ぶかは社長ご自身が決めることで、このサイトはどれもすすめません。それぞれの特徴と、国の制度、相談の入口を並べます。
先に結論
- 事業承継ガイドライン(第3版)は、引き継ぐ道を「親族内承継」「従業員承継」「社外への引継ぎ(M&A)」の3つに分け、引き継ぎをあきらめる場合の「廃業」の準備も書いています。どれを選ぶかは社長が決めることです
- 2026年版中小企業白書では、後継者がいない中小企業の割合(後継者不在率)は2025年に50.8%でした。経営者が60代の会社では36.3%です。どちらも下がってきています
- ガイドラインは、引退の平均が70歳前後であることから、概ね60歳頃には準備に取りかかることが望ましいとしています。後継者への移行には、3年以上かかる割合が半数を超えます
- 社員に継ぐ道では、株を買うお金、社長の個人保証(経営者保証)の扱い、親族の株主の了解が壁になりやすい、とガイドラインは書いています
- 国には、事業承継税制、経営者保証に関するガイドラインと事業承継時の特則、経営承継円滑化法の金融支援、事業承継・M&A補助金などがあります。使えるかどうかは、税理士・弁護士や窓口で確かめてください。事業承継税制のしくみと期限は事業承継税制とはにまとめています
- 国の事業承継・引継ぎ支援センターは、家族や社員への承継も、社外への引継ぎも、廃業も、無料で相談を受けています
- 社外に引き継ぐ場合の手数料の目安は、譲渡額3,000万円で手数料を計算するのように確かめられます
後継者がいない会社は、どのくらいあるか
社長
後継ぎがいないのは、うちのような会社だけでしょうか。
案内役
国の白書では、中小企業のおよそ半分で後継者がいません。ただ、その割合は年々下がっています。
2026年版中小企業白書(第1-1-44図、Ⅰ-52ページ)が示す、中小企業の後継者不在率です。
- 全体: 2016年の66.0%から、2025年は50.8%に下がった(「全体」には経営者の年齢が分からない会社も含む)
- 2025年の経営者の年代別: 60代36.3%、70代26.5%、80代以上21.3%
白書は「後継者不在の解消が一定程度進んでいる」と書き、2025年は60歳以上の経営者が過半数を占めているともしています(第1-1-45図、Ⅰ-53ページ)。同じ白書のコラム(コラム1-1-4、Ⅰ-56ページ)は、後継者不在などを背景に、黒字廃業を余儀なくされる会社もいまだに多いとしています。
事業承継ガイドライン(12〜13ページ)は、親族内承継の割合が減り、社員への承継やM&Aが増えていると書いています。中小企業庁の2015年の調査では、直近5年間に引き継いだ経営者のうち、親族から継いだ人は約35%でした。ガイドライン(25ページ)は、事業の将来への不安や、家業にとらわれない仕事の選び方など、子どもの側の考え方の広がりも背景にあるとしています。子どもが継がない会社は、珍しくなくなっています。年代ごとの移り変わりは会社を売る時期を考えるときの材料にまとめています。
4つの道の特徴と気をつける点
 社長
継ぐ家族がいないなら、売るか、たたむかしかないのでしょうか。
案内役
社員に継いでもらう道や、外から人を迎える道もあります。ガイドラインに書かれている特徴と気をつける点を、4つの道で並べます。
| 道 | ガイドラインが挙げる特徴 | 気をつける点 | ページ |
|---|---|---|---|
| 親族内承継(子などの親族) | 関係者に心情的に受け入れられやすい。早く決めれば準備の期間を長くとれる。株と経営を一緒に渡しやすい | 後継者から「引き継ぐに値する会社か」を問われる。贈与税・相続税、株の分散、経営者保証が課題になりやすい | 25・54 |
| 従業員承継(親族以外の役員・社員) | 経営の力がある人を見極めて継がせられる。長く働いた社員なら、経営の方針を保ちやすい | 親族の株主の了解。株を買うお金。ほかの役員・社員との関係。経営者保証 | 26・88 |
| 社外への引継ぎ(M&A) | 親族や社内に適任者がいなくても、広く外に候補を探せる。社長は会社を売った代金を受け取れる | 相手が見つかるまでの期間に幅がある。会社の磨き上げに早く手をつける。秘密を守る | 26〜27・98 |
| 廃業 | 引き継ぎをあきらめる場合は、余力のあるうちに計画的に事業を終える(円滑な廃業) | 取引先への説明や社員の処遇が、廃業で苦労した点の上位に挙がる。多すぎる借入れや経営者保証が壁になることもある | 50〜52 |
ページは事業承継ガイドライン(第3版)の番号です。ほかに次のことも書かれています。
- 外から人を迎える道: 社内に適任者がいないときは、取引先の会社などから人を招くこともある(90ページ)。起業を目指す人に継いでもらう後継者人材バンクもある(130ページ)
- 道を並べて考える: 家族や社員への承継を考えるときも、状況によってはM&Aの可能性も視野に入れて検討を進めるよう書いている(28ページ)
中小M&Aガイドライン(13ページ)は、後継者のいない会社が何も対策をとらずに廃業すると、社員の雇用が失われたり、取引が途切れたりするおそれがあるとしています。廃業の手続きと費用は会社をたたむか、売るかにまとめています。
準備にかかる時間と、早めに考える理由
社長
もう60代半ばです。今から考えても間に合うのでしょうか。
案内役
ガイドラインは、60歳を超えている場合は、身近な支援機関に早めに相談するよう書いています。かかる時間の目安は、道によって違います。
事業承継ガイドライン(14ページ)には、次の記述があります。
平均引退年齢が70歳前後であることを踏まえると(図表5)、概ね60歳頃には事業承継に向けた準備に着手することが望ましい。既に60歳を超えている場合には速やかに身近な支援機関に相談すべきであり、(以下略)
道ごとの時間の目安です。
| 道 | 国の資料に書かれている目安 | 出典 |
|---|---|---|
| 家族・社員に継ぐ | 後継者を決めてから引き継ぎが終わるまで(育成の期間を含む)、3年以上かかる割合が半数を超え、10年以上も少なくない | 事業承継ガイドライン 14ページ |
| 社員に継ぐ | 意思を伝えられてから社長になるまでは、親族内承継より短い傾向。それでも早めの準備が大切 | 同 88ページ |
| 社外に引き継ぐ | 相手とのマッチングに通常数か月〜1年程度。成約後の引き継ぎの作業に3か月〜1年程度 | 中小M&Aガイドライン 30・57ページ |
早めに考える理由として、国の資料は次のことを挙げています。
- 後継者を選び、経営に必要な力を身につけてもらうには、一定の準備の期間が要る(事業承継ガイドライン 28ページ)
- 準備を先延ばしにすると、時間に余裕があれば選べた道が、少しずつ失われていく(同 14ページ)
- 社外への引継ぎを早く考えて実現すると、社員の雇用を守れ、社長の手元に残る代金が多くなるケースもある(中小M&Aガイドライン 30ページ)
ガイドライン(123ページ)は、取引のある金融機関や商工会・商工会議所の担当者が、10分ほどの対話で準備のきっかけを示す「事業承継診断」を紹介しています。
社員に継ぐときに問題になりやすいこと
 社長
長く勤めてくれている番頭格の社員がいます。その人に継いでもらうことはできますか。
案内役
ガイドラインは、社員に継ぐ道に特有の課題として、後継者本人の意識、家族や親族の理解、株を買うお金を挙げています。
事業承継ガイドライン(88ページ)は、こうした課題があるため、時間をかけて進めても最後の段階で行き詰まることが少なくないとしています。主な点です。
- 株を買うお金: 社員が継ぐときは、株や事業用の財産を売って渡すことが多く、額が高いとお金の用意が難しくなりやすい。用意の仕方は、金融機関からの借入れ、後継者の役員報酬の引き上げ、会社からの借入れ(会社法の決まりや税の扱いに注意)が一般的とされる。ファンドなどの出資を受けて社員が株を買い取る例もある(95ページ)
- 社長の個人保証: 保証をどうするかが問題になることが多く、後継者の家族が反対して承継をあきらめた例もある。債務の整理や「経営者保証に関するガイドライン」の活用などで、関係者が納得できる方法を考えることが望ましい(96〜97ページ)。後継者の家族が不安を持つときは、社長がお金の負担を軽くする譲歩や、債務を減らす努力をすることが役立つ場合がある(91ページ)
- 親族の株主と社内の理解: 親族の株主の了解を早めに得て、あとで争いが起きないよう道筋をつける(26・93ページ)。後継者は、ほかの役員・社員が納得できるよう慎重に選ぶ(93ページ)
ガイドライン(26ページ)は、種類株式や持株会社、社員の持株会を使うやり方が広まったことや、親族外の後継者も事業承継税制の対象になったことで、社員に継ぐ道はより実施しやすい環境が整いつつあるとも書いています。
国の支援の名前と、おおまかなしくみ
社長
株の税金や個人保証について、助けてくれる国の制度はありますか。
案内役
いくつかあります。ここでは名前とおおまかなしくみだけを並べます。期限や条件は変わるので、確かめた日を添えます。
| 制度 | おおまかなしくみ | 主に関わる道 | 確かめた資料 |
|---|---|---|---|
| 事業承継税制(法人版) | 後継者が贈与や相続で受け取った株について、一定の要件のもとで贈与税・相続税の納税を猶予し、後継者の死亡などで免除する | 親族内承継・従業員承継 | 国税庁 No.4439・No.4148 |
| 経営者保証に関するガイドラインと、事業承継時の特則 | 会社と経営者のお金の分離などをふまえ、金融機関が保証を求めないことを検討する。特則は、新旧の社長の両方から保証をとる「二重徴求」を原則として禁じる | すべての道 | 中小企業庁「経営者保証」、事業承継ガイドライン 83〜86ページ |
| 経営承継円滑化法の金融支援 | 都道府県知事の認定を前提に、日本政策金融公庫が後継者個人に株を買うお金を貸す、信用保証協会が別枠で保証する、など | 親族内承継・従業員承継 | 事業承継ガイドライン 87〜88・95ページ、同法13・14条 |
| 事業承継・M&A補助金(事業承継促進枠) | 家族や社員などへの承継を予定する会社が、引き継ぐ経営資源を生かして行う設備投資などの費用の一部を補助する | 親族内承継・従業員承継 | 16次公募の公募要領(2026年9月) |
表の制度について、確かめた主な点です(2026年10月13日に確認)。
- 事業承継税制の期限: 国税庁のタックスアンサー(令和8年4月1日現在法令等)では、特例措置は、特例承継計画の提出が2027年9月30日まで、対象の贈与・相続が2027年12月31日までです。事業承継ガイドライン(2022年3月改訂、66ページ)には提出期限が2026年3月31日とありますが、今の国税庁の案内では延びています
- 社長が代わったときの保証: 金融庁が2026年6月26日に公表した、民間の金融機関529機関の2025年度の集計では、社長の交代時に新しい社長と保証を結ばなかった割合は合わせて56.4%(16.7%と39.7%)、新旧の両方と結んだのは3.0%でした
- 保証の相談先: 金融庁は2026年5月1日、「M&A・事業承継時における経営者保証情報ネットワーク」を開きました。経営者や後継者の相談を、関係省庁を通じて金融機関や信用保証協会と共有し、保証が必要かの認識をそろえることを目指します。あっせんや解除の約束はしないとしています
- 事業承継特別保証: 中小企業庁のページ(2023年4月3日更新)は、事業承継時に経営者保証を不要とする信用保証の制度を、全国の信用保証協会が扱うとしています。センターの経営者保証コーディネーターの業務は2023年3月31日に終わっています
- 補助金の16次公募: 受付は2026年10月2日〜11月6日17時です。後継者は、役員か社員として3年以上の経験がある人や、代表の経験がない親族などです。2031年11月5日までに経営権と株の両方を渡して承継を終える必要があり、社長の交代だけは対象外です。補助率は2分の1以内(小規模事業者は3分の2以内)、上限は800万円(賃上げの条件を満たすと1,000万円)です(公募要領 7・9・12〜13・19・26ページ)
社外に引き継ぐときの手数料の目安
社長
外に引き継ぐ場合、仲介会社にはいくらくらい払うものですか。
案内役
国に届け出られた手数料から、譲渡額ごとの目安を計算機で見られます。
中小M&Aガイドライン(63・65ページ)は、仲介会社・FAの手数料に一般的な法の決まりはなく、最低手数料を設ける会社が多いとしています。国の登録データでは、仲介の売り手側の最低手数料を届け出た2,506機関の中央値は300万円で、1,000万円以上は554機関でした(2026年10月12日取得。10億円以上の3件は入力の誤りとみられるため除いています)。
計算機は、各機関の売り手側の届出から、成功報酬に含まれない着手金・中間金も足して計算します(月額報酬と税は含みません)。仲介会社に頼まずに相手を探す道との違いは事業承継マッチングサイトとはに、手数料のしくみはM&A仲介の手数料の相場に、補助金は事業承継・M&A補助金で仲介手数料は補助される?に、手数料のほかにかかるお金はM&Aにかかる費用の全体にまとめています。業種ごとの確かめどころは、製造業のM&A・建設業のM&A・介護事業のM&A・運送業のM&Aの記事にあります。
相談の入口
社長
まだ何も決めていません。そんな段階で相談してもいいのでしょうか。
案内役
中小M&Aガイドラインは、決めていないからこそ相談することが必要だと書いています。入口はいくつかあります。
| 相談先 | 受けている相談 | 費用 | 出典 |
|---|---|---|---|
| 事業承継・引継ぎ支援センター | 家族への承継(事業承継計画づくり)、社員への承継、社外への引継ぎ、廃業。決めていない段階でも受ける | 相談は無料。紹介先の外部の専門家は有料 | 中小機構のポータル、中小M&Aガイドライン 60〜61・66ページ |
| 後継者人材バンク(センター) | 起業を目指す人との引き合わせ | センターの相談は無料 | 中小M&Aガイドライン 25・62ページ |
| マッチングサイト | 売り手と買い手がインターネットで出会う場 | 売り手は今はかからないことが多い | 同 59ページ |
| 仲介会社・FA | 相手探しから成約まで | 着手金・成功報酬など | 同 63ページ |
| 顧問の税理士・取引金融機関・商工会議所など | 最初の相談先になることが多い。事業承継診断 | 相談先による | 同 34ページ、事業承継ガイドライン 123ページ |
中小機構の事業承継・引継ぎポータル(2026年10月13日に確認)は、センターが税理士などの外部の専門家と連携し、「事業承継計画」づくりを無料で支援するとしています。中小M&Aガイドライン(34ページ)は、最初の相談には直近3年分の税務申告書・決算書などの写しがあれば十分だとしています。
どこに相談するかは社長が決めることで、このサイトはどの相談先もすすめません。センターの使い方は事業承継・引継ぎ支援センターとはに、相談先ごとの違いは会社を売る相談はどこにする?にまとめています。
よくある質問
社長
子どもに継ぐ気があるか、どう確かめればいいですか?
案内役
事業承継ガイドライン(54ページ)は、後継者の候補の同意を得たうえで、早い段階から対話を重ね、事業の実態と社長の想いを共有していくことが大切だとしています。社外に引き継ぐ前には、身近な親族(特に子や兄弟)から、家族では継がないことの了解を得ておくよう、中小M&Aガイドライン(34ページ)は書いています。話す順番は家族と社員に、会社を売ることをいつ・どう伝えるかにまとめています。
社長
社員に株を渡すときは、ただで渡すものですか?
案内役
ガイドライン(95ページ)は、社員が継ぐときは、株や事業用の財産を売って渡すことが多いとしています。贈与で渡すと贈与税がかかることがあり、事業承継税制の対象になる場合もあります。どの渡し方にするかは、税理士に確かめてください。
社長
社長を交代すれば、個人保証は外れますか?
案内役
ガイドライン(82ページ)は、保証の扱いを決めておかないと、承継のあとも前の社長が負担を負い続けることになるとしています。金融庁の2025年度の集計では、社長の交代時に前の社長の保証を外さなかった割合が、合わせて42.7%(39.7%と3.0%)でした。取引のある金融機関と早めに話し合い、迷うときは弁護士にも確かめてください。
社長
廃業すると決めていても、センターに相談できますか?
案内役
できます。中小M&Aガイドライン(60ページ)は、センターが廃業の相談も受け、決めていない段階の相談にも対応しているとしています。事業承継ガイドライン(52ページ)によると、廃業しかないと考える相談者にも、まず引き継ぐ道を探し、難しければ廃業の相談に応じます。
社長
まず、子どもと番頭格の社員に、それぞれの考えを聞いてみます。そのうえで、県のセンターで4つの道の話を聞いてみます。
案内役
どの道を選ぶかは、社長ご自身が決めることです。株の渡し方や税、保証の扱いは、税理士や弁護士に確かめながら進めてください。
このデータについて
- 4つの道の特徴と準備の期間は、中小企業庁の事業承継ガイドライン(第3版・2022年3月改訂)と中小M&Aガイドライン(第3版・2024年8月)の記述です。ページ番号は、事業承継ガイドラインは印字の番号、中小M&Aガイドラインは各ページ下の「n / 139」の番号です(2026年10月13日に確認)
- 後継者不在率と経営者の年齢は、2026年版中小企業白書 第1部第1章(第1-1-44図・第1-1-45図・コラム1-1-4、Ⅰ-52〜53・56ページ)によります。図は民間の調査会社のデータを白書が加工したもので、図の中の数字はPDFのページを画像にして読みました(PDFの取得日 2026年10月12日)
- 事業承継税制の期限は国税庁のタックスアンサー(令和8年4月1日現在法令等)、保証の集計は金融庁の2026年6月26日の公表、補助金は16次公募の公募要領(2026年9月 Ver.1.0)で、2026年10月13日に確かめました。「合わせて56.4%」「合わせて42.7%」は、公表された割合を足した数です
- 最低手数料の中央値は、M&A支援機関登録制度HP 登録支援機関データベース(取得日 2026年10月12日)を加工して数えました。手数料は各機関の届出(自己申告)です
- 当サイトは、どの道を選ぶかの助言や、税・法律・保証についての助言は行いません。個別の判断は、税理士・弁護士や国の窓口に確かめてください
出典
- 中小企業庁 事業承継ガイドライン(第3版)(2022年3月改訂)
- 中小企業庁 中小M&Aガイドライン(第3版)(2024年8月)
- 中小企業庁 2026年版 中小企業白書 第1部第1章
- 国税庁 No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)
- 国税庁 No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)
- e-Gov 法令検索 中小企業における経営の承継の円滑化に関する法律
- 中小企業庁「経営者保証」
- 中小企業庁「事業承継時の経営者保証解除に向けた専門家による支援業務および事業承継特別保証制度の取扱いを開始しました」(2023年4月3日更新)
- 金融庁「『経営者保証に関するガイドライン』等の活用実績について(2025年度の実績)」(2026年6月26日)
- 金融庁「民間金融機関における『経営者保証に関するガイドライン』等の活用実績(2025年度)」
- 金融庁「『M&A・事業承継時における経営者保証情報ネットワーク』の開設について」(2026年5月1日)
- 事業承継・M&A補助金事務局 事業承継促進枠 公募要領(16次公募)Ver.1.0(2026年9月)
- 中小企業基盤整備機構 事業承継・引継ぎポータル「親族内承継支援について」
- 中小企業基盤整備機構 事業承継・引継ぎポータル「事業承継・引継ぎ支援センター」
- 中小企業庁 M&A支援機関登録制度 登録支援機関データベース