 社長
息子に会社を継がせるつもりです。株を渡すと贈与税や相続税が重いと聞き、事業承継税制という国の制度があると知りました。期限が近いとも聞きます。どんな制度で、会社を売る場合とはどう違うのでしょうか。
 案内役
事業承継税制は、後継者が贈与や相続で受け取る株などにかかる税を、条件つきで納めるのを待ってもらえる制度です。国税庁と中小企業庁の資料に書かれているしくみ・期限・要件と、会社を売る場合との違いを並べます。使えるかどうかの判断や税額の計算はしないので、最後は税理士や窓口に確かめてください。
先に結論
- 事業承継税制は、後継者が贈与や相続で受け取った会社の株(法人版)や個人事業の事業用の財産(個人版)について、一定の要件のもとで贈与税・相続税の納税を猶予し、後継者の死亡などのときに免除する制度です(国税庁)
- 法人版には「特例措置」と「一般措置」があります。特例措置は対象の株数に上限がなく、猶予の割合は100%です。一般措置は対象が株の総数の3分の2までで、相続のときの猶予の割合は80%です
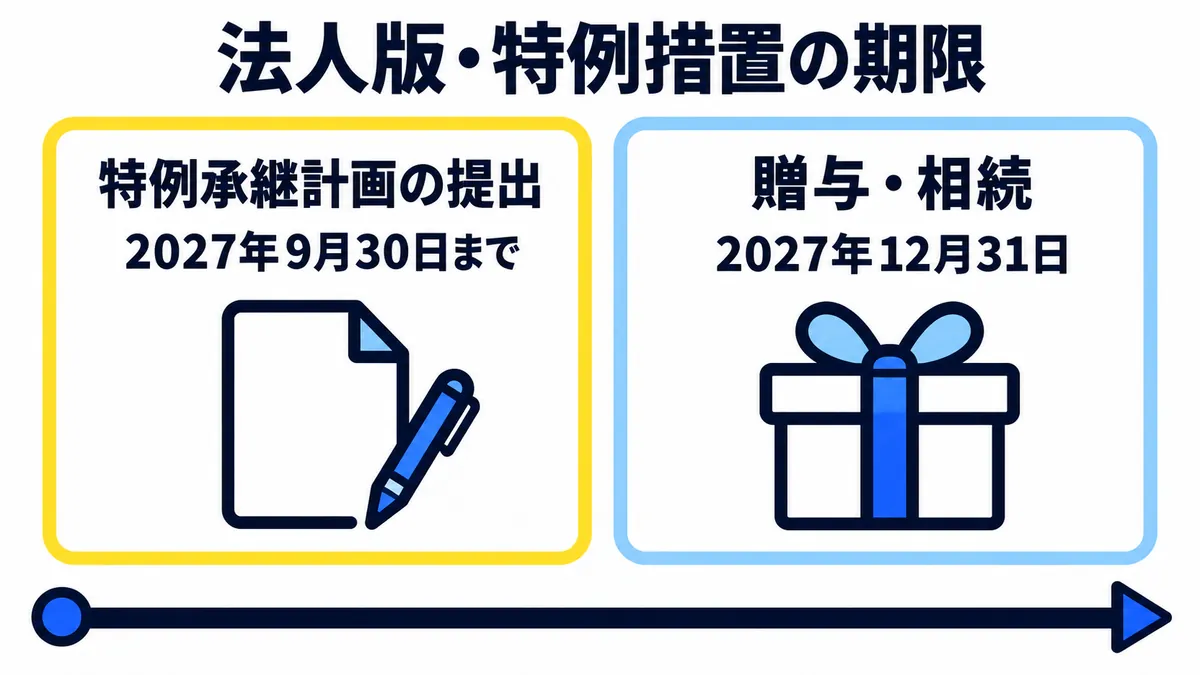
- 特例措置を使うには、特例承継計画を2027年9月30日までに都道府県に出し、2027年12月31日までに贈与・相続をする必要があります。計画の提出期限は、令和8年度の税制改正で1年6か月延びました(国税庁・中小企業庁・財務省)
- 個人版は、個人事業承継計画を2028年9月30日までに出し、2028年12月31日までの贈与・相続が対象です
- 猶予は、ずっと納めなくてよいという意味ではありません。受けた株を売ったり、後継者が代表者でなくなったりすると、猶予された税を利子税と合わせて納めることがあります
- 事業承継税制は贈与・相続で渡すときの制度です。会社を社外に売る(株を代金と引き換えに渡す)ときは、社長が受け取る代金に株の売却の税がかかります。手数料を引いて手元に残る額は、譲渡額3,000万円で計算するのように確かめられます
- 使えるかどうかや税額は会社ごとに違います。都道府県の担当課・税務署・税理士などに確かめてください
事業承継税制とは(法人版と個人版)
社長
「納税猶予」という言葉がむずかしいのですが、税がかからなくなるということですか。
案内役
納税猶予は、税を納めるのを待ってもらうことです。後継者の死亡などの決まった場合に、待ってもらっていた税が免除されます。会社の株を対象にする法人版と、個人事業の財産を対象にする個人版があります。
国税庁の「事業承継税制特集」は、事業承継税制を、中小企業における経営の承継の円滑化に関する法律(円滑化法)に基づく認定のもとで、会社や個人事業の後継者が取得した一定の資産について、贈与税や相続税の納税を猶予する制度だと説明しています。円滑化法の認定は都道府県知事が行い、申請の窓口は都道府県の担当課です。税の申告は税務署に出します。
法人版の特例措置は、平成30年度(2018年度)の税制改正で10年間の措置として作られました(国税庁 法人版事業承継税制のページ)。個人版は、令和元年度(2019年度)の税制改正で、10年間限定の制度として作られました(中小企業庁 個人版のページ)。
| 比べる点 | 法人版 | 個人版 |
|---|---|---|
| 対象 | 中小企業者である非上場の会社の株式など(議決権に制限のないものに限る) | 青色申告(正規の簿記の原則によるもの)をしていた個人事業の事業用の財産。不動産貸付業などは除く |
| 対象になる財産の例 | 後継者が受け取る会社の株 | 宅地など(400㎡まで)、建物(床面積800㎡まで)、固定資産税がかかる設備や営業用の自動車など一定の減価償却資産 |
| 猶予される税 | 贈与税・相続税(特例措置は全額) | 贈与税・相続税(全額) |
| 前もって出す計画 | 特例措置は特例承継計画(2027年9月30日まで) | 個人事業承継計画(2028年9月30日まで) |
| 対象になる贈与・相続 | 特例措置は2018年1月1日〜2027年12月31日 | 2019年1月1日〜2028年12月31日 |
表は、国税庁の法人版のあらまし(令和8年7月、1〜2ページ)と個人版のあらまし(令和8年7月、1〜2ページ)によります。個人版の対象は、贈与・相続の前の年の分の青色申告書の貸借対照表に載っていた財産です。
特例措置と一般措置の違い
社長
法人版には2つの種類があるそうですね。どちらを使うか選べるのですか。
案内役
同じ会社の株については、特例措置と一般措置のどちらかの適用になります。特例措置は期限つきで、そのかわり対象が広くなっています。
国税庁のタックスアンサー(No.4439・No.4148、令和8年4月1日現在法令等)と法人版のあらまし(1ページ)にある比べ方です。
| 比べる点 | 特例措置 | 一般措置 |
|---|---|---|
| 前もって出す計画 | 特例承継計画(2018年4月1日〜2027年9月30日に提出) | 不要 |
| 対象になる贈与・相続の期間 | 2018年1月1日〜2027年12月31日 | 期限なし |
| 対象になる株の数 | すべての株 | 株の総数の3分の2まで |
| 猶予される割合 | 100% | 贈与は100%、相続は80% |
| 渡す人と受け取る人 | 複数の株主から、後継者は3人まで | 複数の株主から、後継者は1人 |
| 雇用を保つ要件 | 5年間の雇用の平均が8割を下回っても、理由の報告書を都道府県に出して確認を受ければ、猶予が続く | 5年間の平均で8割の雇用を保つ必要がある |
| 事業を続けるのが難しくなったときの免除 | あり(売った値段などで税額を計算し直し、差額を免除) | なし |
| 相続時精算課税(贈与の税の計算のしかたの1つ)を使える相手 | 60歳以上の人から18歳以上の人への贈与 | 60歳以上の人から18歳以上の子・孫など(推定相続人である直系の子孫と孫)への贈与 |
中小企業庁の特例措置のページは、特例措置で親族外を含むすべての株主から、代表者である後継者(最大3人)への贈与・相続が対象になったと説明しています。社員などの親族でない人に継ぐ場合も、要件を満たせば対象になります。
雇用の要件について、国税庁のあらまし(4ページ)は、特例措置で雇用の平均が8割を下回ったときは、下回った理由などを書いた報告書(認定経営革新等支援機関の意見が書かれたもの)を都道府県知事に出して確認を受け、その写しを税務署への継続届出書に添えるとしています。
特例措置の期限(計画の提出は2027年9月30日まで)
 社長
期限が近いと聞きました。いつまでに何をすればいいのですか。
案内役
特例措置には期限が2つあります。計画を出す期限と、贈与・相続をする期限です。どちらも国税庁と中小企業庁が公表しています。
| 期限 | 法人版(特例措置) | 個人版 |
|---|---|---|
| 計画を出す期間 | 特例承継計画:2018年4月1日〜2027年9月30日 | 個人事業承継計画:2019年4月1日〜2028年9月30日 |
| 対象になる贈与・相続 | 2018年1月1日〜2027年12月31日 | 2019年1月1日〜2028年12月31日 |
| 計画を出す先 | 会社の主たる事務所がある都道府県 | 先代の事業者の主たる事務所がある都道府県 |
表は、国税庁の法人版・個人版のあらまし(令和8年7月)、中小企業庁の特例措置のページと個人版のページ(2026年10月16日に確認)によります。法人版の贈与の期間は、租税特別措置法70条の7の5第1項にも「平成三十年一月一日から令和九年十二月三十一日までの間」と書かれています。
期限は、これまでに延びています。
- 2025年版中小企業白書(コラム1-1-10)は、計画の提出期限を2026年3月31日までと書いていました
- 財務省の令和8年度税制改正の大綱(2025年12月26日閣議決定、35〜36ページ)は、特例承継計画の提出期限を1年6か月延長するとし、個人事業承継計画の提出期限は2年6か月延長するとしました
- いまの国税庁と中小企業庁の案内は、延びたあとの期限(法人版は2027年9月30日、個人版は2028年9月30日)です。大綱が延ばしたのは計画の提出期限で、対象になる贈与・相続の期間は、いまの国税庁の案内でも法人版が2027年12月31日まで、個人版が2028年12月31日までです
2026年10月16日の時点で、特例承継計画の提出期限まで1年を切っています。中小企業庁によると、特例承継計画には、後継者の氏名、事業承継の予定時期、承継時までの経営の見通し、承継後5年間の事業計画などを書き、認定経営革新等支援機関(国が認定した支援機関。商工会・商工会議所、金融機関、税理士、公認会計士、弁護士など)の指導と助言を受ける必要があります。計画は会社が作ります。計画の欄・添える書類・出す先は特例承継計画とはにまとめています。
国税庁のあらまし(2・6ページ)は、計画を2027年9月30日までに出すことと合わせて、贈与や相続のあとでも、円滑化法の認定を申請するときまでなら特例承継計画を出せると書いています。
使うための主な要件(会社・後継者・先代の社長)
社長
うちの会社や息子は、使える条件にあてはまるのでしょうか。
案内役
会社・後継者・先代の社長のそれぞれに要件があります。国税庁のあらましにある主な要件を、特例措置で贈与する場合で並べます。あてはまるかどうかは、都道府県の担当課や税理士に確かめてください。
| だれ | 主な要件(法人版・特例措置・贈与の場合) |
|---|---|
| 会社 | 上場会社、中小企業者にあたらない会社、風俗営業会社、資産管理会社(一定の要件を満たすものを除く)のどれにもあたらないこと |
| 後継者(株を受け取る人) | 贈与の時に会社の代表権(会社を代表する権限)があること。贈与の日に18歳以上であること。贈与の直前に会社の役員であること。後継者と特別の関係がある人(親族など)とあわせて、議決権(株主総会で賛否を投じる権利)の50%超を持つこと。その中で最も多くの議決権を持つこと(後継者が2〜3人なら、それぞれが10%以上を持ち、かつ最も多く持つこと) |
| 先代の社長(株を渡す人) | 会社の代表権を持っていたこと。贈与の直前に、本人と特別の関係がある人とあわせて議決権の50%超を持ち、後継者を除いてその中で最も多く持っていたこと。贈与の時に代表権を持っていないこと |
| 担保 | 猶予される税と利子税に見合う担保を税務署に出すこと。受けた株をすべて担保に出せば、見合う担保を出したものとみなされる |
表は、国税庁の法人版のあらまし(2〜3ページ)によります。資産管理会社は、有価証券、自分で使っていない不動産、現金・預金などの割合が総資産の70%以上の会社や、それらからの運用収入が総収入の75%以上の会社をいいます。
ほかにも、次のことが決まっています。
- 受け取る株の数:後継者が1人なら、原則として、贈与のあとに後継者の持つ株が総数の3分の2以上になるだけの株を受け取ります。先代の持つ株がそれに足りなければ、先代の持つ株のすべてを受け取ります。後継者が2〜3人なら、それぞれが総数の10分の1以上を持ち、贈与のあとの先代より多く持つことになる贈与が対象です(3ページ)
- 役員の期間:一般措置では、後継者が贈与の日まで3年以上続けて役員であることが要件です。特例措置は「贈与の直前に役員」です(3ページ)。2025年版中小企業白書(コラム1-1-10)は、令和7年度の税制改正で、特例措置に限って役員になってからの年数の要件が事実上なくなったと説明しています
- 相続の場合:後継者は、相続が始まった日の翌日から5か月を過ぎる日に代表権を持っていることが要件です。相続が始まる直前に役員であることも要件ですが、特例承継計画に書かれた後継者である場合や、先代が70歳未満で亡くなった場合は除かれます(6〜7ページ)
手続きの流れと、受けたあとに続くこと
社長
手続きは、どこに何を出すのですか。
案内役
計画と認定は都道府県、税の申告は税務署です。受けたあとも、申告から5年間は毎年、両方に書類を出します。
特例措置で、先代の社長が後継者に株を贈与する場合の主な流れです。
| 順 | すること | 出す先・期限 | 出典 |
|---|---|---|---|
| 1 | 特例承継計画を作り、認定経営革新等支援機関の指導と助言を受ける | ― | 中小企業庁 |
| 2 | 特例承継計画を出し、確認を受ける | 都道府県。2027年9月30日まで | 国税庁のあらまし 2ページ、中小企業庁 |
| 3 | 株を贈与する | 2027年12月31日まで | 国税庁のあらまし 2・11ページ |
| 4 | 円滑化法の認定を申請する | 都道府県。贈与を受けた年の翌年1月15日まで(相続は、相続が始まってから8か月以内) | 国税庁のあらまし 2・6ページ |
| 5 | 贈与税の申告書と書類を出し、担保を出す | 税務署。贈与を受けた年の翌年2月1日〜3月15日(相続税は、相続を知った日の翌日から10か月以内) | 国税庁のあらまし 3・7ページ |
| 6 | 年次報告書と継続届出書を出す | 申告から5年間は、都道府県に年次報告書、税務署に継続届出書を毎年。6年目からは税務署に継続届出書を3年ごと | 中小企業庁、国税庁のあらまし 4ページ |
| 7 | 後継者の死亡などで、猶予された税が免除される | 税務署に免除届出書などを出す | 国税庁のあらまし 5・9ページ |
先代の社長が亡くなったときは、免除届出書などを出すことで、猶予されていた贈与税の全部または一部が免除されます。そのかわり、贈与で受けた株は相続で受け取ったものとみなされ、贈与の時の価額で、ほかの相続財産と合わせて相続税を計算します。都道府県知事の確認(相続が始まってから8か月以内に申請)を受けるなど一定の要件を満たせば、その株について相続税の納税猶予に切り替えられます(国税庁のあらまし 5・10ページ)。
窓口ごとに受け持つことは、次のとおりです。
| 窓口 | 受け持つこと |
|---|---|
| 都道府県の担当課 | 特例承継計画の提出、円滑化法の認定、年次報告。会社の主たる事務所がある都道府県が窓口(国税庁のあらまし 12ページに一覧) |
| 税務署 | 贈与税・相続税の申告、担保、継続届出書。面接での個別相談は事前予約制 |
| 認定経営革新等支援機関 | 特例承継計画への指導と助言。中小企業庁の認定支援機関検索システムで探せる |
このサイトは、特定の窓口や専門家をすすめません。会社を売る相談も含めた相談先の違いは会社を売る相談はどこにする?に、国の無料の窓口は事業承継・引継ぎ支援センターとはにまとめています。
猶予された税を納めることになる主な場合
社長
猶予を受けたあとで、税を納めることになるのは、どんなときですか。
案内役
受けた株を売ったとき、後継者が代表者でなくなったときなどです。申告から5年間と、そのあととで扱いが変わります。
法人版の特例措置で、猶予された税を納めることになる主な場合です(国税庁のあらまし 4・8ページ)。表の「5年間」は、申告期限の翌日から5年を過ぎる日までなどの期間(特例経営承継期間)です。
| 起きたこと | 申告から5年間 | 5年を過ぎたあと |
|---|---|---|
| 受けた株の一部でも売るなどしたとき(次の後継者への免除の対象になる贈与を除く) | 猶予された税の全額と利子税を納める | 売った分に対応する税と利子税を納める |
| 後継者が代表権を持たなくなったとき | 全額と利子税を納める(やむを得ない理由があるときを除く) | 猶予が続く |
| 会社が資産管理会社にあたるようになったとき(一定の会社を除く) | 全額と利子税を納める | 全額と利子税を納める |
| 雇用の平均が、贈与・相続の時の8割を下回ったとき | 猶予が続く(理由の報告書を出して確認を受ける)。一般措置は全額と利子税を納める | 猶予が続く |
国税庁のあらましには、次のことも書かれています。
- 「やむを得ない理由」は、後継者が精神障害者保健福祉手帳(1級)や身体障害者手帳(1級または2級)の交付を受けたこと、要介護5の認定を受けたことなどです(8ページ)
- 納めることになった税は、そうなった日から2か月を過ぎる日までに納めます(4・8ページ)
- 利子税は、申告期限の翌日から納める日までの日数に応じて年3.6%で計算します。利子税特例基準割合が7.3%に満たない年は軽くなります。5年間を過ぎてから納めるときは、5年間の分の利子税の割合が年0%になります(11ページ)
- 継続届出書を出さないと、猶予された税の全額と利子税を納めることになります(4・9ページ)
反対に、猶予された税が免除される主な場合として、後継者の死亡、5年間を過ぎてから次の後継者に株を贈与して次の後継者が制度を受けるとき、5年間を過ぎてから会社に破産手続開始の決定などがあったときなどが挙げられています(5・9ページ)。猶予は、要件を守り続けることが前提です。
継ぐか、売るか(事業承継税制と会社を売る場合の違い)
 社長
息子が継がないと言ったら、会社を売ることも考えています。事業承継税制と売る場合とでは、何が違うのでしょう。
案内役
株を渡すときの形が違います。事業承継税制は贈与や相続で後継者に渡すときの制度です。売る場合は株を代金と引き換えに渡すので、社長が代金を受け取り、その代金に税がかかります。どちらがよいかはこのサイトでは言えないので、両方の数字をそろえて比べてください。
| 比べる点 | 後継者に継ぐ(事業承継税制を使う場合) | 社外に売る(株を譲渡する場合) |
|---|---|---|
| 株を渡す相手 | 親族や社員などの後継者(特例措置は3人まで) | 買い手(会社や個人) |
| 渡し方 | 贈与・相続 | 売買(株式譲渡) |
| 社長が受け取るお金 | 贈与・相続で渡すので、株の代金は受け取らない | 譲渡額から、仲介会社などへの手数料と税を引いた額 |
| かかる税 | 後継者に贈与税・相続税。要件のもとで納税を猶予 | 社長に、株を売ったもうけ(譲渡益)への所得税15%・住民税5%と、復興特別所得税(所得税の額の2.1%) |
| 渡したあと | 後継者が代表者を続け、株を持ち続けるなどの要件が続く | 株主が買い手に替わり、会社の経営は買い手のもとに移る |
株を売ったときの税は、国税庁のタックスアンサー(No.1463、令和8年4月1日現在法令等)によります。上場していない会社の株(一般株式等)を売ったもうけは、譲渡価額から取得費などの必要経費を引いて計算し、ほかの所得と分けて税を計算します。率は令和8年4月1日現在の法令によるもので、売る年によって変わる点は会社を売却したときの税金と手取りにまとめています。受け取った代金を持ち続ければ、現金や預貯金も、将来の相続で相続税がかかる財産に含まれます(国税庁 No.4105)。
事業承継税制を受けて継いだあとで、後継者が会社を売ることもありえます。国税庁のあらましでは、受けた株を売ると、5年間の中なら猶予された税の全額、5年を過ぎたあとなら売った分に対応する税を、利子税と合わせて納めます(4・8ページ)。
特例措置には、5年を過ぎたあとに事業を続けるのが難しい一定の事由があって、会社を売ったり解散したりした場合の免除があります(国税庁のあらまし 9ページ)。
- 一定の事由:過去3年のうち2年以上赤字、過去3年のうち2年以上売上が減った、利子のつく負債が売上の6か月分以上、同じ業種の上場会社の株価が前の年を下回った、後継者の心身の故障などで事業を続けるのが難しい(この場合は譲渡・合併のみ)など
- 売った値段(その時の相続税評価額の50%が下限)や、解散の時の相続税評価額をもとに税額を計算し直します。計算し直した税額と直前の配当などの額の合計が、もとの猶予税額を下回れば、その差額が免除されます(計算し直した税額は納めます)。過去5年間の配当や多すぎる給与は税額に加えます
- 50%の下限で計算したときも、売ってから2年後に、売った時の雇用の半数以上が保たれていれば、実際の値段で計算した税額との差額が、その時点で免除されます
中小企業庁の特例措置のページは、これを「将来的な売却・廃業の際の税負担を軽減」するしくみと説明しています。
社外に売る場合に手数料を引いて手元に残る額は、国に届け出られた手数料から、機関ごとに計算機で確かめられます。
計算機の「手取り」は、税を引く前の額です。売ったときの税のしくみは会社を売却したときの税金と手取りに、株式譲渡と事業譲渡の違いは株式譲渡と事業譲渡の違いに、親族・社員に継ぐ道と売る道・たたむ道の比べ方は後継者がいない会社の選択肢にまとめています。会社の値段の考え方は会社はいくらで売れる?をご覧ください。
よくある質問
社長
事業承継税制を使えば、相続税はかからないのですか?
案内役
かからないのではなく、納めるのを待ってもらう(猶予)制度です。後継者の死亡などの決まった場合に免除されます。要件を満たさなくなると、猶予された税の全部または一部を利子税と合わせて納めます(国税庁の法人版のあらまし)。特例措置で猶予されるのは株にかかる税の100%で、一般措置は相続のとき80%です。
社長
親族ではない社員に継ぐときも使えますか?
案内役
中小企業庁は、特例措置では親族外を含むすべての株主から、代表者である後継者(最大3人)への贈与・相続が対象になったと説明しています。特例措置では、60歳以上の人から18歳以上の人への贈与に相続時精算課税を使えます(国税庁 No.4439)。要件にあてはまるかは、都道府県の担当課や税理士に確かめてください。
社長
特例承継計画を2027年9月30日までに出さないと、どうなりますか?
案内役
中小企業庁は、特例措置を受けるには期限までに特例承継計画を都道府県に出して確認を受ける必要があるとしています。一般措置は計画が要らず、期限もありませんが、対象は株の総数の3分の2まで、相続のときの猶予の割合は80%です(国税庁 No.4148)。
社長
事業承継税制を使ったあとで、会社を売ることはできますか?
案内役
売ることはできますが、猶予された税を納めることになります。申告から5年間の中なら全額、5年を過ぎたあとなら売った分に対応する税を、利子税と合わせて納めます。特例措置では、5年を過ぎたあとに事業を続けるのが難しい一定の事由があれば、売った値段などで税額を計算し直し、差額が免除される場合があります(国税庁の法人版のあらまし 4・8・9ページ)。
社長
まずは息子と話して、継ぐなら期限に間に合うよう計画のことを県の窓口と税理士に聞いてみます。継がないなら、売った場合にいくら残るかも計算して比べます。
案内役
特例承継計画の期限は2027年9月30日、贈与・相続は2027年12月31日までです。継ぐか売るかを決めるのは社長とご家族なので、両方の材料をそろえてから比べてください。
このデータについて
- 制度のしくみ・要件・期限・納める場合は、国税庁の法人版と個人版のあらまし(いずれも令和8年7月)、国税庁の事業承継税制特集と法人版・個人版のページ、タックスアンサー No.4439・No.4148(令和8年4月1日現在法令等)によります。ページ番号は、あらましの各ページに印字された番号です
- 特例承継計画の中身と期限、受けたあとの報告は、中小企業庁の法人版事業承継税制(特例措置)のページと個人版のページによります
- 期限の延長は、財務省の令和8年度税制改正の大綱(2025年12月26日閣議決定、35〜36ページ)と、2025年版中小企業白書(コラム1-1-10)によります
- 株を売ったときの税と相続税がかかる財産は、タックスアンサー No.1463・No.4105(令和8年4月1日現在法令等)によります
- いずれも2026年10月16日に確認しました。税制は毎年の改正で変わることがあります。贈与や相続をする年の案内を、国税庁と中小企業庁のホームページで確かめてください
- この記事は一般的なしくみの説明です。当サイトは、制度が使えるかどうかの判断、税額の計算、継ぐか売るかの助言は行いません。税理士・弁護士・都道府県の担当課・税務署に確かめてください
出典
- 国税庁 事業承継税制特集
- 国税庁 法人版事業承継税制
- 国税庁 個人版事業承継税制
- 国税庁 タックスアンサー No.4439 非上場株式等についての贈与税の納税猶予及び免除の特例等(法人版事業承継税制)
- 国税庁 タックスアンサー No.4148 非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)
- 国税庁 タックスアンサー No.1463 株式等を譲渡したときの課税(申告分離課税)
- 国税庁 タックスアンサー No.4105 相続税がかかる財産
- 中小企業庁 法人版事業承継税制(特例措置)
- 中小企業庁 個人版事業承継税制の前提となる認定
- 中小企業庁 2025年版 中小企業白書(HTML版)第1部第1章第9節 事業承継
- 財務省 令和8年度税制改正の大綱
- e-Gov 法令検索 租税特別措置法