 社長
いずれ息子か、長く勤めている社員に会社の株を渡したいと考えています。株を渡すときの税の制度には「特例承継計画」という書類があって、その期限が延びたと聞きました。何を書いて、どこに、いつまでに出すものなのでしょうか。
 案内役
特例承継計画は、事業承継税制の特例措置を使うために、会社が前もって都道府県に出す計画です。中小企業庁の様式と記載の手引き、国税庁のあらまし、財務省の税制改正の大綱、法令で、書くこと・出す先・期限と、期限が延びた経緯を順に確かめます。使えるかどうかの判断や税額の計算はしないので、最後は都道府県の担当課や税理士に確かめてください。
先に結論
- 特例承継計画は、子どもや社員などの後継者に株を贈与・相続で渡すときに、事業承継税制の特例措置(株にかかる贈与税・相続税の全額の納税を猶予するしくみ)を使うための計画です。会社が作り、主たる事務所がある都道府県に出して、知事の確認を受けます(中小企業庁)
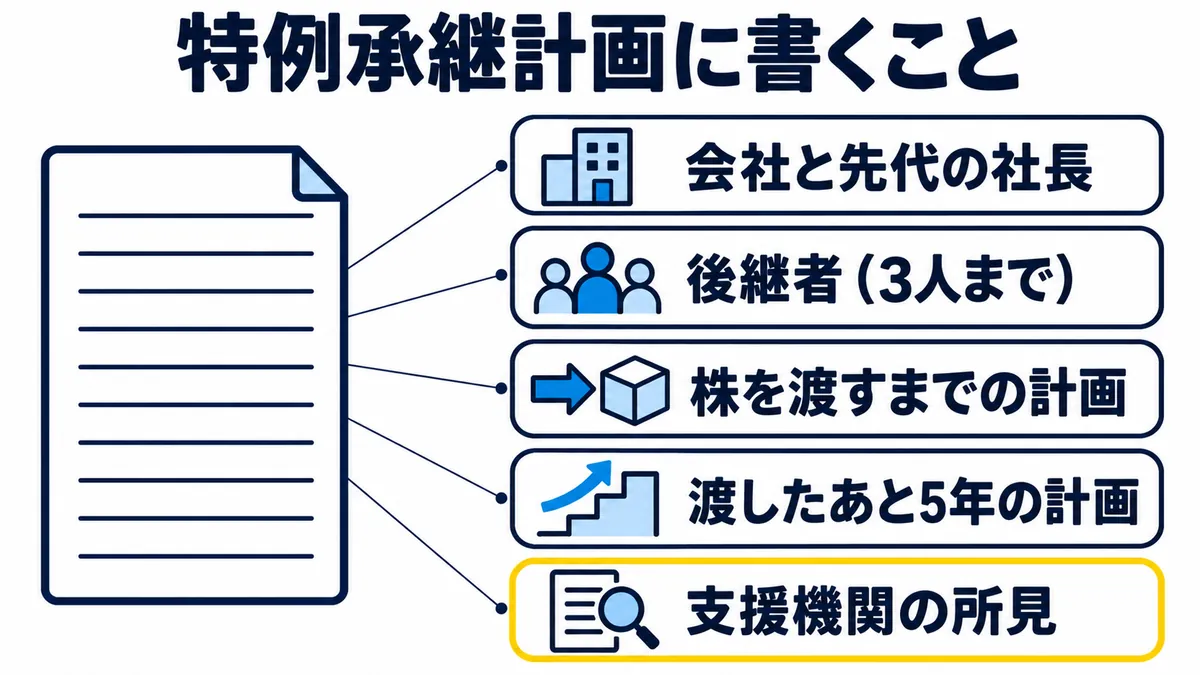
- 計画には、株を渡す先代の社長、受け取る後継者(3人まで)、株を渡すまでの経営の計画、渡したあと5年間の経営計画を書きます。別紙には、認定経営革新等支援機関(国が認定した支援機関)が指導と助言の内容を書きます
- 出せる期間は2018年4月1日から2027年9月30日までです。令和8年度の税制改正で1年6か月延び、2026年4月1日に施行された省令の改正でこの日付になりました(財務省の大綱、中小企業庁、施行規則17条2項)
- 延びたのは計画を出す期限です。特例措置の対象になる贈与・相続の期間は、今も2027年12月31日までです(租税特別措置法70条の7の5・70条の7の6)
- 計画は、株を渡したあとでも、円滑化法の認定を申請するときまでなら出せます。ただし、省令に書かれた出す期限は2027年9月30日です
- 計画に名前のない人は、特例の認定を受けられません。後継者を変えるときは、変更の申請と、支援機関の指導と助言がもう一度要ります
- 継ぐか売るかが決まっていない場合は、売ったときに手数料を引いて残る額も、譲渡額3,000万円で計算するのように確かめておくと、比べる材料になります
特例承継計画とは(特例措置を使うための入口)
社長
「計画」と聞くと、銀行に出すような分厚い事業計画書を思い浮かべます。そういうものを作るのでしょうか。
案内役
様式は国が決めていて、会社・先代の社長・後継者と、2つの時期の経営の計画を書く欄、それに支援機関が書く別紙でできています。中小企業庁の手引きは、承継後の計画に設備投資や売上の目標まで書くことは求めていないとしています。
特例承継計画は、中小企業における経営の承継の円滑化に関する法律(円滑化法)の施行規則(経済産業省の省令。以下「施行規則」)16条1号で、次のように定められた計画です。
当該中小企業者の経営を確実に承継するための具体的な計画(「特例承継計画」という。)
国税庁の法人版のあらまし(令和8年7月、2・6ページ)は、「特例承継計画」を施行規則16条1号の計画、「特例承継計画の確認」を施行規則17条1項1号の都道府県知事の確認だと説明しています。法人版事業承継税制には「特例措置」と「一般措置」があり、計画が要るのは特例措置だけです。
| 比べる点 | 特例措置 | 一般措置 |
|---|---|---|
| 前もって出す計画 | 特例承継計画(2018年4月1日〜2027年9月30日に提出) | 不要 |
| 対象になる贈与・相続 | 2018年1月1日〜2027年12月31日 | 期限なし |
| 対象になる株 | すべての株 | 株の総数の3分の2まで |
| 猶予される割合 | 100% | 贈与は100%、相続は80% |
| 株を受け取る後継者 | 最大3人 | 1人 |
表は、国税庁のあらまし(1ページ)と中小企業庁の申請マニュアル第1章(2ページ)によります。中小企業庁の特例措置のページは、特例措置では、親族外を含むすべての株主から、代表者である後継者(最大3人)への贈与・相続が対象になったと説明しています。子どもだけでなく、社員に継ぐ場合も、要件を満たせば対象になりえます。制度の全体と要件は事業承継税制とはにまとめています。
中小企業庁の記載の手引き(2ページ)は、特例措置を使うまでの手続きを、次の順番で示しています。
| 順 | すること | 出す先 |
|---|---|---|
| 1 | 特例承継計画を作り(認定支援機関の指導と助言を受ける)、出して確認を受ける | 都道府県 |
| 2 | 株を贈与・相続で渡し、円滑化法の認定を申請する。都道府県知事が認定する | 都道府県 |
| 3 | 特例承継計画と認定書の写しを添えて、贈与税・相続税を申告する。ここから納税の猶予が始まる | 税務署 |
計画に書くこと(様式第21の5つの欄)
 社長
実際の用紙には、どんな欄があるのですか。
案内役
様式第21には5つの欄があります。中小企業庁のホームページに、記載の手引きと、サービス業・製造業・小売業の3つの記載例が載っています。
特例承継計画の用紙は、施行規則の様式第21(確認申請書)で、大きさはA4です。欄ごとに書くことは次のとおりです。
| 欄 | 書くこと | 記載の手引きの注意 |
|---|---|---|
| 1 会社について | 主たる事業の内容、資本金の額、常時使用する従業員の数 | ― |
| 2 特例代表者について | 株を渡す予定の代表者(先代の社長)の氏名と、代表権の有無(無い場合は退任した日) | 計画を出す時に、代表者であるか、代表者だった人であること |
| 3 特例後継者について | 株を受け取る予定の後継者の氏名(3人まで) | 名前を書いた人でなければ、特例の認定を受けられない |
| 4 株を渡すまでの経営の計画 | 株を渡す予定の時期、それまでの経営の課題、課題への対応 | 贈与・相続のあとに計画を作る場合や、先代がすでに役員を退いている場合は書かなくてよい |
| 5 渡したあと5年間の経営計画 | 1年目から5年目まで、年ごとの具体的な取り組み | 設備投資・新しい事業や、売上・利益の目標を書くことまでは求めていない |
表は、中小企業庁の記載の手引き(令和8年4月改訂版、3ページ)と様式第21の記載例によります。
5年間の経営計画について、記載の手引き(3〜4ページ)には、次のことも書かれています。
- 後継者が、先代の社長や認定支援機関とよく相談して、事業を続け、伸ばすのに要ると考える内容を自由に書く
- すでに後継者が代表権を持っている場合も、株を受け取って経営権が安定したあとの取り組みを書く
- 各年に取り組みが書かれている必要がある。すべてが新しい取り組みである必要はない
- 株を渡すのが数年先で、いまは具体的に書きにくい場合は、大まかに書いておき、実際に株を渡す前に、計画の変更の手続きで具体的にすることもできる
中小企業庁の記載例1(サービス業・クリーニング業)では、1年目に郊外の店でコートやふとんのサービスを強めて広告をする、2〜3年目に仕上げた品物の預かりサービスを準備して始める、4年目に駅前の店を改装する、5年目に新しい事業か新しい店で売上を伸ばすことを目指す、という形で、年ごとの取り組みを短い文で書いています。
認定支援機関の所見(指導と助言)
社長
「認定支援機関の所見」とありますが、だれに何を書いてもらうのですか。
案内役
国が認定した支援機関に計画を見てもらい、指導と助言の内容を別紙に書いてもらいます。商工会や商工会議所、金融機関、税理士などが認定を受けています。
認定経営革新等支援機関(以下「認定支援機関」)は、専門の知識や実務の経験が一定以上あると国が認定した支援機関です。商工会や商工会議所のほか、金融機関、税理士、公認会計士、弁護士などが認定されています。中小企業庁の申請マニュアル第1章(8ページ)によると、2026年2月時点で31,203機関です。
計画の別紙「認定経営革新等支援機関による所見等」は、認定支援機関が書きます(様式第21の備考)。
| 別紙の欄 | 書くこと |
|---|---|
| 1 認定支援機関の名称等 | 認定支援機関のID番号、名称、代表者の氏名(法人の場合)、所在地 |
| 2 指導・助言を行った年月日 | 指導と助言をした日 |
| 3 指導・助言の内容 | 承継の時期や準備の状況、承継までの経営の課題と対応、承継後の計画の実現性などについての指導と助言 |
記載の手引き(4ページ)は、認定支援機関が確かめる点として、次のことを挙げています。
- 2つの経営の計画に、「なぜその取り組みを行うのか」「その結果、どんな効果が期待されるか」が書かれているか
- 承継後5年間の計画で、各年に取り組みが書かれているか、できるだけ具体的か
- 所見の欄には、取り組みへの評価や、実現の見込み(とそれを高めるための指導・助言)を書く
記載例1の別紙には、売上の7割を占める店の改装に向けて、郊外の店の売上を増やす取り組みを指導したこと、改装の資金計画を、取引のある銀行にも今から相談するようにしていること、株の評価が高く、後継者以外の相続人の遺留分(法律で守られた相続の取り分)に関わるおそれがあるため「遺留分に関する民法の特例」を紹介したことが書かれています。
認定支援機関は、中小企業庁の「認定支援機関検索システム」で、近くの機関を探せます。指導と助言に費用がかかるかどうかは、頼む先に確かめてください。このサイトは、特定の支援機関や専門家をすすめません。相談先の違いは会社を売る相談はどこにする?にまとめています。
出す先と添える書類(都道府県の担当課)
社長
できあがった計画は、税務署に出すのですか。
案内役
計画を出す先は税務署ではなく、会社の主たる事務所がある都道府県の担当課です。確認されると、都道府県から確認書が交付されます。
国税庁のあらまし(12ページ)は、特例承継計画の提出の窓口は、会社の主たる事務所がある都道府県だとしています。中小企業庁の案内と施行規則17条2項による、出すものは次のとおりです。
| 出すもの | 中身 |
|---|---|
| 確認申請書(特例承継計画・様式第21) | 原本1部と写し1部。認定支援機関が書いた別紙を含む |
| 履歴事項全部証明書(会社の登記の証明書) | 原本。確認を申請する日の前3か月以内に取ったもの。先代がすでに代表者を退いていて、そのことが載っていない場合は、載っている閉鎖事項証明書も |
| 返信用の封筒 | 返送先を書き、切手を貼ったもの(A4を折らずに返せるもの) |
都道府県知事は、確認をしたときは確認書(様式第22)を交付し、確認をしないと決めたときはその旨を通知します(施行規則17条5項)。確認の判断ができないときは、参考になる資料を別に求められることがあります(中小企業庁 提出書類の案内)。
株を渡す前に計画を出せなかった場合でも、贈与・相続のあとに、円滑化法の認定を申請するときまでに出すことができ、認定の申請と一緒に出すこともできます(国税庁のあらまし 2・6ページ、中小企業庁の記載の手引き 2ページ)。ただし、施行規則17条2項は、確認の申請を「令和九年九月三十日まで」にするとしています。
中小企業庁のページに、都道府県ごとの担当課と電話番号の一覧があります。東海4県の担当課は次のとおりです(2026年10月16日に確認)。
| 県 | 担当課 | 電話 |
|---|---|---|
| 岐阜県 | 商工労働部 商業・金融課 | 058-272-8389 |
| 静岡県 | 経済産業部 商工業局 経営支援課 | 054-221-2807 |
| 愛知県 | 経済産業局 中小企業部 中小企業金融課 | 052-954-6332 |
| 三重県 | 雇用経済部 中小企業・サービス産業振興課 | 059-224-2534 |
ほかの都道府県は、中小企業庁のページか、国税庁のあらまし(12ページ、令和8年6月1日現在)の一覧で確かめてください。
提出期限と延長の経緯(2027年9月30日まで)
社長
期限が延びたと聞きました。いつまでだったものが、いつまでになったのですか。
案内役
令和8年度の税制改正で、2026年3月31日までだった期限が1年6か月延びて、2027年9月30日までになりました。計画の期限は、これまでにも2回延びています。
計画の提出期限は、税制改正のたびに次のように延びてきました。
| 税制改正 | 特例承継計画の提出期限 | 出典 |
|---|---|---|
| 平成30年度(2018年度) | 特例措置を10年間の措置として創設。計画の提出は2018年4月1日から | 中小企業庁、国税庁 |
| 令和4年度 | 1年延長 | 経済産業省の令和8年度税制改正要望(29-5ページ) |
| 令和6年度 | 2年延長。2026年3月31日まで | 財務省 令和6年度税制改正の大綱(26ページ)、2025年版中小企業白書(コラム1-1-10) |
| 令和8年度 | 1年6か月延長。2027年9月30日まで | 財務省 令和8年度税制改正の大綱(35〜36ページ)、施行規則17条2項 |
いまの期限は、施行規則17条2項に「令和九年九月三十日までに、様式第二十一による申請書に(中略)都道府県知事に提出するものとする」と書かれています(e-Gov、2026年4月1日施行の改正後の条文)。中小企業庁の記載の手引き(2ページ)と申請マニュアル第1章(2ページ)も、2026年4月1日施行の省令の改正で提出期限が1年6か月延びたと書いています。
延びていないものもあります。特例措置の対象になる贈与・相続の期間です。租税特別措置法70条の7の5第1項(贈与)と70条の7の6第1項(相続)は、特例措置を初めて受ける贈与・相続の期間を「平成三十年一月一日から令和九年十二月三十一日までの間」としています。財務省の令和8年度の大綱が延ばしたのも「特例承継計画の提出期限」で、国税庁のあらまし(令和8年7月、1・11ページ)も、贈与・相続の期限を2027年12月31日としています。「事業承継税制の延長」というときに延びたのは、計画を出す期限のほうです。
個人事業の財産を対象にする個人版事業承継税制の「個人事業承継計画」は、令和8年度の大綱で2年6か月延び、2028年9月30日までです(施行規則17条4項)。
経済産業省の令和8年度税制改正要望には、特例承継計画の申請件数が載っています(29-4ページ、2025年3月末時点の集計)。
| 年度 | 特例承継計画の申請件数 |
|---|---|
| 2018年度(平成30年度) | 2,936件 |
| 2019年度(令和元年度) | 3,451件 |
| 2020年度(令和2年度) | 2,808件 |
| 2021年度(令和3年度) | 2,661件 |
| 2022年度(令和4年度) | 2,690件 |
| 2023年度(令和5年度) | 5,531件 |
| 2024年度(令和6年度) | 1,671件 |
7年度分を足すと21,748件です(当サイトで合計)。同じ要望は、2023年度は提出期限が延びる前の駆け込みなどで大きく増え、その反動で2024年度は減ったと説明しています(29-3ページ)。
延長を求めた理由として、同じ要望(29-1・29-2ページ)は次のことを挙げています。
- 特例措置を作った2018年には、経営者の年齢のピークは60代後半だったが、2024年には50代後半になり、なだらかになりつつある
- 事業承継は一定程度進んだとみられる一方で、物価高などの見通しにくい経営環境の中で、制度の期限までに手続きや後継者の育成が終わらず、まだ事業承継が要る70代以上の事業者が多くいる
- これから承継が本格的に要る60代の層も多い
- そのため、適用の期限(法人版の特例措置は2027年末)が来るまでの間、制度を最大限に使えるよう、計画の申請期限を延ばす必要がある
この記事で確かめた国の資料(2026年10月16日時点)は、どれも計画の提出期限を2027年9月30日、贈与・相続の期限を2027年12月31日としています。これより先に延びるかどうかは、これらの資料には書かれていません。
出したあとの変更と、贈与・相続の期限
社長
計画を出したあとで、後継者を変えたくなったらどうなりますか。
案内役
変更の申請書を都道府県に出して、もう一度確認を受けられます。そのときも、認定支援機関の指導と助言をもう一度受けます。変更の申請書は、2027年10月1日以後でも出せると、中小企業庁の手引きに書かれています。
中小企業庁の記載の手引き(5ページ)には、計画の変更について次のことが書かれています。
- 確認を受けた計画の中身が変わったときは、変更申請書(様式第24)に変更を反映した計画を書いて都道府県に出し、確認を受けられる。認定支援機関の指導と助言を、もう一度受ける
- 後継者が事業承継税制を受けたあとは、その後継者を変えることはできない。後継者を2〜3人書いていて、まだ株の贈与・相続を受けていない人がいれば、その人に限って変えられる
- 事業承継税制を受けたあとでも、計画の変更で後継者を足すことができる(認定を受けた後継者を含めて3人まで)
- 承継後5年間の計画を変える(詳しくする)ときも、変更の手続きができる
- 変更申請書と、会社が合併で消えた場合などの報告書(様式第24の4)は、2027年10月1日以後でも出せる
2027年9月30日を境に、手続きは次のように分かれます。
| 手続き | 2027年9月30日まで | 2027年10月1日以後 |
|---|---|---|
| 特例承継計画を初めて出す(確認の申請) | 出せる | 施行規則17条2項の期限を過ぎている |
| 確認を受けた計画の変更(様式第24) | 出せる | 出せる(記載の手引き 5ページ) |
| 合併などのあとの報告書(様式第24の4) | 出せる | 出せる(同) |
| 特例措置を初めて受ける株の贈与・相続 | 対象になる期間の中 | 2027年12月31日までなら期間の中(租税特別措置法) |
贈与の場合、円滑化法の認定は、贈与の年の10月15日から翌年の1月15日までに都道府県に申請します。相続の場合は、相続が始まった日の翌日から5か月を過ぎた日以後、8か月以内に申請します(中小企業庁の申請マニュアル第1章 5・6ページ)。たとえば2027年12月に贈与した場合、認定の申請は2028年1月15日までです。そのあとの税務署への申告、毎年の報告、猶予された税を納めることになる場合は、事業承継税制とはにまとめています。
中小企業庁の様式には、確認を受けた計画の確認の取消を申請する様式(様式第25)もあります。計画を出したあとで扱いを変えたいときは、都道府県の担当課に確かめてください。
継ぐか売るか決まっていないとき
 社長
正直なところ、息子が継ぐかどうかはまだ決まっていません。社員に継ぐか、外に売るかも考えています。計画だけ先に出しておくものなのでしょうか。
案内役
出すかどうかを決めるのは会社で、このサイトは、すすめることも止めることもしません。期限と、継ぐ場合・売る場合の数字を並べて、家族や都道府県の担当課、税理士と話す材料にしてください。
継ぐ場合と売る場合では、株の渡し方と、かかる税が違います。
- 継ぐ場合(贈与・相続): 社長は株の代金を受け取りません。特例措置の要件を満たせば、受け取った株にかかる後継者の贈与税・相続税の納税が猶予されます。計画は2027年9月30日まで、贈与・相続は2027年12月31日までです
- 売る場合(株式譲渡): 株を代金と引き換えに渡す株式譲渡では、社長が代金を受け取り、仲介会社などへの手数料と、株を売ったもうけへの税を引いた額が手元に残ります。売ったときの税は会社を売却したときの税金と手取りにまとめています
事業承継税制を受けて継いだあとで、後継者が会社を売ると、猶予された税を納めることになる場合があります(国税庁のあらまし 4・8ページ)。くわしくは事業承継税制とはをご覧ください。
社外に売る場合に手数料を引いて手元に残る額は、国に届け出られた手数料から、機関ごとに計算機で確かめられます。
計算機の「手取り」は、税を引く前の額です。親族・社員に継ぐ道と、売る道・たたむ道の比べ方は後継者がいない会社の選択肢に、家族や社員に話す順番は会社を売ることを、家族と社員にいつ・どう伝える?にまとめています。
よくある質問
社長
「事業承継税制の延長」で延びたのは何ですか?
案内役
令和8年度の税制改正で延びたのは、特例承継計画の提出期限です。2026年3月31日までだった期限が1年6か月延びて、2027年9月30日までになりました(財務省の大綱、施行規則17条2項)。特例措置の対象になる贈与・相続の期間は、今も2027年12月31日までです(租税特別措置法70条の7の5・70条の7の6)。
社長
株を渡したあとでも、特例承継計画を出せますか?
案内役
国税庁のあらましと中小企業庁の手引きは、贈与・相続のあとでも、円滑化法の認定を申請するときまでなら出せるとしています。その場合、様式第21の「株を渡すまでの経営の計画」の欄は書かなくてよいとされています。施行規則に書かれた出す期限は2027年9月30日です。
社長
計画に書いた後継者を、あとで変えられますか?
案内役
変更申請書(様式第24)を出し、認定支援機関の指導と助言をもう一度受けて、確認を受けられます。ただし、事業承継税制を受けたあとの後継者は変えられません。まだ株を受け取っていない後継者に限って変えられ、後継者を足すこともできます(3人まで)。変更申請書は2027年10月1日以後でも出せます(中小企業庁の記載の手引き 5ページ)。
社長
計画の作り方は、どこに相談すればよいですか?
案内役
計画には認定支援機関の指導と助言が要ります。商工会・商工会議所、金融機関、税理士、公認会計士、弁護士などが認定されていて、中小企業庁の認定支援機関検索システムで探せます。計画の中身や確認の手続きは、会社の主たる事務所がある都道府県の担当課が窓口です。このサイトは特定の機関や専門家をすすめません。
社長
期限が延びたのは計画のほうで、贈与や相続の期限は2027年の年末のままなのですね。まずは息子と社員の気持ちを聞いて、継ぐ話が進みそうなら、県の窓口と税理士に計画のことを聞いてみます。
案内役
計画は2027年9月30日まで、贈与・相続は2027年12月31日までです。継ぐか売るかを決めるのは社長とご家族なので、両方の数字と手続きをそろえてから比べてください。
このデータについて
- 特例承継計画の定義・提出の期限・添える書類・確認書は、e-Gov の中小企業における経営の承継の円滑化に関する法律施行規則16条・17条(2026年4月1日施行の改正後の条文)によります
- 計画の欄と書き方、認定支援機関の所見、変更の手続きは、中小企業庁の特例承継計画記載マニュアル(令和8年4月改訂版)、様式第21の記載例、提出書類の案内、申請マニュアル第1章(令和8年6月改訂版)、特例措置のページと申請手続関係書類のページによります。ページ番号は、各PDFに印字された番号です
- 特例措置と一般措置の違い、計画を贈与・相続のあとに出せること、相続の場合の役員の要件、窓口は、国税庁の法人版のあらまし(令和8年7月)によります。対象になる贈与・相続の期間は、租税特別措置法70条の7の5・70条の7の6(e-Gov)でも確かめました
- 期限の延長は、財務省の令和6年度・令和8年度税制改正の大綱、経済産業省の令和8年度税制改正要望、2025年版中小企業白書(コラム1-1-10)によります。申請件数は、同じ要望に載っている数(2025年3月末時点の集計)で、合計は当サイトで足し算しました
- いずれも2026年10月16日に確認しました。期限や様式は、税制改正や省令の改正で変わることがあります。出す前に、中小企業庁と国税庁のホームページ、都道府県の担当課で最新の案内を確かめてください
- この記事は一般的なしくみの説明です。当サイトは、制度が使えるかどうかの判断、税額の計算、計画の中身についての助言、継ぐか売るかの助言は行いません。税理士・弁護士・都道府県の担当課・税務署に確かめてください
出典
- 中小企業庁 法人版事業承継税制(特例措置)
- 中小企業庁 法人版事業承継税制(特例措置)の前提となる認定に関する申請手続関係書類
- 国税庁 非上場株式等についての贈与税・相続税の納税猶予・免除(法人版事業承継税制)のあらまし(令和8年7月)
- 財務省 令和8年度税制改正の大綱
- 財務省 令和6年度税制改正の大綱
- 経済産業省(中小企業庁 財務課) 令和8年度税制改正要望事項「事業承継税制に係る特例承継計画の期限延長等」
- 中小企業庁 2025年版 中小企業白書(HTML版)第1部第1章第9節 事業承継
- e-Gov 法令検索 中小企業における経営の承継の円滑化に関する法律施行規則
- e-Gov 法令検索 租税特別措置法