 社長
長く勤めてくれた専務に会社を継いでもらいたいのですが、「株を買い取るお金が用意できない」と言われました。継ぐ人がお金を借りられる国の制度はあるのでしょうか。
 案内役
国と日本政策金融公庫の資料には、公庫の事業承継向けの融資、経営承継円滑化法の認定による金融支援、信用保証協会の事業承継向けの保証が出てきます。2026年10月16日に確かめた中身を、借りる人ごとに並べます。どれを使うかの判断や、審査の見込みはお伝えしません。
先に結論
- 事業承継で借りるときの公的な制度として、国と公庫の資料には、日本政策金融公庫(以下、公庫)の「事業承継・集約・活性化支援資金」、経営承継円滑化法の認定による金融支援、信用保証協会の「事業承継特別保証」が出てきます
- 公庫の事業承継・集約・活性化支援資金は、事業承継の準備、株や事業用の資産の買い取り、承継のあとの新しい取り組みなどに使えます。限度額は国民生活事業で7,200万円(ほかの融資の残高とは別枠)、中小企業事業で直接貸付14億4千万円です。返済期間は、設備資金20年以内・運転資金10年以内です
- 金利は、区分・担保の有無・返済期間などで変わります。国民生活事業の無担保の利率(税務申告を2期終えている方・2026年10月1日現在)は、基準利率が年4.05〜5.65%、特別利率Bが年3.40〜5.00%です
- 個人事業主でない個人は、ふつう公庫の融資の対象になりません。経営承継円滑化法の都道府県の認定を受けると、社長を継いだ後継者個人や、これから株や事業を買って継ぐ個人が、公庫から借りられ、信用保証協会の保証も使えるようになります
- 認定とは別に、公庫・金融機関・信用保証協会の審査があります
- 公庫の国民生活事業が2019〜2022年度に第三者への承継で貸した1,685件では、500万円以下が約6〜7割、1,000万円以下が約8割でした。第三者に売るときの手数料と手元に残る額は、譲渡額3,000万円で計算するのように試算できます
事業承継で要るお金と、借りる人
社長
会社を継ぐときに要るのは、株を買い取るお金だけですか。
案内役
株を買うお金のほかに、相続税・贈与税を納めるお金や、継いだあとの設備のお金などもあります。誰が借りるかで、使える制度が変わります。
中小企業庁の事業承継ガイドライン(第3版・87ページ)は、事業承継で要るお金の例として、次を挙げています。
- 事業承継の前に、会社の磨き上げにかける投資のお金
- 先代の社長から、株や事業用の資産を買い取るお金
- 相続で散らばった株や事業用の資産を買い取るお金
- 先代の株や事業用の資産にかかる相続税・贈与税を納めるお金
- 事業承継のあとに、経営の改善や新しい取り組みにかけるお金
同じページは、多額のお金が要ることに加えて、社長の交代で信用が下がり、金融機関から借りる条件や取引先の支払いの条件が厳しくなるおそれも挙げています。そのうえで、取引している金融機関と、事業承継の計画や課題、要るお金について認識をそろえておくことが大切だとしています。
借りる人ごとに、この記事で取り上げる制度を並べると次のとおりです。
| 借りる人 | 主な場面 | 国と公庫の資料に出てくる主な制度 |
|---|---|---|
| 会社(継いだ会社・買い手の会社) | 承継の準備、株主からの自社の株の買い取り、ほかの会社の株や事業の買い取り、継いだあとの設備 | 公庫の事業承継・集約・活性化支援資金、円滑化法の認定による信用保証の別枠、事業承継特別保証 |
| 社長を継いだ後継者個人 | 先代や親族から株を買い取る、相続税・贈与税を納める | 円滑化法の認定による、公庫の融資と信用保証 |
| 事業をしていない個人(社員・役員など) | これからほかの会社の株や事業を買い取って継ぐ | 円滑化法の認定による、公庫の融資と信用保証 |
| 個人事業主 | 前の事業主から、事業用の資産を引き継ぐ | 公庫の事業承継・集約・活性化支援資金。円滑化法の認定を受けると、信用保証の別枠も |
「事業をしていない個人」は、個人事業主でもなく、会社の代表者でもない人を指します(中小企業庁の申請マニュアル「金融支援」10ページ)。個人事業主は、円滑化法の特例がなくても、公庫の融資や信用保証を受けられるとされています(同 10・13ページ)。
日本政策金融公庫の事業承継・集約・活性化支援資金
社長
公庫の事業承継の融資は、会社が借りるものですか。
案内役
会社も個人事業主も対象になります。公庫には、小さな会社と個人事業主向けの国民生活事業と、中小企業向けの中小企業事業があり、どちらにも同じ名前の資金があります。
公庫のサイトは、国民生活事業を「小規模事業者/個人事業主の方」向け、中小企業事業を「中小企業の方」向けとして案内しています。どちらにも「事業承継・集約・活性化支援資金」があり、次の5つの区分のどれかに当てはまる方が対象です(番号は国民生活事業のページの順。中小企業事業のページでは3〜5の並び順が違います)。
- 中期的な事業承継を計画し、今の社長が後継者(候補を含む)と一緒に事業承継計画を作っている方。国民生活事業では、融資のあと、おおむね10年以内に事業承継をする見込みの方
- 安定的な経営権の確保などにより事業の承継・集約を行う方と、事業を承継・集約される方。中小企業事業のページは、事業の譲渡、株式の譲渡、合併などで引き継ぐ側と引き継がれる側の、お金の用意を支援すると説明しています
- 経営承継円滑化法の認定を受けた会社の代表者、認定を受けた個人事業主、認定を受けた事業をしていない個人
- 事業承継のときに、取引している金融機関に経営者の個人保証を外すよう申し入れたことがきっかけで、その金融機関から借りにくくなった方で、公庫が経営者の個人保証を免除する方
- 事業の承継・集約をきっかけに、第二創業(経営の多角化・事業の転換・新しい市場への進出)、新しい取り組み、PMI(M&Aのあとの組織や業務の統合の作業)に取り組む方
2つの事業の主な条件は次のとおりです(2026年10月16日に確認)。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 案内している相手 | 小規模事業者・個人事業主 | 中小企業 |
| 使いみち | 区分ごとの設備資金・運転資金 | 区分ごとの設備資金・長期運転資金 |
| 限度額 | 7,200万円(ほかの融資の残高とは別枠) | 直接貸付 14億4千万円 |
| 返済期間 | 設備資金20年以内、運転資金10年以内(どちらも据置期間5年以内) | 設備資金20年以内、運転資金10年以内(どちらも据置期間5年以内) |
| 利率 | 区分ごとに、基準利率・特別利率A・特別利率B | 区分と条件により、基準利率か、基準利率から0.4〜0.9%引き下げた利率(8億円まで。上限3.0%) |
| 担保・保証人 | 希望を聞きながら相談 | 相談のうえ決める。直接貸付で一定の要件に当てはまると、経営責任者の個人保証が要る |
| 申込み | 近くの支店 | 支店の中小企業事業の窓口 |
据置期間は、元金を返さずに利息だけを払う期間です。
国民生活事業の融資制度一覧は、この資金を「事業承継の準備、事業承継時の株式や事業用資産の取得、または事業承継後に新たな取組みを行う方など」向けとし、ほかの融資制度の残高にかかわらず別枠で使えるとしています。中小企業事業のページは、使いみちが株式など(のれん代を含む)で担保を取らない場合に、利率を引き下げる措置があるとしています。
申し込むときの書類として、国民生活事業の書式のページには、区分1の方が書く「事業承継計画書」と、区分2で事業を承継・集約する側が申し込むときの「付加価値向上計画書」が載っています。国民生活事業のページは、審査の結果、希望に沿えないことがあるとしています。
生活衛生関係の営業を営む方には、別に「生活衛生事業承継・集約・活性化支援資金」があり、振興計画の認定を受けた組合の組合員かどうかで、限度額や使いみちが変わります。
金利と担保・保証人
社長
金利は、どのくらいになるのですか。
案内役
区分・担保の有無・返済期間などで変わるので、決まった1つの数字はありません。公庫が公表している利率の幅を、日付つきで載せます。
国民生活事業の利率は、次のとおりです(年利。公庫「金利情報【国民生活事業】」令和8年10月1日現在)。
| 利率の名前 | 無担保(税務申告を2期終えている方) | 有担保 |
|---|---|---|
| 基準利率 | 4.05〜5.65% | 3.05〜5.25% |
| 特別利率A | 3.65〜5.25% | 2.65〜4.85% |
| 特別利率B | 3.40〜5.00% | 2.40〜4.60% |
どの利率の名前が使われるかは区分で決まり、国民生活事業のページでは、区分1・2は基準利率・特別利率A・特別利率B、区分3(円滑化法の認定)は特別利率AかB、区分4は基準利率、区分5は基準利率か特別利率Bです。公庫は、使いみち・返済期間・担保の有無などで異なる利率になること、実際に借りるときの金利(固定)は載っている利率と違う場合があることを書いています。
中小企業事業の主要利率一覧表(令和8年10月1日実施)では、基準利率は、貸付期間5年以内で3.20%、9年超10年以内で3.70%、19年超20年以内で4.40%です。これは標準的な利率で、信用リスク(担保の有無を含む)などに応じた利率が使われます。事業承継・集約・活性化支援資金では、8億円までの部分について、区分と条件により次の利率が示されています(どれも上限3.0%)。
| 区分(中小企業事業) | 8億円までの利率 |
|---|---|
| 事業承継計画を作っている | 基準利率−0.4%。今の社長が55歳以上で、認定経営革新等支援機関(国が認定した支援機関)などの支援を受けて計画を実施するなら −0.65% |
| 事業の承継・集約(M&Aなど) | 基準利率。後継者がいないなどで承継が難しい相手から引き継ぐ、株主から自社の株や事業用の資産を買い取る、持株会社が事業会社の株を買う、などの要件に当てはまると −0.4%など(特別事業再編計画を実施するなら −0.9%) |
| 第二創業・新しい取り組み・PMI | 基準利率−0.65% |
| 円滑化法の認定を受けた代表者など | 基準利率−0.4%(付加価値向上計画で新しい雇用が見込まれるなら −0.65%) |
| 経営者の保証の免除を申し入れて借りにくくなった | 基準利率 |
担保と保証人について、国民生活事業のページは、希望を聞きながら相談するとしています。国民生活事業には、経営者の保証をつけずに借りる「経営者保証免除特例制度」があり、返済が見込まれる法人のうち、事業承継・集約・活性化支援資金を使う方は、その要件の1つに当てはまります。この特例を使っても、上乗せの利率はないとされています。中小企業事業のページは、直接貸付で一定の要件に当てはまると、経営責任者の個人保証が要るとしています。M&Aで社長の個人保証がどうなるかは、経営者保証(個人保証)はM&Aで解除される?にまとめています。
公庫の集計で見る、小さなM&Aでの使われ方
社長
うちのような小さな会社や店の引き継ぎでも、公庫の融資は使われているのでしょうか。
案内役
審査の見込みはお伝えできませんが、公庫は、国民生活事業で第三者への承継に貸した融資を集計して公表しています。小口の融資が多い、という結果です。
公庫の「スモールM&A向け融資の活用法」は、2019〜2022年度の事業承継・集約・活性化支援資金(国民生活事業)の融資のうち、第三者への承継に関わる1,685件を分析しています。
| 集計の切り口 | 公庫の集計(1,685件) |
|---|---|
| 融資の金額 | 運転資金・設備資金とも、500万円以下が約6〜7割、1,000万円以下が約8割 |
| 民間の金融機関と一緒に | 約2割が、民間の金融機関との協調融資 |
| 業種 | 運輸業が約3割で最も多く、卸売・小売業、サービス業、飲食店、宿泊業など |
| 従業者の数 | 5人以下が8割、20人以下が約9割 |
| 個人か法人か | 個人企業が7割、法人企業が3割 |
この集計の設備資金には、譲り渡す会社から買い取る株式、営業権、事業用の資産(店舗・機械設備など)が含まれます。同じページは、公庫の融資の例として次を挙げています。
- 建設会社が、同業の会社の株式を買って子会社にするために、7,000万円を借りた
- 会社に勤めている人が、店をたたむと知った雑貨店を事業譲渡で受け継ぎ、営業権・店舗の設備・在庫を買い取るために600万円を借りた
- 洋菓子の製造会社が、ほかの会社からレストラン1店舗を譲り受け、古くなった内装・機械設備の入れ替えと、オープンのときの仕入れに1,200万円を借りた
- システム開発の会社が、買収した会社の技術を生かした新しいサービスの開発に、4,500万円を借りた
同じページは、株や事業の代金だけでなく、引き継いだ事業を始めるときや、引き継ぎをきっかけにした新しい取り組みでもお金が要ることがあり、「いつ」「どこから」「どのくらい」「どういった条件で」用意するかの計画が大切だとしています。運送会社の引き継ぎは運送業のM&Aにまとめています。
譲渡額が小さいと、仲介会社の最低手数料が手元に残る額に響きやすくなります。譲渡額500万円で計算すると、届出のある機関の手数料と手元に残る額を同じ条件で比べられます。しくみは小さな会社のM&Aにまとめています。
経営承継円滑化法の認定による金融支援
 社長
役員が個人で株を買い取るお金も、公庫から借りられるのですか。
案内役
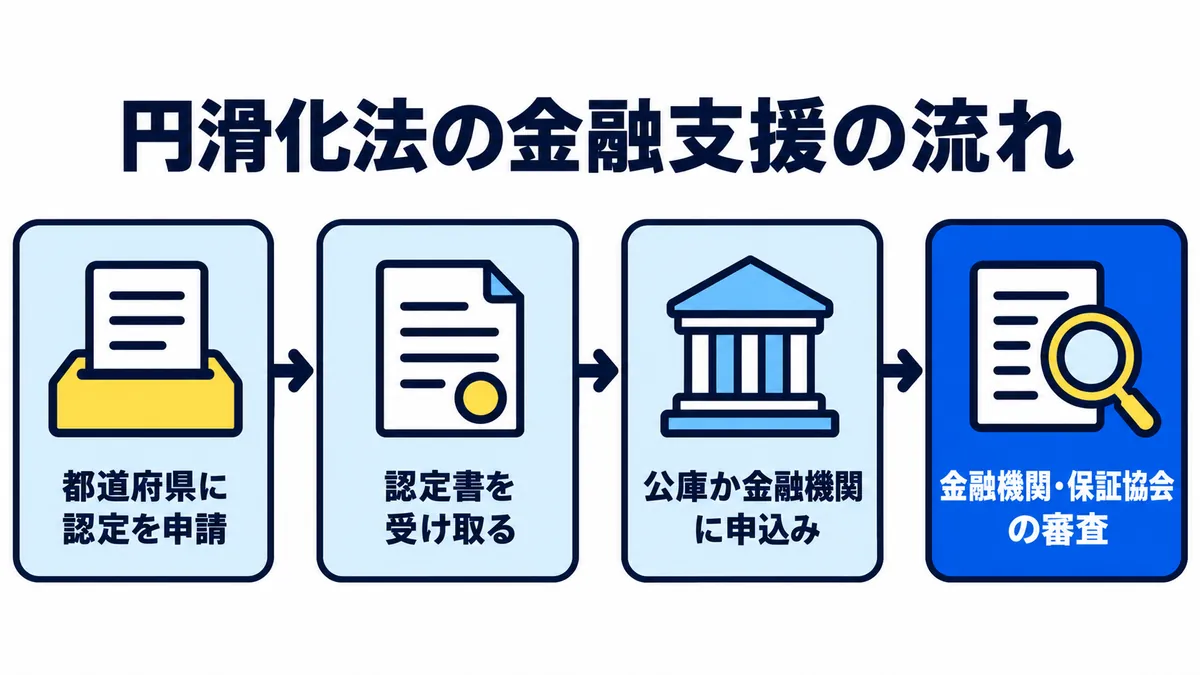
個人事業主でない個人は、ふつう公庫の融資の対象になりません。ただ、経営承継円滑化法の都道府県の認定を受けると、社長を継いだ後継者個人や、これから株を買って継ぐ個人が、公庫から借りられるようになります。役員や社員が継ぐ場合も含まれます。
経営承継円滑化法(中小企業における経営の承継の円滑化に関する法律)は、事業承継税制や遺留分の民法の特例とならんで、金融支援の前提になる認定を定めています。金融支援の認定は都道府県が行い、申請は主たる事務所がある都道府県で受け付けています。中小企業庁のページに、各都道府県の問い合わせ先が載っています(中小企業庁「経営承継円滑化法による支援」、申請マニュアル 6ページ)。
認定を受けると、次の2つが使えるようになります(法13・14条、申請マニュアル 9〜12ページ)。
- 公庫の融資:認定を受けた会社の代表者個人と、これからほかの会社の株や事業を買って継ぐ事業をしていない個人に、公庫か沖縄振興開発金融公庫が貸せるようになります。公庫のパンフレットも、個人事業主でない個人は公庫の融資の対象ではないものの、認定を受けると後継者の個人が承継に要るお金を借りられる、としています
- 信用保証:信用保証協会の保証のもとになる国の保険(普通保険2億円・無担保保険8,000万円・特別小口保険2,000万円)を、会社と個人事業主はふつうの枠とは別に使えるようになります。会社の代表者個人と事業をしていない個人は、保証の対象として扱われるようになります(事業をしていない個人は、特別小口保険は使えません)
申請マニュアル(15ページ)の一覧表を、借りる人ごとに並べ直すと次のとおりです。
| 要るお金 | 借りる人 | 公庫の融資の特例 | 信用保証の特例 |
|---|---|---|---|
| 経営を継いだあとに要るお金(後継者が自社の株や事業用の資産を買い取る、相続税・贈与税を納める、社長の交代で仕入れや借入れの条件が厳しくなったときのお金〈保証のみ〉など) | 会社・個人事業主 | ― | 経営承継関連保証 |
| 同上 | 会社の代表者個人 | あり | 特定経営承継関連保証 |
| これからほかの会社の経営を継ぐのに要るお金(M&Aでほかの会社の株や事業用の資産を買い取るなど) | 会社・個人事業主 | ― | 経営承継準備関連保証 |
| 同上 | 事業をしていない個人 | あり | 特定経営承継準備関連保証 |
| 認定から承継までの間に、今の社長の保証がついた借入れを、保証のいらない借入れに借り換えるお金 | 会社 | ― | 経営承継借換関連保証 |
表の「―」は円滑化法の特例がないという意味です。申請マニュアル(15ページ)は、このほかに会社や個人事業主向けの公庫の融資制度もあるとしています。経営承継準備関連保証は、一定の財務の要件を満たす買い手の会社なら、経営者などの個人保証がいらない形もあります(同 10ページ)。
公庫から借りられるお金の使いみちは、施行規則15条で決まっています。
| 借りる人 | 使いみち(施行規則15条) |
|---|---|
| 会社の代表者になった後継者個人(1項) | 相続で引き継いだ、事業用の資産を担保にした借入れの返済/先代の死亡か退任に伴い、ほかの人が持つ株や事業用の資産を買い取る/相続で、株や事業用の資産を受け取る代わりにほかの相続人に払うお金や、遺留分侵害額の請求で払うお金(判決・和解・審判・調停で決まったもの)/受け取った株や事業用の資産にかかる相続税・贈与税/そのほか、事業を続けるのに特に必要なお金 |
| 事業をしていない個人(2項) | ほかの事業者の事業用の資産を買う(事業譲渡で継ぐ)/ほかの会社の株を買う(買ったあとに議決権の50%を超えて持つことになる場合に限る) |
認定の主な要件は、次のとおりです(法12条、申請マニュアル 9・16・19ページ)。
- 上場していない会社であること
- 継いだあとのお金:先代の社長の死亡か退任による承継に伴い、株や事業用の資産の買い取り、多額の相続税・贈与税などの事情があり、事業を続けるのに支障が出ていること。退任による承継では、申請の時点で先代が代表者を退き、後継者が代表者に就いている必要があり、2人とも代表者のまま(複数代表)は含まれません
- これから継ぐお金:相手の会社で、役員や親族の中から継ぐ人を確保するのが難しいことなどで事業を続けるのに支障が出ていて、その経営を継ぐのに欠かせない資産を買い取ること
認定書の有効期限は、認定の日の翌日から1年で、融資を申し込むときに認定書の写しを出します(申請マニュアル 74ページ)。信用保証と融資の両方を使うことや、事業承継税制など円滑化法のほかの支援と一緒に使うこともできるとされています(同 9ページ)。事業承継税制は事業承継税制とは、その前提になる計画は特例承継計画とはにまとめています。
信用保証協会の事業承継特別保証
社長
信用保証協会にも、事業承継向けの保証があると聞きました。
案内役
中小企業庁が案内している「事業承継特別保証」は、経営者の保証をつけずに使える信用保証協会の保証です。円滑化法の認定は要りません。
信用保証協会は、中小企業が金融機関から事業のお金を借りるときに、保証を行う機関です(事業承継ガイドライン 88ページ)。中小企業庁は、事業承継のときに経営者の保証を不要にする制度として、全国の信用保証協会が2020年4月に取り扱いを始めた事業承継特別保証を案内し、詳しくは取引のある金融機関か信用保証協会に問い合わせるよう書いています(2023年4月3日更新のページ)。
中小企業庁の資料(抜粋・7ページ)に書かれている中身は、次のとおりです。
| 項目 | 中小企業庁の資料の中身 |
|---|---|
| 申し込める会社 | 3年以内に事業承継(代表者の交代など)を予定する事業承継計画(信用保証協会の書式)がある法人か、2020年1月1日から2025年3月31日までに事業承継をして、承継から3年たっていない法人 |
| 財務などの要件 | 資産が負債より多い(資産超過)、返済を緩めてもらっていない、EBITDA有利子負債倍率が10倍以内、法人と経営者の分離ができている、のすべて |
| 申込み | 取引のある金融機関を通してだけ |
| 限度額 | 2億8,000万円(うち無担保8,000万円) |
| 保証期間 | 一括返済は1年以内、分割返済は10年以内(据置期間1年以内) |
| 使いみち | 事業承継のときまでに要る事業のお金。社長の保証がついた今の借入れ(プロパー借入れ)を、この制度で借り換えることもできる(承継を済ませた法人は、承継の前の借入れの借り換えに限る) |
EBITDA有利子負債倍率は、(借入金・社債−現預金)÷(営業利益+減価償却費)で計算します。保証料について、中小企業庁のページ(「事業承継時の経営者保証解除に向けた総合的な対策」)は、2023年4月以降、保証料率の軽減は、中小企業活性化協議会と事業承継・引継ぎ支援センターの確認を受けた場合に変更した、としています。今の保証料率と取扱いは、信用保証協会で確かめてください。
申請マニュアル(12ページ)は、事業承継特別保証は、円滑化法の経営承継借換関連保証と同じく申し込むときに一定の財務の要件を満たすことが条件の制度で、国の保険を別枠にするものではないが、都道府県の認定は要らず、経営承継借換関連保証と一緒に使える、としています。
売り手の社長が確かめておくこと
 社長
売る側の私は、何を確かめておけばよいでしょうか。
案内役
継ぐ人がどうやってお金を用意するかは、引き継ぎが進むかどうかに関わります。国のガイドラインに書かれていることと、相談先を並べます。
事業承継ガイドライン(95ページ)は、役員や社員が株を買って継ぐ場合(役員の買い取りはMBO、社員の買い取りはEBOと呼ばれます)、買い取る額が高いとお金の用意が難しくなることが多く、社員に継ぐときの高いハードルになっているとしています。一般的な用意の仕方として、次の3つを挙げています。
- 金融機関からの借入れ
- 後継者候補の役員報酬の引き上げ
- 会社からの借入れ。ただし、取締役と会社の取引についての会社法の規制、役員報酬とみなされる税のリスク、経営者保証ガイドラインの「法人と経営者の分離」に反するおそれに気をつける、としています
同じページは、円滑化法の金融支援は親族以外の後継者も使えるとし、一定の規模の会社では、ファンドなどの投資を受けてMBOやEBOをする例もあるとしています。社員への承継の進め方は社長交代の進め方、後継者がいないときの道の比べ方は後継者がいない会社の選択肢にまとめています。
公庫の区分1は、融資のあとおおむね10年以内に承継する見込みの方が、後継者と一緒に事業承継計画を作っている場合です(国民生活事業)。売り手の社長が後継者と計画を作る段階から、対象になりうる区分です。
相談先は、借りる人と制度で分かれます。
| 相談先 | 主に聞けること | 確かめた資料 |
|---|---|---|
| 日本政策金融公庫の支店(国民生活事業・中小企業事業の窓口) | 事業承継・集約・活性化支援資金、経営者保証免除特例、円滑化法の認定を受けたあとの融資 | 公庫の各ページ |
| 取引のある金融機関・信用保証協会 | 事業承継特別保証、円滑化法の認定による保証の申込み | 中小企業庁のページ・申請マニュアル |
| 都道府県の担当課 | 経営承継円滑化法の認定(金融支援・事業承継税制) | 中小企業庁「経営承継円滑化法による支援」 |
| 事業承継・引継ぎ支援センター | 承継の進め方、相手探し、事業承継特別保証の保証料の軽減の確認 | 中小企業庁のページ |
センターの使い方は事業承継・引継ぎ支援センターとはにまとめています。借入れのほかの国の補助金は、事業承継・M&A補助金で仲介手数料は補助される?にまとめています。第三者に売る場合の手数料と手元に残る額は、譲渡額1億円で計算するのように計算機で試算できます。売ったときの税のしくみは会社を売却したときの税金と手取りにまとめています。
よくある質問
社長
「事業継承の融資」で探しても、同じ制度ですか?
案内役
国や公庫の資料では「事業承継」という言葉が使われています。会社や事業を引き継ぐお金を借りる制度として国と公庫の資料に出てくるのは、この記事で取り上げた、公庫の事業承継・集約・活性化支援資金、経営承継円滑化法の金融支援、信用保証協会の事業承継特別保証などです。
社長
社員が会社の株を買うお金を、公庫から借りられますか?
案内役
個人事業主でない個人は、ふつう公庫の融資の対象ではありません。経営承継円滑化法の都道府県の認定を受けると、社長を継いだ後継者個人や、これから株を買って継ぐ事業をしていない個人が、公庫から借りられるようになります。認定とは別に審査があり、認定を受けても借りられないことがあります(申請マニュアル 74ページ)。都道府県の担当課と公庫に確かめてください。
社長
ほかの借入れがあっても、公庫の事業承継の融資は使えますか?
案内役
国民生活事業の融資制度一覧は、事業承継・集約・活性化支援資金を、ほかの融資制度の残高にかかわらず別枠(7,200万円)で使えるとしています。借りられるかどうかと金額は、審査で決まります。
社長
金利はいくらですか?
案内役
区分・担保の有無・返済期間などで変わります。2026年10月1日現在の国民生活事業の無担保の利率(税務申告を2期終えている方)は、基準利率が年4.05〜5.65%、特別利率Aが年3.65〜5.25%、特別利率Bが年3.40〜5.00%です。利率は金融の情勢で変わるので、借りるときの利率は公庫に確かめてください。
社長
専務が個人で借りる道もあると分かりました。私が社長を退く時期とも関わるので、都道府県と公庫の窓口に、どの認定に当たるかから確かめてみます。
案内役
制度の中身は、公庫と中小企業庁のページで変わることがあります。第三者に売る道もあわせて考えるときは、計算機で手数料と手元に残る額を機関ごとに比べられます。
このデータについて
- 公庫の制度・利率・集計は、日本政策金融公庫のページとパンフレットを2026年10月16日に確認した要約です。利率は、国民生活事業が令和8年10月1日現在、中小企業事業が令和8年10月1日実施の数字で、金融の情勢で変わります
- 公庫の集計(1,685件)は、公庫のページの割合をそのまま載せました。2019〜2022年度の国民生活事業の融資のうち、第三者への承継に関わるものです
- 経営承継円滑化法の金融支援は、中小企業庁のページと申請マニュアル「金融支援」(令和6年3月。ページはPDFに印字された番号)、e-Gov法令検索の法律と施行規則を、2026年10月16日に確かめました
- 事業承継特別保証は、中小企業庁のページと資料(抜粋)の記載です。資料の中の期間や保証料は変わっていることがあるため、今の取扱いは信用保証協会で確かめてください
- 事業承継ガイドライン(第3版)のページは、PDFに印字された番号です
- 当サイトは、融資や保証の申込みの代行、審査の見込み、どの制度を使うかについての助言は行いません。融資は公庫・金融機関・信用保証協会に、認定は都道府県の担当課に、税は税理士に、法律は弁護士に確かめてください
出典
- 日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業
- 日本政策金融公庫「事業承継・集約・活性化支援資金」中小企業事業
- 日本政策金融公庫 中小企業事業「事業承継・集約・活性化支援資金」パンフレット
- 日本政策金融公庫「融資制度一覧【国民生活事業】」
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(令和8年10月1日現在)
- 日本政策金融公庫「金利情報 中小企業の方【中小企業事業】」(令和8年10月1日実施)
- 日本政策金融公庫「経営者保証免除特例制度」国民生活事業
- 日本政策金融公庫「スモールM&A向け融資の活用法」事業承継マッチング支援
- 日本政策金融公庫「生活衛生事業承継・集約・活性化支援資金」
- 日本政策金融公庫「各種書式ダウンロード【国民生活事業】」
- 中小企業庁「経営承継円滑化法による支援」
- 中小企業庁財務課「中小企業経営承継円滑化法 申請マニュアル『金融支援』」(令和6年3月)
- e-Gov法令検索 中小企業における経営の承継の円滑化に関する法律
- e-Gov法令検索 中小企業における経営の承継の円滑化に関する法律施行規則
- 中小企業庁「事業承継時の経営者保証解除に向けた総合的な対策」
- 中小企業庁「事業承継時の経営者保証解除に向けた専門家による支援業務および事業承継特別保証制度の取扱いを開始しました」(2023年4月3日更新)
- 中小企業庁「経営者保証を不要とする新たな信用保証制度の創設(事業承継特別保証制度)」資料(抜粋)
- 中小企業庁「事業承継ガイドライン(第3版)」(2022年3月改訂)