 社長
会社の借入れは、ほとんど私が個人で保証しています。会社を売ったら、この保証は外れるのでしょうか。
 案内役
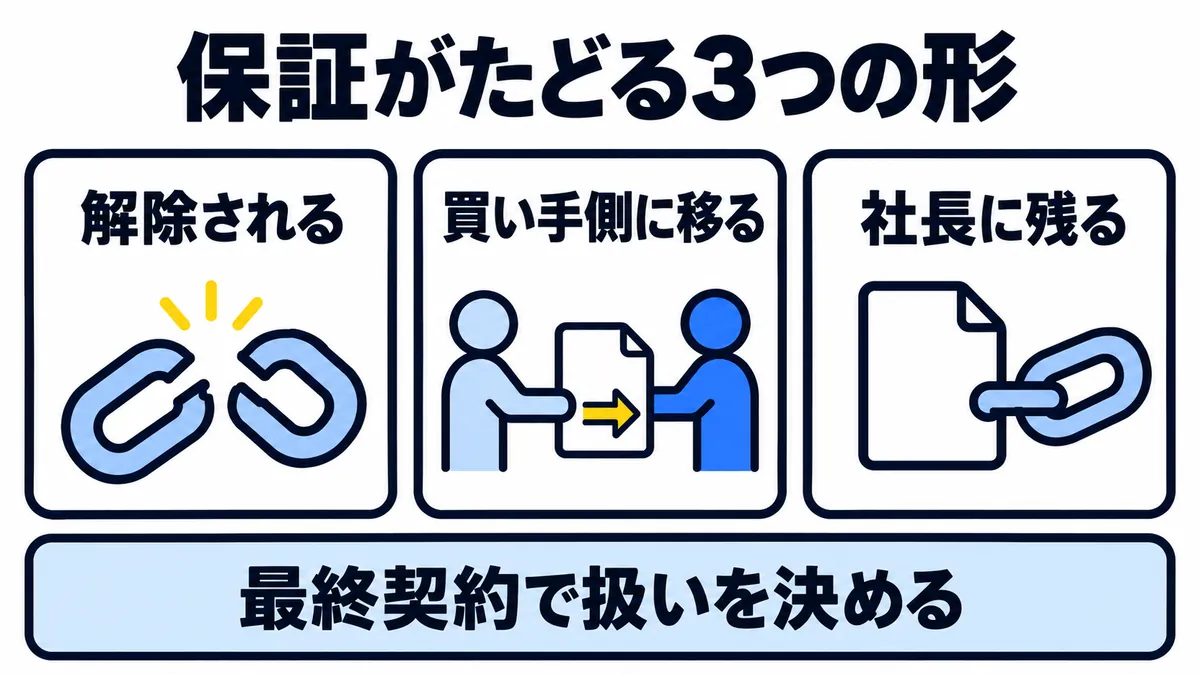
外れる場合も、買い手の側に移る場合も、社長に残る場合もあります。最後に決めるのは金融機関ですが、売り手が前もってできることもあります。3つの形と、売る前・契約の前に確かめられることを、国の資料で並べます。
先に結論
- 会社を売ると、社長の個人保証(経営者保証)は、解除される・買い手側に移る・社長に残る、のどれかになります。中小M&Aガイドライン(第3版)は、保証の扱いを最終契約で決める主な項目の一つにしています(49ページ)
- 解除や移し替えを最後に決めるのは、保証を受けている金融機関です(51ページ)。会社を売っただけで保証が外れるわけではありません
- 中小企業と金融機関に共通のルール「経営者保証に関するガイドライン」の特則は、新旧の経営者の両方からは原則として保証を求めないこと、前の経営者の保証は解除に向けて見直すことを、金融機関に求めています
- ガイドラインは、前もって金融機関に相談すること、解除や移し替えを最終契約で買い手の義務にし、クロージングの条件にすることを挙げています(51〜52ページ)
- 相談先は、取引のある金融機関、事業承継・引継ぎ支援センター、弁護士などです。金融庁は2026年5月1日に、M&A・事業承継のときの保証の相談を受ける窓口を開きました
- 手数料と手取りは譲渡額3,000万円で手数料を計算するで見られます。保証の扱いは、この計算に入りません
M&Aで保証がたどる3つの形
 社長
外れる、移る、残る。それぞれ、どんなときにそうなるのですか。
案内役
中小M&Aガイドラインの売り手に向けた章から、3つの形に分けて場面を並べます。
| 形 | どういうことか | ガイドラインに書かれている場面 | ページ |
|---|---|---|---|
| 解除される | 社長が保証人でなくなる | 売る前に、会社の側で信用力や管理の体制(ガバナンス)を整えて金融機関に相談する。買い手の信用力などをふまえて解除される。クロージングで、保証の対象の借入れを買い手のお金で返し、買い手が別に借り換える | 50・52 |
| 買い手側に移る | 社長の保証が外れ、買い手の側が保証を引き受ける | 買い手の信用力などをふまえ、移すことを前提に進める。正式な移し替えは、クロージングで登記上の代表者が代わったあと | 50〜51 |
| 社長に残る | 解除も移し替えもされず、社長が保証人のまま | 金融機関が応じない。クロージングのあとに相談し、買い手の信用力が著しく低いなどで進まない。買い手に意思が薄く、相談が滞る | 51 |
社長が代わったときに金融機関がどうしたかの数もあります。金融庁が2026年6月26日に公表した、民間の金融機関529機関の2025年度の集計で、M&Aに限らず、代表者が代わったとき全体の数です。
| 金融機関の対応(2025年度) | 件数 | 割合 | 3つの形に当てはめると |
|---|---|---|---|
| 前の社長の保証を解除し、新しい社長とも結ばなかった | 6,710件 | 16.7% | 解除される |
| 前の社長の保証を解除し、新しい社長と結んだ | 16,304件 | 40.6% | 移る(新しい社長が保証) |
| 前の社長の保証は解除せず、新しい社長とは結ばなかった | 15,932件 | 39.7% | 残る |
| 前の社長の保証を解除せず、新しい社長とも結んだ | 1,224件 | 3.0% | 残る(両方が保証) |
前の社長の保証が解除されたのは、合わせて57.3%でした(右の列と合計は、このサイトの整理)。承継の道ごとの考え方は後継者がいない会社の選択肢にまとめています。
経営者保証に関するガイドラインと、事業承継時の特則
社長
保証の扱いについて、決まりはあるのですか。
案内役
法律ではありませんが、中小企業と金融機関に共通のルールがあり、中小M&Aガイドラインも引いています。
「経営者保証に関するガイドライン」は、中小企業と金融機関の団体に共通の自主的なルールとして研究会が作り、2014年2月から使われています(中小M&Aガイドライン23ページ)。中小企業庁の「経営者保証」のページによると、会社が次の3つの要件の全部か一部を満たせば、すでにある保証を見直せる可能性があります。
- 区分・分離: 資産の持ち方やお金のやりとりで、会社と経営者がはっきり分かれている
- 財務基盤: 会社の資産や収益力だけで返済できる
- 情報の開示: 金融機関に、適時適切に財務の情報を出している
これを補うのが「事業承継時に焦点を当てた『経営者保証に関するガイドライン』の特則」で、2020年4月から使われています(中小M&Aガイドライン23ページ)。原文で確かめた主な点です。
- 二重には求めない: 原則として、前の経営者と後継者の両方からは保証を求めない。例外は、相続の手続き中に一時的に両方となる場合など4つで、事業承継に乗じた安易な保全の強化をしないよう求めている(3〜4ページ)
- 前の経営者は第三者になりうる: 実質的な経営権・支配権を持つなどの特別な事情がない限り、前の経営者は、いわゆる第三者にあたる可能性がある。保証の解除に向けて適切に見直す(3・6ページ)
- 説明: どの要件が足りないために保証が要るのか、どう改善すれば解除の可能性が高まるかを、個別・具体的に説明する(6ページ)
- 会社と経営者の側: 株や経営権が移ったら、速やかに金融機関に報告する(8ページ)
中小M&Aガイドラインは、M&Aの場面でこの特則を引き(50〜51ページ)、金融機関には、売り手から相談を受けたときなどに、どうすれば解除の可能性が高まるかを説明するなど、適切な対応を検討するよう求めています(107ページ)。金融庁も監督の指針を改め、2026年4月1日から適用しています。概要の資料(2026年2月20日公表)は、金融機関が事前の相談をすすめ、丁寧に対応する態勢と、最終契約などに向けて調整・支援する態勢を整えることを、監督の着眼点として示しています。
保証が残ったときに起こりうること
社長
もし保証が残ったままになったら、どうなるのでしょう。
案内役
会社の経営は買い手に移っても、借入れの保証人は社長のまま、という形になります。国は、この形で起きたトラブルを公表しています。
経営者保証は、会社が返済できなくなったときに、経営者個人が代わって返すことを求められるものです(中小企業庁「経営者保証」)。残ると、自分が経営していない会社の借入れを保証し続けることになります。
- 中小M&Aガイドライン(10・100ページ)は、保証を買い手側に移す想定だったのに移さないなど、最終契約の義務を守らない買い手の存在が指摘されている、としています
- 中小企業庁は2024年10月30日、売り手の保証を引き受けずに会社の現預金などを移し、支払いをできなくして倒産させる行為をくり返した買い手の存在が指摘されているとして、対応を公表しました
2024年5月の中小企業庁の周知・注意喚起には、次の一文があります。
類似の条件で提案を受けている場合、特に経営者保証の引受けを前提に低額の譲渡額での譲り受けを提示されている場合等についてはご注意ください。
事例と買い手の確かめ方は、不適切な買い手から会社を守るにはにまとめています。
なお、経営者保証に関するガイドラインには、保証債務を整理するときに、返しきれない残りを原則として免除するなどの決まりもあります(中小企業庁「経営者保証」)。
売る前に確かめておけること
社長
まだ相手は決まっていません。今のうちにできることはありますか。
案内役
保証している契約を書き出すことと、会社の側の準備です。
ガイドライン(56ページ)は、クロージングのあとの引継ぎの作業に、リース・賃貸借・借入れの契約の名義の変更、保証の解除、保証人の変更を挙げ、相手との話し合いはクロージングの前に始めることが多い、としています。社長が保証人になっている契約を、先に書き出しておけます。
| 契約 | 書き出しておくこと | 国の資料の注意 |
|---|---|---|
| 金融機関からの借入れ | 金融機関ごとの残高、保証の形(借入れごとか、まとめて保証する根保証か)、担保 | 解除・移し替えは金融機関の判断(中小M&Aガイドライン51ページ) |
| リース | 相手、残りの期間、保証人 | 名義と保証人の変更の話し合いを、クロージングの前に始めることが多い(同56ページ) |
| 事務所・工場の賃貸借 | 貸主、保証人、会社の支配が変わったときの決まり(チェンジ・オブ・コントロール条項) | 条項があると、前もって貸主との話し合いが要ることがある(同56ページ) |
| 担保のある借入れ | 担保に入れている会社や社長の不動産 | 担保を外す手続きに、前もって金融機関との調整が要ることがある(同56ページ) |
会社の側の準備について、中小M&Aガイドライン(50ページ)は、3つの要件を整えたうえで、保証の解除を金融機関に相談することも選択肢になるとしています。特に、保証を外すことがM&Aの主な動機なら、M&Aを進める前に、売り手が主体的に取り組むことも考えられるとし、弁護士や中小企業活性化協議会への相談も有用だとしています。特則(7ページ)も、要件を満たしていなければ、承継に先立って主体的に経営改善に取り組むことが必要だとしています。会社と社長個人のお金の整理は会社を売る時期を考えるときの材料でもふれています。
金融機関と話す時期
 社長
金融機関には、いつ話せばいいのでしょう。早く話すと、売る話がもれないか心配です。
案内役
ガイドラインは、時期ごとにできることと注意点を書いています。いつ話すかは、弁護士などと相談しながら社長が決めることです。
| 時期 | ガイドラインに書かれていること | 気をつける点 | ページ |
|---|---|---|---|
| M&Aを進める前 | 会社の側で要件を整え、保証の解除を相談する | 保証を外すことが主な動機なら、この段階で取り組むことも考えられる | 50 |
| 最終契約の前、またはクロージングの前 | 秘密保持を徹底し、買い手と一緒に金融機関へ前もって相談する | 扱いが決まらないこともある。成立前に情報が渡るので、相談先と秘密保持契約を結ぶことが望ましい | 51 |
| 最終契約のあと、クロージングの前 | 買い手が金融機関から、解除・移し替えができるかの組織としての意向を取り、必要な書面や登記の書類を整える | これらをクロージングの条件にすることが考えられる | 52 |
| クロージングの日 | 代表者の変更登記と、解除・移し替えの手続きを同時に行う | 万全を期す場合の方法として書かれている | 52 |
| クロージングのあと | 金融機関があとから審査する | 買い手の信用力が著しく低いと、円滑に進まないおそれ | 51 |
相談先は、仲介契約・FA契約や買い手との契約の秘密保持の条項から外したうえで相談することが求められ、買い手も相談の申し出を拒むべきではないとされています(51〜52ページ)。仲介会社やFAにも、相談の希望を断らないことが求められています(96ページ)。契約の条項はM&A仲介の契約の前に確かめることにまとめています。
最終契約で確かめる中身
社長
契約書には、保証のことをどう書いておけばいいのですか。
案内役
ガイドラインに書き方の例があります。契約書の中身は、弁護士に確かめながら決めてください。
ガイドライン(49・52ページ)は、解除や移し替えを想定するなら、買い手の義務としてはっきり位置づけること、クロージングの条件にすること、されなかった場合の条項(契約の解除や補償など)を盛り込むことが重要だとしています。クロージングのときに、保証の対象の借入れを買い手のお金で返し、買い手が別に借り換える方法も挙げています。最終契約の案では、次の点が書面でどう書かれているかを確かめられます。
- 保証を「解除」するのか「買い手側に移す」のか。それが買い手の義務になっているか
- 書き出した借入れ・リース・賃貸借の保証が、もれなく対象に入っているか
- 金融機関の意向を取ることや書類の準備が、クロージングの条件になっているか
- されなかったとき、保証人として請求を受けたときの、契約の解除や補償
ガイドライン(49〜50ページ)は、弁護士などにセカンド・オピニオンを求めることも有用だとし、クロージングのあとの争いの解決に仲介会社が関わることは、弁護士しかできない行為にあたるおそれがあるとしています。ほかの注意点は表明保証とはにまとめています。
相談先と国の窓口
社長
保証のことは、だれに相談すればいいのですか。
案内役
国の資料に挙がっている相談先を並べます。どこに相談するかは、社長が決めることです。
| 相談先 | 相談できること(国の資料の記述) | 出典 |
|---|---|---|
| 取引のある金融機関 | 解除・移し替えの前もっての相談。どうすれば解除の可能性が高まるかの説明 | 中小M&Aガイドライン51・107ページ、特則6ページ |
| 事業承継・引継ぎ支援センター | M&Aを通じた保証の扱いの相談 | 中小M&Aガイドライン51ページ |
| 弁護士 | 保証の扱いの相談、金融機関との調整・交渉、トラブル | 同51・57・126ページ |
| 中小企業活性化協議会 | 会社の信用力や管理の体制づくり、保証債務の整理 | 同50ページ、中小企業庁「経営者保証」 |
| 金融庁の経営者保証情報ネットワーク | 金融機関の説明に納得できない、M&Aのあとも保証が残ったまま、など | 金融庁(2026年5月1日) |
金融庁の「M&A・事業承継時における経営者保証情報ネットワーク」は、相談を関係省庁を通じて金融機関や信用保証協会と共有し、保証が必要かの認識をそろえることを目指すものです(2026年10月14日に確認)。
- 相談できる人: M&A・事業承継を考えている・進めている、保証をしている経営者と、引き継ぐ予定の後継者。M&Aのあとも保証が残っている前の経営者。金融機関にまだ相談していなくてもよい
- 出し方: 相談シートをメールで送る。状況を共有することについて、必要な関係者の承諾が要る
- しないこと: 個別の案件のあっせん・仲介・調停はせず、解除などを約束するものでもない
センターの経営者保証コーディネーターの国の業務は2023年3月31日に終わり、4月からは中小企業活性化協議会がガバナンス体制の整備を支援しています(中小企業庁 2023年4月3日更新)。センターの使い方は事業承継・引継ぎ支援センターとはに、相談先の違いは会社を売る相談はどこにする?にまとめています。
信用保証協会には「事業承継特別保証」もあります。保証のついた借入れを保証のいらない借入れに借り換えることなどで、承継の妨げになる保証を外すことをねらった制度で、計画や財務の要件があるとされています(特則5ページ)。M&Aで使えるかも含め、取引のある金融機関か信用保証協会に確かめてください。
手数料と手取りの計算に、保証は入らない
社長
仲介会社の手数料と手取りを計算するとき、保証のことは関係ありますか。
案内役
このサイトの計算機は、譲渡額から手数料を引いた額を手取りとして出します。保証が外れるかどうかは、計算に入っていません。
計算機は、各機関が国に届け出た売り手側の手数料に、成功報酬に含まれない着手金・中間金を足し、税込の手数料を譲渡額から引いて手取りとしています(月額報酬は足しません)。国の登録データでは、仲介の売り手側の最低手数料を届け出た2,506機関の中央値は300万円でした(2026年10月12日取得。入力の誤りとみられる10億円以上の3件を除く)。
手取りが同じくらいでも、保証が外れるか残るかで、売ったあとの社長の立場は変わります。ガイドライン(96ページ)は、資金繰りが苦しいと、譲渡額などの形の上の条件にばかり目が向くおそれがあるとしています。赤字や債務超過のときの売り方は赤字・債務超過でも会社は売却できる?にまとめています。税は会社を売却したときの税金と手取りに、ほかにかかるお金はM&Aにかかる費用の全体にまとめています。
よくある質問
社長
会社を売れば、保証は自動で外れますか?
案内役
外れるとは限りません。ガイドライン(51ページ)は、解除や移し替えは最終的には金融機関などの判断によるとし、正式な手続きはクロージングで代表者が代わったあとになるとしています。
社長
株を少し残したり、会長として残ったりすると、どうなりますか?
案内役
特則(6ページ)は、前の経営者に保証を続けて求めるかを考えるとき、金融機関が、議決権の過半数を持っているか、代表権の有無、実質的な経営権・支配権の有無などを勘案するとしています。残り方で見られ方が変わりうるので、契約の前に金融機関と弁護士に確かめてください。
社長
金融機関に前もって相談すると、売る話が広まりませんか?
案内役
ガイドライン(51ページ)は、M&Aの成立前に金融機関へ情報が渡ることに注意し、相談先と秘密保持契約を結んで相談することが望ましいとしています。
社長
売ったあとに、保証が残っていると気づいたら?
案内役
ガイドライン(57ページ)は、早急に弁護士に相談することが望ましいとしています。金融庁のネットワークも、M&Aのあと前の経営者に保証が残ったままのケースを相談の例に挙げています。
社長
まず、私が保証人になっている借入れとリース、工場の賃貸借を書き出します。そのうえで、取引のある金融機関に、どうすれば外れる見込みが高まるのかを聞いてみます。
案内役
最終契約の案が来たら、保証の扱いがだれの義務で、いつ行われ、されなかったらどうなるかを確かめてください。迷うところは、弁護士や事業承継・引継ぎ支援センターに確かめながら進められます。
このデータについて
- 3つの形と時期は、中小M&Aガイドライン(第3版・2024年8月)の記述です。ページ番号は各ページ下の「n / 139」の番号です
- 特則は、経営者保証に関するガイドライン研究会の原文(2019年12月策定・2023年4月改定)で2026年10月14日に確かめました。ページ番号は印字の番号です
- 社長が代わったときの数は、金融庁の2025年度の集計(公表時点の集計値)で、M&Aだけの数ではありません。「3つの形に当てはめると」の列と「合わせて57.3%」はこのサイトの整理です
- 金融庁のネットワークと監督の指針、中小企業庁の経営者保証のページは、2026年10月14日に確かめました
- 最低手数料の中央値は、M&A支援機関登録制度HP 登録支援機関データベース(取得日 2026年10月12日)を加工して数えました。手数料は各機関の届出(自己申告)です
- このサイトは、保証の扱い、契約の中身、制度が使えるかについての助言は行いません。個別の判断は、弁護士や取引のある金融機関に確かめてください
出典
- 中小企業庁 中小M&Aガイドライン(第3版)(2024年8月)
- 経営者保証に関するガイドライン研究会「事業承継時に焦点を当てた『経営者保証に関するガイドライン』の特則」(2019年12月策定・2023年4月改定。金融庁「特則の公表について」2019年12月24日から原文を見られる)
- 中小企業庁「経営者保証」
- 中小企業庁「事業承継時の経営者保証解除に向けた総合的な対策」
- 中小企業庁「事業承継時の経営者保証解除に向けた専門家による支援業務および事業承継特別保証制度の取扱いを開始しました」(2023年4月3日更新)
- 金融庁「『M&A・事業承継時における経営者保証情報ネットワーク』の開設について」(2026年5月1日)
- 金融庁「『中小・地域金融機関向けの総合的な監督指針』等の一部改正(案)に対するパブリックコメントの結果等の公表について」(2026年2月20日)
- 金融庁「『地域金融力強化プラン』を踏まえた監督指針の一部改正の概要」(2026年2月20日公表)
- 金融庁「民間金融機関における『経営者保証に関するガイドライン』等の活用実績(2025年度)」(2026年6月26日公表)
- 中小企業庁「昨今の中小M&A市場における動向を踏まえた周知・注意喚起について」(2024年5月)
- 中小企業庁「M&Aに係るトラブルの発生を踏まえた対応について」(2024年10月30日)
- 中小企業庁 M&A支援機関登録制度 登録支援機関データベース