 社長
ここ数年、赤字が続き、決算書の上では債務超過です。こんな会社を買う人はいないだろうと思い、たたむことも考え始めました。
 案内役
赤字や債務超過でもM&Aが成立した例は、国の資料にあります。ただ、借入れや経営者保証で気をつける点が増えます。売れるかどうかはこのサイトでは言えないので、国の資料の範囲で、値段の考え方、事業の一部を渡す道、相談先を並べます。
先に結論
- 日本政策金融公庫の事業承継マッチング支援では、累計503件の成約のうち、売り手の約3割が赤字の会社でした(2026年4月24日の発表)
- 中小M&Aガイドライン(第3版)は、帳簿の上では債務超過でも、時価で見直すと資産の方が多いと分かる場合もあるとしています(30ページ)
- 会社全体では赤字でも、部門や店ごとに見ると黒字の事業があることも多く、その事業だけを渡す道があります(128ページ)
- 株式譲渡では、借入れは会社に残り、会社ごと買い手に渡ります。事業譲渡では、移す負債を一つずつ決めます。経営者保証は、会社を売っても自動では外れません
- 借入れが多いときは、事業承継・引継ぎ支援センターや中小企業活性化協議会に、無料で相談できます
- 譲渡額が小さいと、仲介の手数料は最低手数料で決まりやすくなります。譲渡額500万円で手数料を計算すると、機関ごとの額を見られます
赤字・債務超過でも成立した例は、国の資料にある
社長
赤字の会社を、本当に買う人がいるのですか。
案内役
国の資料に、数字と例があります。ただ、赤字や債務超過の程度によっては、相手が見つかりにくいことも書かれています。
日本政策金融公庫(国民生活事業)の「事業承継マッチング支援」は、売り手も買い手も無料の相手探しの仕組みです。公庫の2026年4月24日の発表では、2019〜2025年度の累計503件の成約のうち、売り手の約3割(図では34%)が赤字でした。
公庫のよくある質問(2026年10月14日に確認)は、赤字や債務超過でも使えるとする一方、程度によっては相手が見つかりにくくなる可能性がある、としています。くわしくは事業承継マッチングサイトとはをご覧ください。
中小M&Aガイドラインの参考資料4には、名前を伏せた形で、数期赤字が続いた会社の株式を同業の会社が譲り受けた例と、借入れが大きく債務超過だった会社が、弁護士と公的な再生支援の手続を使って事業譲渡で事業を渡した例が載っています(参考資料 17・18ページ)。ガイドラインは、こうした例は一例で、同じ結論になることを約束するものではないとしています(27ページ)。
帳簿の上の債務超過と、時価で見た財産
社長
債務超過の会社の株に、値段がつくのでしょうか。
案内役
帳簿の数字と、今の値打ちで見直した数字を分けて考えます。帳簿では債務超過でも、時価で見ると違うことがあります。
赤字は1年間の損益がマイナスのこと、債務超過は会社の負債(借入れなど)が資産より多い状態です。
中小M&Aガイドラインは、簿価の上では債務超過でも、資産と負債を時価で評価し直すと、実態は資産超過だと分かるケースもあるとしています(30ページ)。参考資料2は、この「時価純資産法」を、在庫が本当にあるか、値打ちが正しいかを確かめて時価にし、帳簿に載っていない保険の解約返戻金や退職金の債務なども時価で数える方法だと説明しています(参考資料 5ページ)。
値段の決まり方については、次のように書かれています。
- 事業の価値は、最後は買い手の評価で決まる。債務超過だからといって、廃業しか選択肢がないとは限らない(120ページ)
- 算定した金額がそのまま譲渡額になるとは限らず、当事者が最後に合意した金額が譲渡額になる(参考資料 4ページ)
- 純資産に数年分(通常1〜3年)の利益を足して、譲渡額とする場合もある(参考資料 6ページ)
赤字のときに「利益を足す」部分をどう扱うかは、確かめた国の資料には書かれていませんでした。国の「株式価値の簡易計算」は、黒字の会社の株式譲渡だけが対象で、赤字や債務超過の会社は対象外です(2026年10月14日に確認)。評価の方法は会社はいくらで売れる?にまとめています。
決算書に出ない強みも評価の対象になる
社長
うちには、目立った財産はありません。それでも見てもらえるものがありますか。
案内役
ガイドラインは、決算書の数字のほかにも、評価されうるものを挙げています。社長には当たり前すぎて、気づきにくいものです。
中小M&Aガイドライン(30ページ)は、買い手が評価するのは収支や財務だけではないとして、技術力、取引先とのつながり、優秀な社員、地域や業界での知名度・信用、業歴、店舗網、特許やノウハウ、許認可などを挙げています。そのうえで、事業が小規模でも、赤字や債務超過でも、買い手が価値を認めて申し出ることは大いにありうるとしています。
事業承継ガイドライン(第3版)も、債務超過の会社は過剰な債務への不安から敬遠されやすい一方で、突出した技術力や特許・ノウハウを持つなど、魅力のある会社も一定程度あるとしています(124ページ)。価値を見つけてもらうには、事業についてくわしく情報を出すことが必要で、中小M&Aガイドラインは顧問の税理士にも、その協力を求めています(120ページ)。
会社全体ではなく、黒字の事業だけを渡す道
 社長
会社全体は赤字ですが、一つの店だけは利益が出ています。
案内役
ガイドラインは、その店のような黒字の事業だけを渡す道を挙げています。売り方は、事業譲渡などになります。
中小M&Aガイドライン(128ページ)は、会社全体では利益を出せない債務超過の会社でも、部門ごと・店ごとに切り分けて見ると、黒字の優良な事業を持つことも多いとしています。その事業だけを事業譲渡などで渡すことについて、次の点を挙げています。
- 社員の雇用の受け皿を、できるだけ多く確保できる
- 譲渡の代金を、できるだけ大きくすることにつながる
- 残りの事業をたたむなら、代金を廃業の費用に充てられる可能性がある
- その事業に関わる役員や社員に渡す道もある
ガイドラインは、最初から完全な廃業だけを考えず、一部の事業の譲渡も含めて考えることが望ましいとしています。参考資料4には、黒字の小売の部門だけを渡し、その代金で赤字の製造の部門をたたむ費用をまかなった例があります(参考資料 24ページ)。
事業譲渡は、資産・負債・契約・許認可を一つずつ移すので、株式譲渡より手続きが複雑になるのが一般的です。そのかわり、事業の一部を手元に残せます(参考資料 1〜2ページ)。2つの方法の違いは株式譲渡と事業譲渡の違いで比べています。
借入れは、売り方で扱いが変わる
 社長
銀行からの借入れが残っています。売るなら、先に全部返さないといけませんか。
案内役
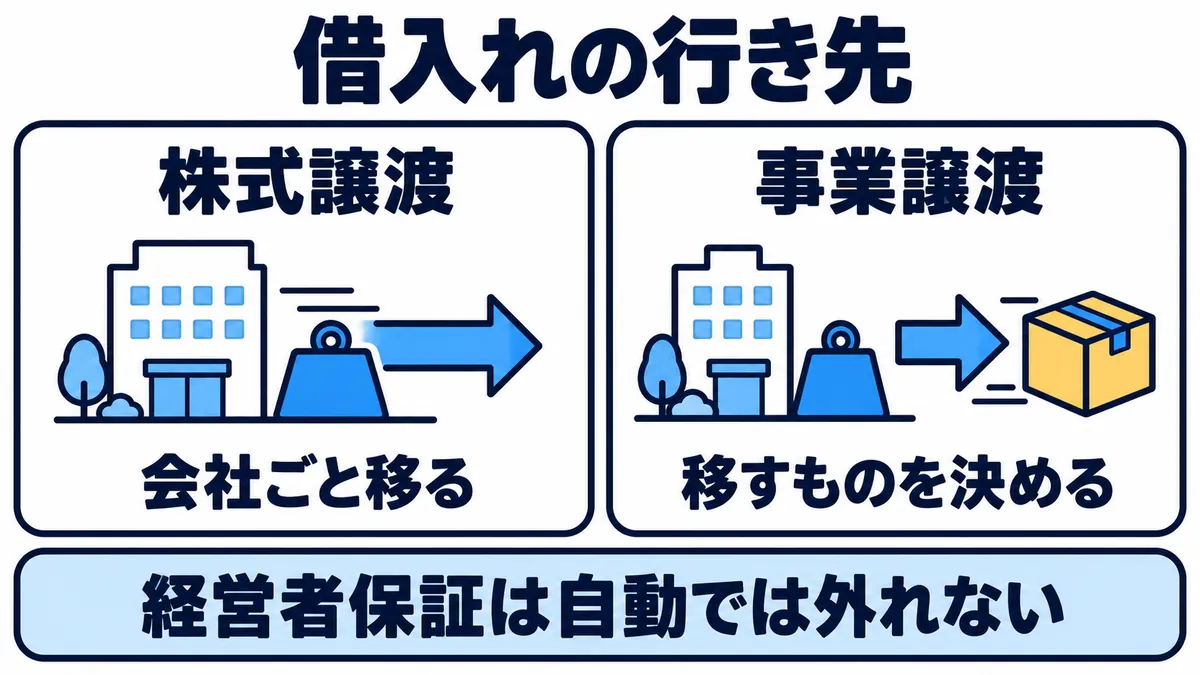
借入れがあっても、譲渡はできます。ただ、株式譲渡と事業譲渡で、借入れの行き先が変わります。
公庫のよくある質問は、借入れがあっても事業の譲渡はできるとしつつ、借入金を受け継がないことを条件にする買い手もいる、と書いています。
| 売り方 | 会社の借入れ | 気をつける点 |
|---|---|---|
| 株式譲渡 | 会社に残り、会社ごと買い手に渡る | 帳簿に出ない債務も、そのまま引き継がれる |
| 事業譲渡 | 移す負債を一つずつ決める。移さない借入れは、売り手の会社に残る | 債権者や社員の同意を取り、契約を一つずつ切り替える |
表は、中小M&Aガイドラインの参考資料1(1〜2ページ)の記述をもとにしています。ガイドライン(126〜129ページ)は、債務超過の会社のM&Aを支える弁護士などに、次の点に気を配るよう求めています。
- 資金繰り: 資金が尽きそうなら、その対応を先に考える。資金繰り表を作り、尽きる時期を確かめる
- 私的整理: 返済が資金繰りを圧迫しているときは、返済の猶予を受け、裁判所を通さずに交渉で債務の減免の同意を得ていく私的整理を考える。官報などで公表されないので、事業や信用が傷みにくい。中小企業活性化協議会などが関わる手続を目指すことが望まれる
- 税: 債務の免除を受けると、その額に税がかかることがある。顧問の税理士とも確かめる
経営者保証が残るおそれ
社長
借入れには、私が個人で保証をしています。会社を売れば、保証も外れますか。
案内役
自動では外れません。外すか買い手に移すかは、最後は金融機関が判断します。売る前から相談しておくことが、国の資料に書かれています。
経営者保証は、会社の借入れなどを社長が個人で保証していることです。ガイドライン(96ページ)は、資金繰りの悪化や債務超過が背景にあると、社長が焦って譲渡の額などにばかり目が向き、最終契約の義務の中身や、それが守られないリスクを正しく見られないおそれがあるとしています。
参考資料13「中小M&A時の経営者保証の取扱いについて」の主な点です。
- 保証を外すか買い手に移すことは、M&Aの成立と同時に行うのが最も優先される(1ページ)
- 外すか移すかは最終的に金融機関などが判断し、審査に時間がかかる。成立の前のできるだけ早い時期に、金融機関に相談しておくことが望ましい。買い手のお金で借入れを返す「借換え」も有効な選択肢(2ページ)
- 買い手が、保証を外すための協力や借換えに応じないときは、M&Aを進めるかを慎重に考える(3ページ)
2026年版中小企業白書は、経営が苦しい会社とのM&Aのあと、社長の保証を外さないまま負債を残して連絡を絶つ買い手が指摘されている、と書いています(Ⅰ-59ページ)。最終契約に、保証を外す・移すことを買い手の義務として入れられるかを確かめます(中小M&Aガイドライン 49ページ)。買い手の確かめ方は不適切な買い手から会社を守るにはに、保証が解除される・移る・残る場面は経営者保証(個人保証)はM&Aで解除される?にまとめています。
「経営者保証に関するガイドライン」は、早めに再生や廃業を決めたとき、一定期間の生計費にあたる額(従来の自由財産99万円に加え、年齢などに応じて約100万〜約360万円)や「華美でない」自宅を残すことなどを検討する、としています(参考資料 74ページ)。個別の扱いは、弁護士や次の節の窓口に確かめてください。
借入れが多いときの公的な相談先
社長
借入れのことは、身内にも話しにくいのです。どこに相談すればいいでしょう。
案内役
都道府県ごとに、公的な窓口があります。ここに挙げる窓口は、どれも相談が無料です。
| 窓口 | 主に受ける相談 | 出典 |
|---|---|---|
| 事業承継・引継ぎ支援センター | M&Aの相手探し。廃業の相談も受け、事業や設備などを引き継ぐ道も探す | 中小M&Aガイドライン 60ページ、参考資料 75ページ |
| 中小企業活性化協議会 | 借入金や資金繰りの悩み。収益力の改善、事業再生、再チャレンジを支える | 中小企業庁のページ |
| 経営安定特別相談室(商工会議所・都道府県商工会連合会) | 廃業を考える事業者に、専門家が法的な手続を助言する | 参考資料 74ページ |
| 日本政策金融公庫の事業承継マッチング支援 | 相手探し。赤字や債務超過でも使える | 公庫のよくある質問 |
中小企業活性化協議会は、すべての都道府県に置かれた公的な機関で、公認会計士・税理士・弁護士などの専門家が常駐しています。「再生支援」は、収益性のある事業はあるものの財務に問題がある会社が対象で、協議会が金融機関などとの間に立ち、再生計画の合意を支えます。
中小企業庁の「2025年度活動状況分析」(2026年6月)では、2025年度の相談は10,081件、再生計画の策定の支援を終えたのは1,212件でした。そのうち182件は、事業を別の会社に移す「第二会社方式」で債務の免除を受けています。
事業承継ガイドラインは、協議会を使った私的整理と並行して、センターで事業を引き継ぐ相手(スポンサー)を選ぶ方法もありうるとしています(124〜125ページ)。センターは事業承継・引継ぎ支援センターとはに、相談先の全体は会社を売る相談はどこにする?にまとめています。
売るのが難しいときの、再生と廃業のあいだの道
社長
もし相手が見つからなかったら、どうなるのでしょう。
案内役
会社をそのまま続けるか、全部たたむかの二つのほかにも、国の資料には道が書かれています。どれが合うかは、専門家と一緒に考えることです。
協議会の「再チャレンジ支援」は、事業再生がきわめて難しい会社や、保証債務に悩む経営者などが対象です。協議会の弁護士などが、円滑な廃業や保証債務の整理について無料で助言し、必要なら外部の弁護士を紹介します。中小企業庁のページは、事案によっては次の方法も検討できるとしています。
- 中小企業の事業再生等に関するガイドライン(中小版GL)を使った私的整理: 破産せずにすみ、取引先などに迷惑をかけにくい
- 法的整理と事業譲渡の組み合わせ: 事業や雇用を一部でも残せる可能性がある
- 経営者保証に関するガイドラインを使った保証債務の整理: 個人で破産せずに、保証債務の免除を受けられる可能性がある
中小版GLは、2022年に策定された中小企業向けの私的整理の手続で、独立した立場の専門家が計画の調査などを行います(事業承継ガイドライン 41ページ)。2025年度の再チャレンジ支援の完了は1,908件でした(活動状況分析)。
中小M&Aガイドライン(31ページ)は、判断が遅れて、廃業の費用すら出せない状況に陥るケースもあるとしています。たたむ手続と費用、M&Aで渡せなかったときの補助金は、会社をたたむか、売るかにまとめています。
譲渡額が小さいと、手数料が重くなりやすい
社長
仲介会社に頼むと、手数料はどのくらいかかりますか。
案内役
譲渡額が小さいと、最低手数料の影響が大きくなります。借入れが多いと、手数料を計算するもとの金額が大きくなる機関もあります。
成功報酬には、料率で計算した額が小さくても下回らない最低手数料が設けられることが多いとされます(中小M&Aガイドライン 63ページ)。国のデータベース(2026年10月12日取得)で、仲介の売り手側の最低手数料を届け出た2,506機関(入力の誤りとみられる10億円以上の3件を除く)の中央値は300万円でした。金額ごとの計算は小さな会社のM&Aにまとめています。
借入れの多い会社は、手数料の「基準となる金額」も確かめます。ガイドライン(64ページ)は、譲渡額に負債を足した「移動総資産」を基準にすると、同じ譲渡額でも借入金などが多い方が手数料は高くなる、としています。仲介の業務がある2,978機関の売り手側の届出では、移動総資産を基準にするのは476機関(16.0%)、有利子負債を足して現預金を引いた企業価値を基準にするのは295機関(9.9%)でした。
その476機関で、このサイトの計算機と同じ方法で、負債の合計だけを変えて計算しました(税込。成功報酬に含まない着手金・中間金を足しています)。
| 譲渡額 | 負債の合計 | 手数料の中央値(税込) | 計算できた機関 |
|---|---|---|---|
| 1,000万円 | 0円 | 467.5万円 | 472 |
| 1,000万円 | 5,000万円 | 550万円 | 471 |
| 1,000万円 | 1億円 | 660万円 | 469 |
譲渡額1,000万円・負債の合計1億円で計算するのように、自分の会社の金額で確かめられます。負債の欄が空だと、この基準の機関は「入力が足りない機関」に分かれます。どの負債を足すのかは、契約の前に書面で確かめてください。
よくある質問
社長
債務超過だと、株式の値段は0円になりますか?
案内役
確かめた国の資料には、債務超過なら0円とする決まりは書かれていませんでした。ガイドラインは、帳簿の上で債務超過でも時価で見直すと資産の方が多い場合もあるとし(30ページ)、事業の価値は最後は買い手の評価で決まるとしています(120ページ)。譲渡額は、当事者が最後に合意した金額です(参考資料 4ページ)。
社長
会社を売れば、経営者保証は外れますか?
案内役
自動では外れません。外すか買い手に移すかは、最終的に金融機関などが判断します(参考資料13 2ページ)。成立の前から金融機関に相談し、最終契約で買い手の義務として決めておけるかを確かめます。
社長
赤字でも、補助金は使えますか?
案内役
事業承継・M&A補助金(16次公募)の専門家活用枠では、売り手の補助率は原則2分の1以内で、営業利益率が下がっているか、直近の決算で営業利益か経常利益が赤字なら3分の2以内です(公募要領 21ページ)。M&Aにあわせて事業所や事業をたたむ費用は、引継ぎが期間の中で実現した場合に、補助の上限に300万円が上乗せされます(11・21ページ)。受付は2026年11月6日17時までです(26ページ)。くわしくは事業承継・M&A補助金で仲介手数料は補助される?をご覧ください。
社長
相談したことが、取引先や銀行に知られませんか?
案内役
中小企業庁のページ(2026年10月14日に確認)によると、協議会は相談の中身も申込みも秘密を守るとしています。仲介会社などとの契約に秘密保持の条項があるときは、保証の相談をする金融機関や弁護士、センターを、その対象から外すことが求められています(参考資料13 3ページ)。銀行に前もって話すときは、M&Aが成立しなかった場合の情報の扱いにも注意が要ります(ガイドライン 96ページ)。
社長
まず、店ごと・部門ごとの損益を分けて見てみます。借入れと保証のことは、県の協議会とセンターに相談してみます。
案内役
値段は時価と事業の中身で考え、借入れと保証の扱いは売り方で変わります。仲介会社に頼むなら、譲渡額1,000万円で手数料を計算するなどで届出の手数料を比べ、契約の前に書面で確かめてください。
このデータについて
- 中小M&Aガイドライン(第3版・2024年8月)のページはPDFのページで、「参考資料」とあるのは参考資料(全体)のPDFのページです
- 公庫の数字は2026年4月24日の発表によります。公庫のよくある質問、中小企業活性化協議会のページ、国の「株式価値の簡易計算」は2026年10月14日に確かめました。協議会の件数は、中小企業庁の「2025年度活動状況分析」(2026年6月)によります
- 事業承継ガイドライン(第3版)のページは印字の番号です。補助金の条件は、公募の回ごとに変わることがあります
- 機関の数と手数料は、M&A支援機関登録制度HP 登録支援機関データベースを加工して作成しました(取得日 2026年10月12日)。届出は各機関の自己申告です。手数料の表は、このサイトの計算機と同じ方法の試算です。正式な額は各機関に確かめてください
- このサイトは、特定の仲介会社をすすめません。売れるかどうかの判断、税・法律・債務整理についての助言は行いません。個別のことは、専門家や公的な窓口に確かめてください
出典
- 中小企業庁 中小M&Aガイドライン(第3版)(2024年8月)
- 中小企業庁 中小M&Aガイドライン(第3版)参考資料(全体)
- 中小企業庁 中小M&Aガイドライン(第3版)参考資料13 中小M&A時の経営者保証の取扱いについて
- 中小企業庁 事業承継ガイドライン(第3版)(2022年3月改訂)
- 中小企業庁 2026年版 中小企業白書 第1部第1章
- 日本政策金融公庫 ニュースリリース「令和7年度『事業承継マッチング支援』実績について」(2026年4月24日)
- 日本政策金融公庫「Q&A|事業承継マッチング支援」(2026年10月14日確認)
- 中小企業庁「中小企業活性化協議会(収益力改善・再生支援・再チャレンジ支援)」(2026年10月14日確認)
- 中小企業庁「プレ再生支援・再生支援」(2026年10月14日確認)
- 中小企業庁「再チャレンジ支援」(2026年10月14日確認)
- 中小企業庁 金融課「中小企業活性化協議会の活動状況について ~2025年度活動状況分析~」(2026年6月)
- 中小企業庁 M&A支援機関登録制度「株式価値の簡易計算」(2026年10月14日確認)
- 事業承継・M&A補助金事務局 専門家活用枠【買い手支援類型 売り手支援類型】公募要領(16次公募)Ver.1.0(2026年9月)
- 中小企業庁 M&A支援機関登録制度 登録支援機関データベース