 社長
この半年ほど、売上の入金より支払いが先に来て、資金繰りが厳しくなっています。銀行への返済も重く、続けるか、小さくするか、売るか、たたむか、考えがまとまりません。
 案内役
道は一つではありません。借入れの返済条件の見直しから、たたむことまで、国の資料に出てくる選択肢と、それぞれの公的な相談先を並べます。どれを選ぶかは社長が決めることで、このサイトは個別の助言はしません。
先に結論
- 資金繰りが厳しいときの道は、返済条件の見直しや新たな借入れ、立て直しの計画づくり、借入れの減免も含めた再生と事業縮小、会社の全部か一部を売る、たたむ、と一つではありません。どれを選ぶかは社長が決めることです
- 中小M&Aガイドラインは、資金繰り表を作って資金が尽きる時期を確かめることを挙げ、資金繰りに余裕があるうちは売る相手を探す時間もある、としています(126ページ)
- 中小企業活性化協議会は、すべての都道府県にある公的な機関で、相談は無料です。2025年度の相談は10,081件で、相談した会社の60.3%は、相談の段階で課題の解決策を示されました
- 協議会が2025年度に再生計画の支援を終えた1,212件のうち、1,000件(82.5%)は金融機関による返済の条件変更を、202件(16.7%)は債務の免除を含んでいました
- 国が認定した専門家と立て直しの計画を作る費用は、3分の2まで協議会が負担します。協議会が払う額の上限は、早期経営改善計画で計画づくり50万円、経営改善計画(405事業の通常枠)で200万円です
- 金融庁と中小企業庁は、「経営者保証に関するガイドライン」で保証を整理すれば個人の破産を避けられる可能性があり、廃業などを早く決めるほど手元に残せる資産が増える可能性がある、と案内しています
- 売る道も比べるなら、譲渡額1,000万円で手数料を計算するのように、国に届け出られた手数料を引いた額を確かめられます
まず、資金が足りなくなる時期を確かめる
社長
何から手をつければいいでしょう。毎月、なんとかしのいでいる状態です。
案内役
国の資料は、資金繰り表で、お金が足りなくなる時期をつかむことを先に挙げています。時期が分かると、とれる道と、残された時間が見えてきます。
中小M&Aガイドライン(第3版)は、債務超過の会社のM&Aを支える弁護士に向けて、まず資金繰りに気を配るよう書いています(126ページ)。資金繰り表を作り、月ごとだけでなく、できれば日ごとの単位まで資金の動きをつかんで、資金が尽きる時期(資金ショート)を確かめる、という内容です。資金繰りが確保できている間は、売る相手(スポンサー)を探す時間の余裕もある、としています。
続くページ(127ページ)は、次の支払いが遅れていないかも確かめるよう書いています。
- 金融機関への元金・利息
- 税金などの公的な支払い(公租公課)
- 仕入先への買掛金
- 社員への給料
仕入先への買掛金や社員の給料が遅れていると、事業や信用が傷んでいるおそれがある、としています。お金の手当てについては、信用保証協会などの公的な機関や、日本政策金融公庫などの政府系の金融機関を使えるケースもある、と書かれています。
中小企業庁の「早期経営改善計画策定支援」のページには、質問に数字を入れるだけで資金予定表を作れる「資金予定表かんたん作成ツール」(通常用と製造業用)が置かれています(2026年10月16日に確認)。いくつかの場合に分けて、預金がどう動くかを見るためのものです。
中小M&Aガイドライン(31ページ)は、M&Aの判断は決断が遅れるほど選択肢が狭まる傾向にあり、業績が良くないと資金繰りが尽きて身動きが取れなくなるケースや、廃業の費用すら出せなくなるケースもある、としています。廃業と倒産の違いは廃業と倒産の違いにまとめています。資金が足りなくなる時期が分かると、どの道を、いつまでに選ぶかを考えやすくなります。
資金繰りが厳しいときの選択肢と、公的な相談先
 社長
選べる道には、どんなものがあるのですか。
案内役
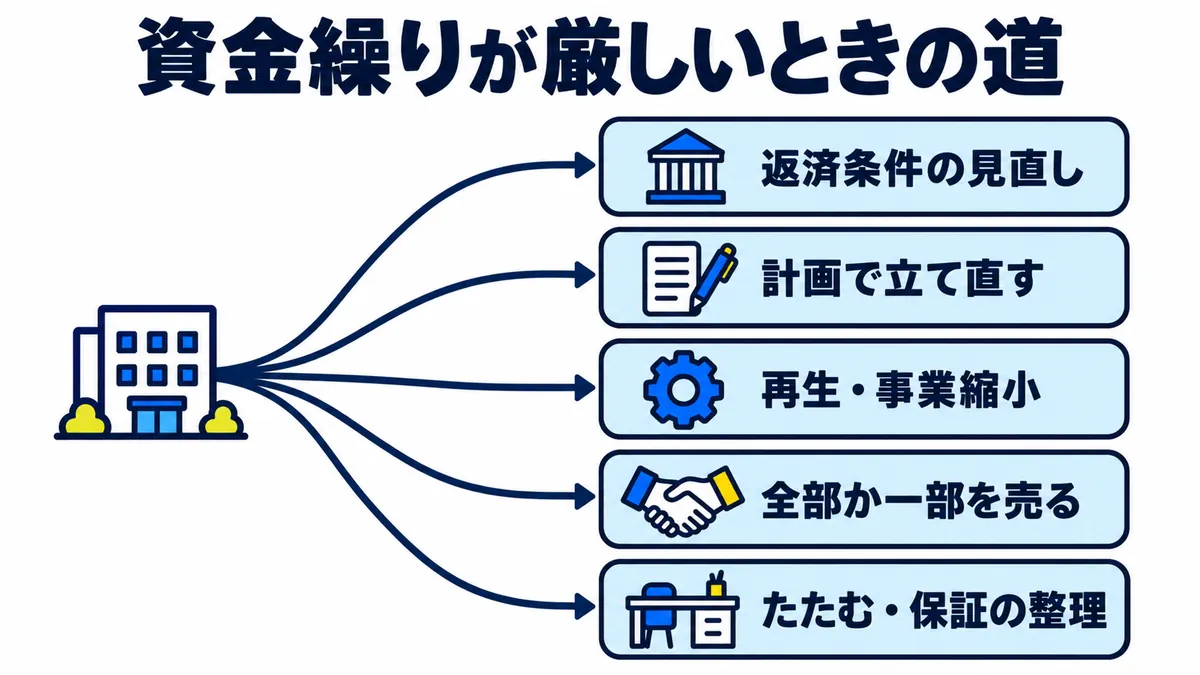
国の資料に出てくる道を、5つに分けて並べます。一つだけを選ぶとは限らず、返済条件を見直しながら事業の一部を売る、のように組み合わさることもあります。
| 選択肢 | 中身 | 主な相談先 | くわしく |
|---|---|---|---|
| 返済条件の見直し・新たな借入れ | 借入れの元金などの返済を待ってもらう・条件を変える(リスケジュール)よう金融機関に相談する。国の保証や公庫の貸付で借りる | 取引のある金融機関、日本政策金融公庫の支店、市区町村の商工担当課と信用保証協会(セーフティネット保証) | 次の節 |
| 立て直しの計画づくり | 資金繰りの計画と、売上や費用を改める行動の計画を作り、金融機関に示す | 中小企業活性化協議会、国が認定した専門家(認定経営革新等支援機関)、よろず支援拠点 | よろず支援拠点とは |
| 再生と事業縮小 | 金融機関と話し合い、返済の猶予や債務の減免も含めて立て直す。採算の合わない事業をやめる・絞る | 中小企業活性化協議会(再生支援) | 事業縮小と再生 |
| 会社の全部か一部を売る | 会社ごと渡す(株式譲渡)か、黒字の事業だけを渡す(事業譲渡) | 事業承継・引継ぎ支援センター、日本政策金融公庫の事業承継マッチング支援 | 赤字・債務超過でも会社は売却できる? |
| たたむ・保証債務の整理 | 円滑に事業を終え、社長の個人保証も整理する | 中小企業活性化協議会(再チャレンジ支援)、取引のある金融機関、弁護士 | 会社をたたむか、売るか |
表の公的な相談先について、費用の扱いは、それぞれの資料に次のように書かれています。
| 相談先 | 費用について資料にあること | 出典 |
|---|---|---|
| 中小企業活性化協議会 | 相談は無料。相談の中身も申込みも秘密を守る。事前の予約が要る | 中小企業庁のページ |
| 協議会の収益力改善支援 | 計画づくりの費用は原則無料 | 中小企業庁のページ |
| 協議会の再生支援 | 再生計画づくりの費用の一部を協議会が負担 | 中小企業庁のページ |
| 協議会の再チャレンジ支援 | 協議会の弁護士などによる説明・助言と、弁護士の紹介は無料 | 中小企業庁のページ |
| 事業承継・引継ぎ支援センター | 相談は無料。紹介された登録機関などに頼むときは有料 | 中小M&Aガイドライン 66ページ |
| よろず支援拠点 | 何度でも無料 | よろず支援拠点全国本部のサイト |
| 日本政策金融公庫の事業承継マッチング支援 | 売り手も買い手も無料 | 公庫のよくある質問 |
中小企業活性化協議会は、中小企業の収益力の改善、事業の再生、再チャレンジを支える公的な機関で、47都道府県に置かれ、全国の商工会議所などが運営しています。公認会計士・税理士・弁護士・中小企業診断士などの専門家が常駐し、中小機構(中小企業基盤整備機構)に置かれた中小企業活性化全国本部と連携しています(活動状況分析 1ページ)。会社がすでに民事再生や破産を申し立てていると、会社は相談の対象になりませんが、保証人が保証債務の整理を相談することはできます(中小企業庁のページ)。
借入れの返済条件の見直しと、新たな借入れ
社長
銀行に返済を待ってほしいと言ったら、もう貸してもらえなくなるのではと心配です。
案内役
政府は金融機関に、返済条件の変更の申込みを断念させるような対応を取らないよう求めています。日本政策金融公庫は、まず取引している支店に相談するよう案内しています。
政府は2026年3月27日、金融機関の業界団体などに、すでにある借入れの条件変更や借換えについて、申込みを断念させるような対応を取らないことと、事業者に寄り添った迅速で柔軟な対応を続けることを要請しました(金融庁のページで公表)。融資の判断についても、決算や借入れの状況、条件変更の有無などだけで機械的に判断せず、事業の特性なども踏まえるよう求めています。
日本政策金融公庫のよくある質問は、返済条件を見直したいときは、まず取引している支店に相談するよう案内しています。決算書や資金繰り表、経営改善計画書などを求めるものの、状況に応じて省くことも含めて柔軟に対応し、見直しのあとも資金繰りの相談を受ける、としています(2026年10月16日に確認)。
中小企業活性化協議会の収益力改善支援では、返済の条件変更などの金融支援を伴う場合、1年間の計画を作るとされています(中小企業庁のページ)。2025年度にこの支援を終えた1,065件のうち、約9割は金融支援を伴っていました(活動状況分析 6ページ)。
新たに借りる道として、国と公庫の資料には次の制度があります。
| 制度 | 申し込む先 | 主な条件・中身 |
|---|---|---|
| セーフティネット保証(5号など) | 市区町村の商工担当課などで認定を受け、金融機関か信用保証協会に申し込む | 5号は、全国的に業況が悪い業種として指定された業種で、最近3か月の売上高などが前年の同じ時期より5%以上減っている場合など。ふだんの保証の枠とは別に、普通保証2億円以内(無担保は8,000万円以内)の枠がある。保証料率はおおむね1%以内 |
| セーフティネット貸付(経営環境変化対応資金) | 日本政策金融公庫(国民生活事業)の支店 | 外からの要因で一時的に業績が悪いが、中長期的には回復が見込まれる方。最近の決算の売上高が前期か前々期より5%以上減っている、など。限度は7,200万円。運転資金の返済期間は10年以内(うち据置期間3年以内) |
| 企業再建資金 | 日本政策金融公庫(国民生活事業)の支店 | 中小企業活性化協議会などが関わるもとで再建を図る方、国の経営改善計画策定支援事業を使っている方、返済の負担を軽くするための条件変更をしている方など。限度は別枠で7,200万円。返済期間は20年以内(うち据置期間5年以内) |
据置期間は、元金を返さず利息だけを払う期間のことです。セーフティネット保証は、市区町村の認定を受けても、信用保証協会や金融機関の審査の結果、希望どおりにならない場合があるとされています(中小企業庁のページ)。条件や金利は変わることがあるので、申し込む先に確かめてください。
立て直しの計画づくりは、費用の3分の2を国の事業で負担
社長
計画を作れと言われても、自分ではうまく書けません。専門家に頼むと費用もかかります。
案内役
国が認定した専門家と計画を作るとき、費用の3分の2を協議会が負担する事業があります。協議会が自ら、原則無料で計画づくりを支える仕組みもあります。
認定経営革新等支援機関は、国が認定した税理士などの専門家です。中小企業庁の「認定経営革新等支援機関検索システム」で探すことができ、経営改善計画策定支援の利用の実績も載っています(中小企業庁のページ)。
| 仕組み | 対象(国の資料の書き方を短くしたもの) | 費用 |
|---|---|---|
| 収益力改善支援(協議会が自ら支える) | 収益力が下がり、借入れが増えるおそれのある会社をはじめ、幅広い会社 | 計画づくりの費用は原則無料。1〜3年の計画(行動の計画と、簡単な収支・資金繰りの計画) |
| 早期経営改善計画策定支援(Vアップ事業) | 資金繰りの管理や採算の管理など、基本的な経営改善に取り組む会社。作った計画は、メインか準メインの金融機関に出す | 専門家への費用の3分の2を協議会が負担。上限は計画づくり50万円、計画のあとの伴走支援30万円 |
| 経営改善計画策定支援(405事業・通常枠) | 借入れの返済の負担などで財務に問題があり、計画づくりの支援を受ければ、金融機関の支援(条件変更)が見込める会社 | 同じく3分の2。上限は計画づくり200万円、伴走支援100万円 |
| 経営改善計画策定支援(405事業・中小版GL枠) | 「中小企業の事業再生等に関するガイドライン」に沿って、本格的な再生か廃業の計画を作る会社 | 同じく3分の2。上限は調査(デューデリジェンス)300万円、計画づくり300万円、伴走支援100万円 |
表の上限は、協議会が支払う額の上限です。ほかに、次の費用の枠もあります(それぞれの手引き 2ページ)。
- 早期経営改善計画: 会社を引き継ぐ相手を探すための企業概要書を作る費用と、経営者保証を外すための金融機関との交渉(弁護士などの認定支援機関を使う場合)の費用に、それぞれ10万円まで
- 405事業の通常枠: 経営者保証の解除を目指す金融機関との交渉の費用に、10万円まで
405事業は、会社と認定支援機関が連名で協議会に申し込みます(手引き 3ページ)。どちらの事業も、問い合わせ先は会社のある都道府県の協議会です。顧問の税理士などに頼めるかは、その専門家が認定を受けているかで変わるので、検索システムか本人に確かめてください。
事業縮小と再生:協議会の再生計画で多かった取り組み
社長
今の事業を全部続けるのは難しいと思っています。小さくして続ける道もありますか。
案内役
協議会が再生計画を支えた会社の取り組みが、数字で公表されています。製品や取引先を絞った会社や、採算の合わない事業から手を引いた会社があります。
協議会の「再生支援」は、収益性のある事業はあるものの、財務に問題がある会社が対象です。協議会が金融機関などの債権者の間に立ち、再生計画の合意を支えます(中小企業庁のページ)。
中小企業庁の「2025年度活動状況分析」から、協議会が2025年度に再生計画の策定の支援を終えた1,212件の中身です。一つの会社が複数に当てはまることがあります(11・12ページ)。
| 区分 | 取り組み | 件数 | 割合 |
|---|---|---|---|
| 事業の見直し | 製品ごと・取引先ごとの採算を見る仕組みを入れ、事業を選んで絞る | 491件 | 40.5% |
| 事業の見直し | グループの再編などで、採算の合わない事業から撤退する・効率を上げる | 81件 | 6.7% |
| 金融機関の支援 | 返済の条件変更(リスケジュール) | 1,000件 | 82.5% |
| 金融機関の支援 | 債務の免除(うち182件は、事業を別の会社に移す「第二会社方式」) | 202件 | 16.7% |
| 社員の雇用 | すべての雇用を維持した | 963件 | 79.5% |
| 社員の雇用 | 人員を減らした | 249件 | 20.5% |
再生計画には、原則となる目安があります。中小企業の場合、実質的な債務超過は、計画が成立したあとの最初の事業年度の初めから5年以内をめどに解消し、経常赤字はおおむね3年以内をめどに黒字にする、などです(小規模な事業者には別の目安があります)。目安を満たすのが難しいときは、将来の本格的な計画を目指して、3事業年度までの暫定的な返済の計画(プレ再生計画)を作る支援もあります(中小企業庁「プレ再生支援・再生支援」)。
中小M&Aガイドライン(128ページ)は、会社全体では利益を出せなくても、部門ごと・店ごとに見ると黒字の事業を持つことも多いとし、その事業だけを譲り渡して雇用の受け皿を確保し、代金を残りの事業をたたむ費用に充てられる可能性もある、としています。黒字の事業だけを渡す道は、赤字・債務超過でも会社は売却できる?にまとめています。
会社の全部か一部を売る道
社長
資金繰りが厳しい会社でも、売ることを考えてよいのでしょうか。
案内役
赤字や借入れのある会社の売却も、国の窓口で相談できます。返済や再生の相談と、売る相談は、別々のものではありません。
事業承継・引継ぎ支援センターは、国の事業として全国48か所(各都道府県に1か所、東京都は2か所)に置かれ、M&Aの相手探しとその後の支援のほか、親族や社員への引継ぎ、廃業などの相談も幅広く受けています。売るかどうか決めていない段階でも相談でき、中小企業活性化協議会やよろず支援拠点とも連携しています(中小M&Aガイドライン 60ページ)。使い方は事業承継・引継ぎ支援センターとはにまとめています。
日本政策金融公庫の「事業承継マッチング支援」のよくある質問(2026年10月16日に確認)には、次のように書かれています。
- 売り手も買い手も、無料で使える
- 原則として、公庫から事業資金を借りている会社が対象。借りていない会社も、商工会議所・商工会・税理士などの紹介で使える
- 赤字や債務超過でも使えるが、程度によっては相手が見つかりにくくなる可能性がある
- 借入れがあっても事業の譲渡はできるが、借入金を受け継がないことを条件にする買い手もいる
中小M&Aガイドライン(127ページ)は、借入れの多い会社では、協議会が関わるもとで事業を別の会社(第二会社)に譲り渡し、元の会社を特別清算などで整理する方法がとられることがある、としています。
売ったときに手元に残るのは、譲渡額から仲介会社などへの手数料と税を引いた額です。国に届け出られた手数料で、機関ごとの額を計算できます。
手数料の基準を、譲渡額に負債を足した「移動総資産」にする機関では、同じ譲渡額でも借入金などが多いほど手数料は高くなります(中小M&Aガイドライン 64ページ)。譲渡額1,000万円・負債の合計5,000万円で計算すると、その違いを確かめられます。売る流れは会社を売るにはに、税のしくみは会社を売却したときの税金と手取りにまとめています。
たたむことも考えるときの、保証債務の整理
 社長
もし会社をたたむことになったら、私の個人保証で、家まで失うのではないかと心配です。
案内役
国は、会社が破産しても、ガイドラインで保証を整理すれば、個人の破産を避けられる可能性があると案内しています。早めの相談が、とれる道を広げるとも書いています。
中小企業活性化協議会の「再チャレンジ支援」は、収益力の改善や事業の再生がきわめて難しい会社や、保証債務に悩む経営者・保証人が対象です。協議会の弁護士などが、円滑な廃業や保証債務の整理について説明・助言し、必要なら外部の弁護士を紹介します。協議会が行うこれらの支援は無料で、個人事業主も相談できます(中小企業庁のページ)。2025年度の助言は2,292件、支援の完了は1,908件でした(活動状況分析 14ページ)。
金融庁と中小企業庁の経営者向けのパンフレットは、「経営者保証に関するガイドライン」での保証債務の整理と、個人の破産を、次のように比べています(2〜3ページ)。
| 比べる点 | ガイドラインでの整理 | 個人の破産 |
|---|---|---|
| 債権者の同意 | 対象の債権者全員の同意が要る | 要らない |
| 信用情報の登録機関 | 報告・登録されない | 報告・登録される |
| 手元に残せる資産 | 自由財産に加えて、一定期間の生計費(一定期間×月額33万円)や華美でない自宅などを残せる可能性がある | 自由財産 |
自由財産は、破産しても手元に残せる財産で、99万円以下の現金や、生活に欠かせない家財道具などです。パンフレットは、ガイドラインを使う要件として、会社が破産・民事再生などの法的整理か、決まった手順に沿った私的整理(準則型私的整理)を申し立てていることなどを挙げています(2ページ)。
そのうえで、廃業などを早く決めるほど、手元に残せる資産が増える可能性があるとし、相談先として、取引のある金融機関、中小企業活性化協議会、地域経済活性化支援機構(REVIC)、弁護士・税理士などの専門家を挙げています。早めの相談が、廃業だけでなく、事業の再生や引継ぎなど、とれる選択肢を広げる、とも書いています(3〜4ページ)。
たたむ手続きと費用、補助金は会社をたたむか、売るかに、会社を売るときに保証が外れるかは経営者保証(個人保証)はM&Aで解除される?にまとめています。個別の扱いは、弁護士や協議会に確かめてください。
よくある質問
社長
協議会に相談したことは、取引先や銀行に知られますか?
案内役
中小企業庁のページは、協議会は相談の中身も申込みも秘密を守るとしています。ただ、再生計画などに進むと、協議会が金融機関などとの間に立って話し合いを進めるので、金融機関は関わります。2025年度の相談のきっかけは、金融機関からが46.0%、会社自身からが40.2%でした(活動状況分析 4ページ)。
社長
返済の条件を変えたら、新しく借りられなくなりますか?
案内役
確かめた国の資料には、条件を変えたら借りられない、という決まりは書かれていませんでした。政府は金融機関に、融資の判断を条件変更の有無などだけで機械的にしないよう求めています(2026年3月27日の要請)。日本政策金融公庫の企業再建資金は、返済の負担を軽くするための条件変更をしている方も対象に挙げています。借りられるかどうかは、それぞれの審査で決まります。
社長
計画を作ってくれる専門家は、どう探せばいいですか?
案内役
国が認定した専門家(認定経営革新等支援機関)は、中小企業庁の「認定経営革新等支援機関検索システム」で探せます。経営改善計画策定支援の利用の実績も載っています。進め方は、会社のある都道府県の中小企業活性化協議会にも問い合わせられます。このサイトは、特定の専門家をすすめません。
社長
どの窓口から相談すればいいですか?
案内役
確かめた国の資料には、相談の順番の決まりは書かれていませんでした。借入れや資金繰りの悩みは中小企業活性化協議会、売る・継ぐ相談は事業承継・引継ぎ支援センター、経営全般はよろず支援拠点が受けています。政府の要請(2026年3月27日)は金融機関に、協議会・センター・よろず支援拠点などと連携して支援するよう求めており、センターも協議会やよろず支援拠点と連携しています(中小M&Aガイドライン 60ページ)。
社長
まず資金繰り表で、資金が足りなくなる時期を確かめます。そのうえで、返済のことは取引先の銀行と県の協議会に、売る道はセンターに、両方とも聞いてみます。
案内役
時期が分かれば、選べる道と順番を考えやすくなります。売る道も比べるなら、譲渡額3,000万円で計算するなどで手数料を引いた額を見て、契約の前に書面で確かめてください。
このデータについて
- 中小企業活性化協議会の件数と割合は、中小企業庁 金融課「中小企業活性化協議会の活動状況について ~2025年度活動状況分析~」(2026年6月)によります。ページはPDFに印字された番号です。「相談の段階で課題の解決策を示された」60.3%は、2025年度の相談企業9,935社に対する割合です(相談件数10,081件とは数え方が違います)。再生計画の取り組みは、一つの会社が複数に当てはまることがあります
- 協議会と各事業の中身、補助の上限は、中小企業庁のページ(2026年10月16日に確認)と、早期経営改善計画策定支援の手引き(2026年3月31日改訂)、経営改善計画策定支援の手引き(2026年5月1日改訂)によります。上限は、協議会が支払う額の上限です
- セーフティネット保証は中小企業庁のページ、貸付と返済の相談、事業承継マッチング支援は日本政策金融公庫のページ、雇用調整助成金は厚生労働省のページによります(いずれも2026年10月16日に確認)。条件や金利は変わることがあります
- 金融機関への要請は、金融庁が公表した2026年3月27日の要請文によります。保証債務の整理と個人の破産の比べ方は、金融庁・中小企業庁の経営者向けパンフレット(2023年12月)によります
- 中小M&Aガイドライン(第3版・2024年8月)のページは、各ページ下の「n / 139」の番号です
- このサイトは、特定の金融機関・専門家・仲介会社をすすめません。返済・借入れ・再生・売却・廃業のどれを選ぶかの判断や、税・法律・債務の整理についての助言は行いません。個別のことは、各窓口や弁護士・税理士などの専門家に確かめてください
出典
- 中小企業庁「中小企業活性化協議会(収益力改善・再生支援・再チャレンジ支援)」(2026年10月16日確認)
- 中小企業庁「収益力改善支援」(2026年10月16日確認)
- 中小企業庁「プレ再生支援・再生支援」(2026年10月16日確認)
- 中小企業庁「再チャレンジ支援」(2026年10月16日確認)
- 中小企業庁「早期経営改善計画策定支援」(2026年10月16日確認)
- 中小企業庁「経営改善計画策定支援」(2026年10月16日確認)
- 中小企業庁 経営改善計画策定支援事業(早期経営改善計画策定支援)に関する手引き(2026年3月31日改訂)
- 中小企業庁 経営改善計画策定支援事業(経営改善計画策定支援)に関する手引き(2026年5月1日改訂)
- 中小企業庁 金融課 中小企業活性化協議会の活動状況について ~2025年度活動状況分析~(2026年6月)
- 中小企業庁「セーフティネット保証制度」(2026年10月16日確認)
- 中小企業庁「5号:業況の悪化している業種(全国的)」(2026年10月16日確認)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(2026年10月16日確認)
- 日本政策金融公庫「企業再建資金」(2026年10月16日確認)
- 日本政策金融公庫「よくあるご質問」(2026年10月16日確認)
- 日本政策金融公庫「Q&A|事業承継マッチング支援」(2026年10月16日確認)
- 金融庁「事業者支援の促進及び金融の円滑化について」(2026年3月27日)
- 金融庁・中小企業庁「経営者保証に関するガイドライン」に基づく保証債務整理に関する経営者向けパンフレット(2023年12月)
- 中小企業庁 中小M&Aガイドライン(第3版)(2024年8月)
- よろず支援拠点全国本部(中小企業基盤整備機構)「よろず支援拠点・生産性向上支援センターとは」
- 厚生労働省「雇用調整助成金」(2026年10月16日確認)