 社長
仕事が減ってきたので、会社をしばらく休ませておこうかと考えています。ただ「休眠会社は12年で解散になる」とも聞きました。休ませるのと、たたむのと、売るのとでは、何が違うのでしょうか。
 案内役
「休眠会社」という言葉には、会社法の決まりと、事業を休んでいる会社という、2つの使われ方があります。休ませている間も続く手続きと、たたむ・売る場合との違いを、法律と国の資料に書かれているとおりに並べます。どの道を選ぶかは社長ご自身が決めることで、このサイトはどれもすすめません。
先に結論
- 会社法の「休眠会社」は、最後の登記から12年たった株式会社のことです。事業を休んでいるかどうかでは決まらず、事業を続けていても対象になります(会社法472条、法務省)
- 2026年度は10月15日に法務大臣の公告がありました。対象の会社は、12月15日までに必要な登記か「まだ事業を廃止していない」旨の届出をしないと、12月16日付けで解散したものとみなされます(法務省)。2025年度にみなされた株式会社は25,195社でした
- みなされたあとも、3年以内なら株主総会の特別決議で会社を続けられます(会社法473条)。法務局の記載例(取締役会を置く場合)では、そのときの登記の税は7万9千円(資本金1億円以下の会社)か9万9千円です
- 事業を休んでいても、役員の変更の登記と、事業年度ごとの法人税の申告は続きます。法人住民税の均等割は赤字でもかかり、休業中の扱いは自治体ごとに確かめる必要があります
- 休ませる・たたむ・売るの大きな違いは、会社が残るかどうかと、手元に何が残るかです。売る場合の手数料を引いた額は、譲渡額3,000万円で計算するのように確かめられます
- 事業の実態がない会社のM&Aは、国の補助金でも原則として対象外です。一方で国のガイドラインは、小さい会社や赤字の会社でも、技術・取引先・社員・許認可などを買い手が評価することはあると書いています
休眠会社とは(会社法の決まりと、ふだんの言い方)
社長
仕事を休んでいる会社のことを、休眠会社と呼ぶのではないのですか。
案内役
ふだんはそう呼ばれることも多いのですが、会社法の休眠会社は、登記の年数だけで決まります。2つを分けて考えると、手続きが分かりやすくなります。
登記は、会社の名前・本店・役員などを法務局の帳簿に載せ、誰でも確かめられるようにするしくみです。会社法と法務省の案内で、言葉の意味を確かめました(2026年10月16日)。
| 言い方 | 意味 | 根拠 |
|---|---|---|
| 休眠会社(会社法) | 最後の登記から12年たった株式会社。事業をしているかどうかは関係ない。特例有限会社は含まない | 会社法472条、法務省 |
| 休眠一般法人 | 最後の登記から5年たった一般社団法人・一般財団法人(公益社団法人・公益財団法人を含む) | 法務省 |
| ふだんの言い方の「休眠会社」 | 会社は残したまま、事業を休んでいる会社。この記事では「会社を休ませる」と書きます | ― |
法務省は、法律の休眠会社に当たるかどうかについて、次のように案内しています。
- 事業を続けていても、登記が12年なければ対象になります。最後の登記のあとに、登記事項証明書や代表者の印鑑証明書を取っていても関係ありません
- 反対に、事業を休んでいても、役員の変更などの登記を続けていれば、法律の休眠会社には当たりません
12年という長さには理由があります。取締役の任期は原則2年で、すべての株式について、譲り渡すときに会社の承認が要ると定款で決めている会社(公開会社でない会社)は、定款で10年まで延ばせます(会社法332条)。同じ人がもう一度選ばれた(再任した)ときも、役員の変更の登記は要ります。法務省は、少なくとも10年に一度は取締役の変更の登記がされるはずなので、長いあいだ登記がない会社は、すでに事業をやめて実体がない可能性が高いと説明しています。
2026年度の整理作業と、12月15日の期限
 社長
うちは、役員の登記をずいぶんしていない気がします。今年は、いつまでに何をすればいいのですか。
案内役
2026年度の期限は12月15日です。法務省のお知らせに書かれている日程を、そのまま並べます。
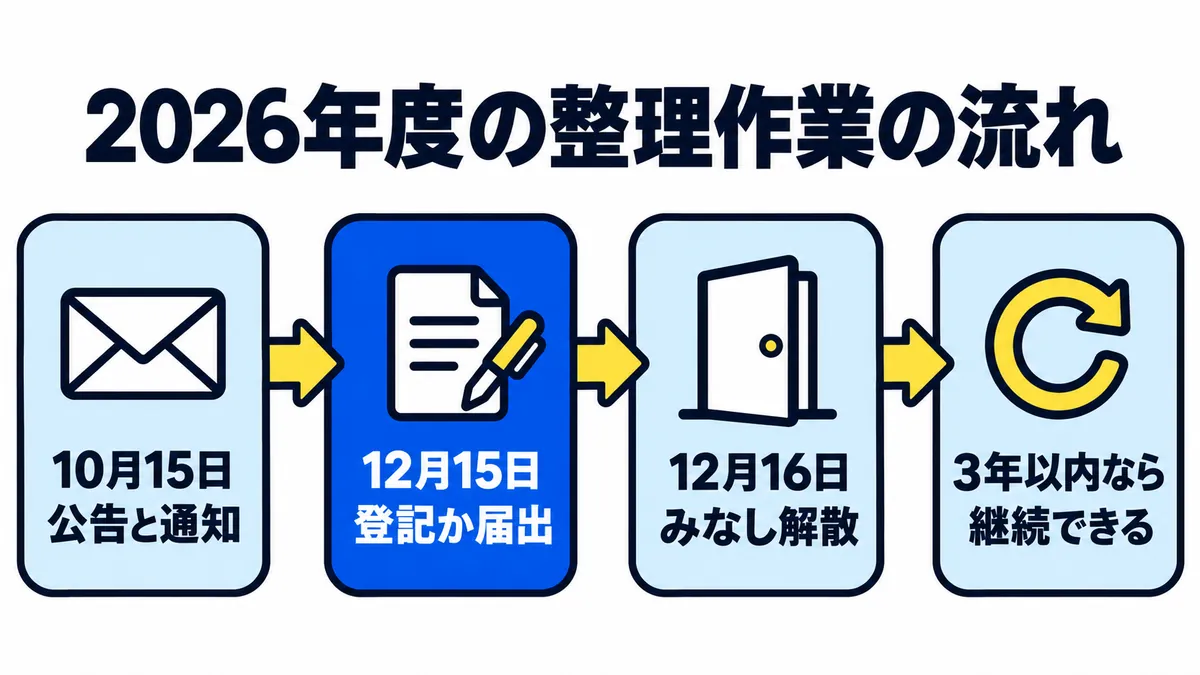
全国の法務局は、法律の休眠会社を整理する作業(休眠会社・休眠一般法人の整理作業)を毎年行っています。2026年度の日程は次のとおりです(法務省 2026年10月15日のお知らせ)。
| 日付 | できごと |
|---|---|
| 2026年10月15日(木) | 法務大臣が官報(国が出す公告のための紙)で公告。同じ日付で、法務局から対象の会社に通知書を発送 |
| 2026年12月15日(火)まで | 必要な登記(役員の変更など)を申請するか、「まだ事業を廃止していない」旨の届出をする |
| 2026年12月16日(水) | どちらもしなかった会社は、この日付で解散したものとみなされ、登記官が職権(自分の判断)で解散の登記をする |
法務省は、次の点にも注意するよう案内しています。
- 通知書が届かなくても、手続きは進みます。届かない理由の一つは、名前(商号)の変更や本店の移転の登記をしていないことです。12月15日までにその登記をすれば、今年度の対象から外れます
- 「まだ事業を廃止していない」旨の届出は、通知書の下の欄の届出書に書いて、法務局に送るか持っていきます。届出をしても、必要な登記をしない限り、翌年度もまた対象になります
- 届出や登記をしても、本来登記をする時期に怠っていた事実は消えず、裁判所から100万円以下の過料(行政上の金銭の罰)に処せられることがあります(会社法976条)
解散したものとみなされた株式会社の数は、法務省が毎年公表しています。
| 年度(回) | 解散したものとみなされた株式会社 |
|---|---|
| 2014年(第6回) | 78,979社 |
| 2019年(第11回) | 32,711社 |
| 2022年(第14回) | 28,615社 |
| 2023年(第15回) | 27,887社 |
| 2024年(第16回) | 26,885社 |
| 2025年(第17回) | 25,195社 |
整理作業は1974年に始まり、2014年度からは毎年行われています。2025年度には、株式会社のほかに一般社団法人・一般財団法人1,826法人も、解散したものとみなされました。法務省のリーフレットは「毎年、約3万の休眠会社等の職権解散登記を実施」と書いています。
法務省は、毎年この作業を行う理由として、実体を失った会社がいつまでも登記に載ったままでは登記の信頼を失いかねないこと、休眠会社が売買されるなどして犯罪の手段とされかねないことを挙げています。
解散したとみなされたあと(3年以内なら会社を続けられる)
社長
もし期限を過ぎて解散とみなされたら、もう会社は元に戻せないのですか。
案内役
みなされてから3年以内なら、株主総会で決めて会社を続けられます。3年を過ぎると、この道はなくなります。
会社法と法務局の記載例で確かめた、みなし解散のあとの決まりです(2026年10月16日)。
| 場面 | 決まり | 根拠 |
|---|---|---|
| 会社を続ける(継続) | みなされてから3年以内に限り、株主総会の特別決議(出席した株主の議決権の3分の2以上の賛成)で続けられる | 会社法473・309条 |
| 継続の登記 | 続けることを決めてから2週間以内に登記する | 会社法927条 |
| 続けないとき | 会社の後片づけ(清算)が要る。会社は清算の目的の範囲でだけ残る | 会社法475・476条 |
| 解散している間 | 合併で残る側になることや、吸収分割でほかの会社の事業を受け継ぐことはできない | 会社法474条 |
法務局の記載例(解散したものとみなされた株式会社の会社継続。取締役会を置く場合)では、清算人(後片づけをする人)の就任、会社の継続、取締役などの変更、取締役会を置く定めの登記をまとめて申請します。解散のときに、取締役会を置いていた旨の登記は登記官が消しているため、続けるならもう一度登記します。
登録免許税(登記のときに納める税)は、記載例では次のとおりです。
| 登記 | 登録免許税 |
|---|---|
| 清算人などの就任 | 9千円 |
| 会社の継続 | 3万円 |
| 役員の変更 | 3万円(資本金1億円以下の会社は1万円) |
| 取締役会を置く定め | 3万円 |
| 合計 | 9万9千円(資本金1億円以下の会社は7万9千円) |
会社の形によって、要る登記と税の額は変わります。法務局の申請書様式のページには、取締役会を置かない場合などの記載例もあります。手続きは、本店の所在地を受け持つ法務局か司法書士に確かめてください。
会社を休ませている間も続く登記と税の申告
社長
事業を休んでいる間は、手続きもお休みにできるのでしょうか。
案内役
会社が残っている限り、登記と税の申告は続きます。法律と、自治体の案内に書かれている範囲で並べます。
| 続くこと | 中身 | 根拠 |
|---|---|---|
| 役員の変更の登記 | 任期が終わったら、同じ人が再任しても2週間以内に登記する。登録免許税は1件1万円(資本金1億円以下の会社。ほかは3万円) | 会社法915・332条、登録免許税法 別表第一 第24号、法務省 |
| 法人税の確定申告 | 事業年度ごとに、終わった日の翌日から2か月以内に、決算をもとに申告書を出す | 法人税法74条 |
| 青色申告の承認 | 申告書を期限までに出さなかったときは、税務署長は青色申告の承認を取り消すことができる | 法人税法127条 |
| 法人住民税の均等割 | 事務所や事業所がある法人に、もうけに関係なく、資本金等の額と従業者の数に応じてかかる。赤字でもかかる | 東京都主税局 よくある質問 |
法人税法74条は、事業年度ごとの申告を内国法人に求めていて、事業を休んでいる会社を外す定めはこの条にはありません。
法人住民税(都道府県と市区町村の税)の均等割について、東京都主税局のよくある質問は、事務所や事業所を「事業の必要から設けられた人的及び物的設備であって、そこで継続して事業が行われる場所」と説明しています。事業を休んでいる会社にこれが当たるかどうかは、自治体に確かめる必要があります。
自治体によっては、休んでいる会社の均等割を軽くする制度もあります。たとえば名古屋市の法人市民税のQ&Aでは、税を計算する期間(課税標準の算定期間)の最後の日に、6か月以上続けて事業を中止している法人は、減免の申請書と「現況届」などを申告納付の期限までに出すと、均等割の2分の1が減免されます。法人税割(もうけにかかる部分)が生じる場合は対象外です。制度の有無と中身は自治体ごとに違うため、本店や事業所のある都道府県・市区町村に確かめてください。
業種ごとの許可や、社会保険・労働保険の手続きも、事業を休むときの扱いがそれぞれ決まっていることがあります。個別のことは、税理士や司法書士、それぞれの窓口に確かめてください。このサイトは税や登記の助言はしません。
休ませる・たたむ・売るを表で比べる
社長
休ませる、たたむ、売るの3つを、並べて見比べたいのですが。
案内役
会社が残るかどうか、毎年の手続き、登記の税、手元に残るものを、法律と国の資料で並べます。どれがよいかは、会社の状況によって変わります。
| 比べる点 | 休ませる | たたむ(解散・清算) | 売る(M&A) |
|---|---|---|---|
| 会社 | 残る。事業を再び始めるときも、同じ会社で続けられる | 清算が終わると、なくなる | 株式を渡すなら会社はそのまま残り、株主が替わる。事業を渡すなら、事業が買い手に移る |
| 続く手続き | 役員の変更の登記、事業年度ごとの税の申告など | 解散の登記、官報の公告と債権者への知らせ、清算中の申告、清算結了の登記 | 渡したあとの会社の手続きは、買い手のもとで続く |
| 登記の税(例) | 役員の変更の登記1件1万円(資本金1億円以下の会社)を任期ごとに | 解散3万円+清算人9千円+清算結了2千円=4万1千円 | 売り方と会社の形による |
| かかる時間 | ― | 債権者が申し出る期間だけで2か月以上 | 相手探しに数か月〜1年程度、成約後の引き継ぎに3か月〜1年程度のことが多い |
| 手元に残るもの | 会社の財産は会社に残ったまま | 債務を払った残り(残余財産)を株主が受け取る | 譲渡額から、仲介会社などへの手数料と税を引いた額 |
| 登記を放っておくと | 12年で整理作業の対象になり、期限までに手続きしないと解散したものとみなされる | ― | ― |
表の根拠は、会社法(472・499・502・915・926・929条ほか)、登録免許税法 別表第一 第24号、事業承継ガイドライン(101ページ)、中小M&Aガイドライン(30・57ページ)です。株式を渡す場合は、会社の資産・負債・社員や取引先との契約・許認可は原則としてそのまま残ります(事業承継ガイドライン 101ページ)。株式を渡すか事業を渡すかの違いは、株式譲渡と事業譲渡の違いにまとめています。
たたむ手続きの順番と費用の種類は会社をたたむか、売るかに、解散から清算結了までの登記・公告・届出の流れは会社の解散・清算の手続きにまとめています。売る場合に手数料を引いた額は、国に届け出られた手数料から機関ごとに確かめられます。
計算機の「手取り」は、税を引く前の額です。税のしくみは会社を売却したときの税金と手取りにまとめています。
事業を休んでいる会社は売れるのか
 社長
仕事を休んでいる会社でも、買ってくれる相手はいるものでしょうか。
案内役
国の資料は、事業の実態があるかどうかを大事な分かれ目にしています。中身のない会社の売り買いと、事業を引き継ぐM&Aは、別のものとして扱われています。
国の資料に書かれていることを、両方の向きから並べます。
事業の実態がない会社: 国の事業承継・M&A補助金(専門家活用枠)の16次公募の公募要領(13ページ)は、「休眠会社や、事業の実態がない状態の会社におけるM&A等」を、実質的な事業の再編・統合が行われたとみなされない例に挙げ、原則として補助の対象外としています。補助金の決まりは事業承継・M&A補助金で仲介手数料は補助される?にまとめています。
事業の価値が残っている会社: 中小M&Aガイドライン(30ページ)は、買い手が評価するのは収支や事業の規模だけでなく、高い技術力、取引先とのつながり、社員、地域や業界での信用、業歴、店舗網、ノウハウ、許認可など数多くの要素だと書いています。事業が小さかったり赤字だったりしても、買い手が事業の価値を認めて譲り受けたいと申し出ることは大いにあり得る、としています。
事業承継ガイドライン(52ページ)も、廃業するときに処分する設備なども、技術力や取引先とのつながり、社員、許認可などとあわせて評価すれば、引き継ぎの対象になり得ると書いています。そうした魅力は経営者自身には気付きにくいため、早めに支援機関へ相談することが望ましい、としています。
小さな会社の売り方は小さな会社のM&Aに、赤字や債務超過の会社の考え方は赤字・債務超過でも会社は売却できる?に、値段の考え方は会社の値段の決まり方にまとめています。
迷ったときの相談先
社長
休ませるか、たたむか、売るか、まだ決められません。どこに聞けばいいでしょう。
案内役
登記のことは法務局、税のことは税務署や自治体です。どの道にするか決めていない段階なら、国の事業承継・引継ぎ支援センターが、廃業も含めて相談を受けています。
| 窓口 | 受ける相談 | 出典 |
|---|---|---|
| 本店の所在地を受け持つ法務局 | 休眠会社の整理作業、登記の手続き | 法務省 |
| 税務署・都道府県・市区町村 | 法人税・法人住民税の申告、事業を休んでいる間の扱い | 東京都主税局・名古屋市の案内 |
| 事業承継・引継ぎ支援センター | M&Aだけでなく、家族や社員への承継、廃業などの相談も受ける。決めていない段階でも受ける。相談は無料 | 中小M&Aガイドライン 60・66ページ |
| よろず支援拠点 | 廃業を含む、さまざまな経営の相談。中小企業庁が各都道府県に置いている | 事業承継ガイドライン 52ページ |
| 商工会議所・都道府県商工会連合会の経営安定特別相談室 | 廃業を考える会社に、士業などの専門家が法的な手続きについて助言する | 事業承継ガイドライン 52ページ |
センターから紹介された登録機関などに仕事を頼む場合は有料です(中小M&Aガイドライン 66ページ)。使い方は事業承継・引継ぎ支援センターとはに、相談先ごとの違いは会社を売る相談はどこにする?に、後継ぎがいない会社の選択肢は後継者がいない会社の選択肢にまとめています。このサイトでの窓口の案内は相談するのページにあります。
よくある質問
社長
自分の会社が休眠会社に当たるか、どう確かめればいいですか?
案内役
法務省は、登記事項証明書などで最後の登記の年月日を確かめるよう案内しています。最後の登記から12年たった株式会社が対象で、登記事項証明書や印鑑証明書を取っていても、登記をしたことにはなりません。通知書が届いていなくても対象になるため、分からないときは本店の所在地を受け持つ法務局に問い合わせてください。
社長
「まだ事業を廃止していない」旨の届出をすれば、それで終わりですか?
案内役
終わりではありません。届出をしても、役員の変更などの必要な登記をしない限り、翌年度も整理作業の対象になります。それまで登記を怠っていた事実も消えず、裁判所から100万円以下の過料に処せられることがあります(法務省、会社法976条)。
社長
事業を休んでいれば、税金はかかりませんか?
案内役
法人税の確定申告は、事業年度ごとに出します(法人税法74条)。法人住民税の均等割は、事務所や事業所がある法人に赤字でもかかります(東京都主税局)。休んでいる会社の均等割の扱いは自治体によって違い、名古屋市のように減免の制度を設けているところもあります。個別のことは、税理士や税務署・自治体に確かめてください。
社長
解散したとみなされたあと、3年を過ぎたらどうなりますか?
案内役
会社法473条は、みなし解散のあとに会社を続けられるのを、みなされてから3年以内に限っています。続けないときは、清算をして会社の後片づけを終えることになります(会社法475条)。手続きは法務局や司法書士に確かめてください。
社長
まず登記事項証明書で最後の登記の日を確かめて、役員の登記を済ませます。そのうえで、休ませるか、たたむか、売るかを、無料の窓口で話を聞いて比べてみます。
案内役
最後の登記の日を確かめることは、法務省も最初に案内していることです。どの道を選ぶかは社長ご自身が決めることなので、登記や税は専門家と窓口に確かめながら進めてください。
このデータについて
- 休眠会社の意味、2026年度の整理作業の日程、解散したものとみなされた数は、法務省の2つのページ(「休眠会社・休眠一般法人の整理作業について」「令和8年度の休眠会社等の整理作業(みなし解散)について」)とリーフレット(令和8年10月1日現在)によります(2026年10月16日に確認)。数は法務省の表の「解散したものとみなされた株式会社数」で、年は表の和暦を西暦にしました
- 法令は e-Gov 法令検索で、2026年10月16日時点の会社法・法人税法・登録免許税法を確かめました
- 会社を続けるときの登記の税は、法務局の記載例(解散したものとみなされた株式会社の会社継続・取締役会設置会社の定めをする場合)によります。会社の形によって額は変わります
- 地方税は、東京都主税局のよくある質問(法人都民税 Q2〜Q4)と、名古屋市の法人市民税のQ&A(2026年3月26日更新)によります。ほかの自治体の扱いは確かめていません
- ページ番号は、中小M&Aガイドラインは各ページ下の「n / 139」の番号、事業承継ガイドラインと補助金の公募要領はページに印字された番号です
- 当サイトは、休ませる・たたむ・売るのどれを選ぶかの助言や、税・登記・法律についての助言は行いません。個別の手続きは、司法書士・税理士・弁護士や国・自治体の窓口に確かめてください
出典
- 法務省 休眠会社・休眠一般法人の整理作業について
- 法務省 令和8年度の休眠会社等の整理作業(みなし解散)について
- 法務省 会社・法人の登記、放置していませんか?(リーフレット)
- 法務省 役員の変更の登記を忘れていませんか? 再任の方も必要です
- 法務局 商業・法人登記の申請書様式
- e-Gov 法令検索 会社法
- e-Gov 法令検索 法人税法
- e-Gov 法令検索 登録免許税法
- 東京都主税局 よくある質問(法人事業税・法人都民税)
- 名古屋市 法人市民税のQ&A:法人市民税の申告
- 中小企業庁 中小M&Aガイドライン(第3版)
- 中小企業庁 事業承継ガイドライン(第3版)
- 事業承継・M&A補助金事務局 専門家活用枠 公募要領(16次公募)