 社長
自分にもしものことがあったら、会社の株はどうなるのでしょう。会社をつくったころに、親戚に名前を借りて株主になってもらった分もあって、気になっています。
 案内役
社長が持っている株は、相続の財産として家族に引き継がれ、会社の側にも手続きがあります。株の行き先、会社の手続き、相続税での評価のしくみ、名前を借りた株(名義株)の整理を、会社法・国税庁・国のガイドラインに書かれているとおりに並べます。税額の計算や個別の助言はしないので、最後は税理士や弁護士に確かめてください。
先に結論
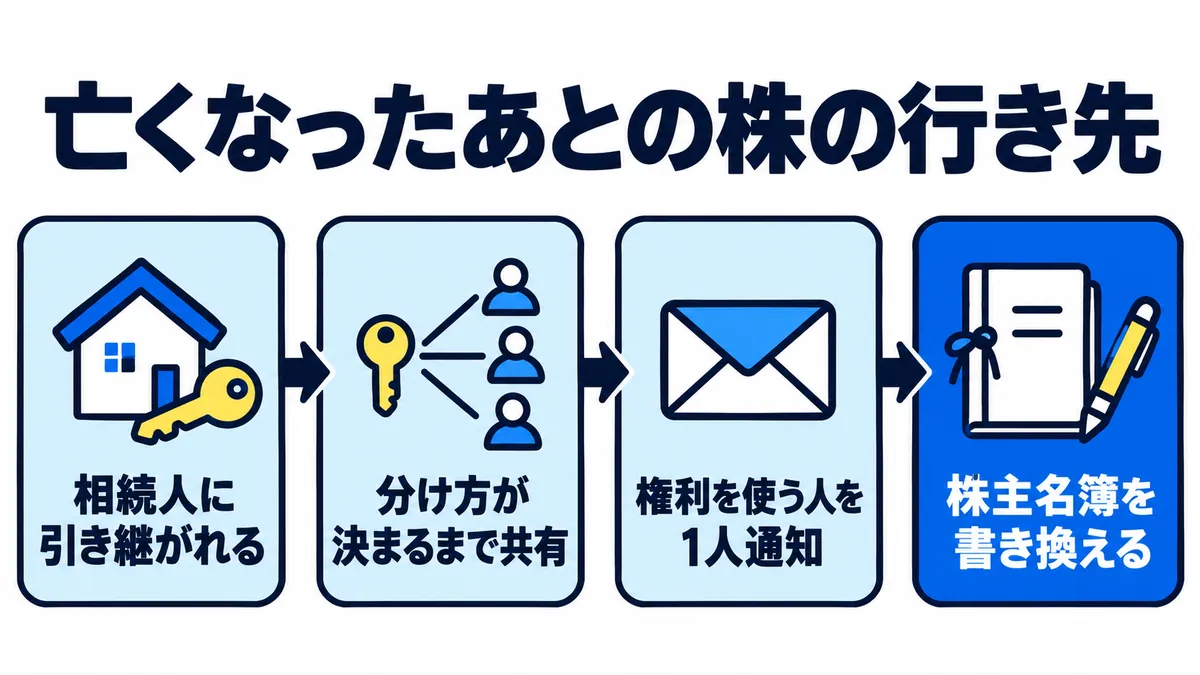
- 社長が持っている会社の株は、亡くなると相続の財産として相続人に引き継がれます。相続人が何人もいて遺産の分け方が決まるまでは、株は相続人みんなの共有になります(民法896・898条)
- 共有のあいだは、相続人の中から株の権利を使う人を1人決めて会社に知らせないと、原則として議決権(株主総会で賛成・反対する権利)を使えません(会社法106条)
- 中小企業の多くは、株を譲り渡すのに会社の承認が要る会社だとされますが、相続で受け取るときは会社の承認は要りません。会社は、定款に定めがあれば、相続人に株を会社へ売り渡すよう請求できます(会社が相続を知った日から1年以内。会社法134・174〜177条)
- 社長が取締役だった会社は、役員が変わった登記を2週間以内にします。株を受け取った相続人は、会社に株主名簿の書き換えを求めます(会社法133・915条)
- 相続税では、上場していない会社の株を、国税庁の決まった方法(会社の規模に応じた原則的評価方式か、配当還元方式)で評価します。申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です
- 名義株(実際には出資していない親族や知人の名義になっている株)は、国のガイドラインが、事業承継やM&Aの前に整理しておくよう書いています。相続税でも、名義ではなく、お金の出どころや管理の状況から誰の財産かが確かめられます
- 社外に会社を売るなら、株を社長のもとにまとめておくことが前提になります。手数料を引いて残る額は、譲渡額3,000万円で計算するのように確かめられます
社長や株主が亡くなったとき、会社の株はどうなるか
 社長
私が亡くなったら、株はすぐに家族のものになるのですか。
案内役
亡くなった時に、相続人に引き継がれます。ただ、相続人が何人もいると、遺産の分け方が決まるまで株はみんなの共有になり、その間の議決権の使い方にも決まりがあります。
民法は、相続人は、亡くなった人(被相続人)の財産に属した一切の権利義務を、相続が始まった時から引き継ぐと定めています(896条)。国税庁も、相続税がかかる財産として、現金・預貯金・土地などと並べて有価証券を挙げています(タックスアンサー No.4105)。会社の株も、相続の財産です。
相続人が何人もいるときは、遺産は相続人の共有になります(民法898条)。株のように、土地や建物の所有権以外の財産を何人かで持つことを民法は「準共有」と呼び、共有の決まりを当てはめます(264条)。どの財産を誰が受け取るかは、相続人どうしの話し合い(遺産分割協議)で決め、まとまらないときは家庭裁判所に分け方を決めるよう求められます(907条)。相続人は、自分のために相続が始まったことを知った時から3か月以内に、相続を受け継ぐか、放棄するかなどを決めることになっています(915条)。
| 時期 | 株の持ち主 | すること | 根拠 |
|---|---|---|---|
| 亡くなった時 | 相続人に引き継がれる | 相続人は、3か月以内に、相続を受け継ぐか、放棄するかなどを決める | 民法896・915条 |
| 遺産の分け方が決まるまで(相続人が何人もいるとき) | 相続人みんなの共有(準共有) | 株の権利を使う人を1人決め、その名前を会社に知らせる。会社が同意したときは別 | 民法898・264条、会社法106条 |
| 分け方が決まったあと | 株を受け取ると決まった相続人 | 会社に株主名簿の書き換えを求める | 民法907条、会社法133条 |
| 遺言で株を受け取る人を決めていたとき | 遺言で決めた人 | 遺産分割協議を経ずに、後継者に株を集められる。形式の不備などで遺言が無効になるおそれに注意 | 事業承継ガイドライン 72〜73ページ |
事業承継ガイドライン(第3版、71ページ)は、遺産の分け方によっては株が多くの相続人に分かれてしまうことがあり、そうなると株主総会の運営など株主の管理の手間が増え、株の買取りを求められて会社のお金が出ていくといったトラブルが起き、事業の引き継ぎが妨げられるおそれがあると書いています。
社長が亡くなったときに会社がする手続き
社長
会社のほうでは、何をしなければならないのですか。
案内役
社長が取締役だったなら、役員が変わった登記がいります。次の代表者を決め、株を受け取った人は株主名簿を書き換えます。取締役が社長1人だけだった会社では、次の取締役を選ぶのにも、株を引き継いだ相続人の議決権が要ります。
株式会社の主な手続きです。会社法・法務局の記載例・事業承継ガイドラインで確かめました(2026年10月16日)。
| すること | 中身・期限 | 根拠 |
|---|---|---|
| 役員が変わった登記 | 取締役の氏名、代表取締役の氏名と住所は登記されている事項。変わったときは2週間以内に本店の所在地で登記する。亡くなった場合は、死亡届か法定相続情報一覧図の写しを添える。亡くなった役員の登記と新しい役員の就任の登記は、1件にまとめて申請できる | 会社法911条3項13・14号、915条1項、法務局の記載例 |
| 次の代表取締役を決める | 取締役会のある会社は取締役会の決議、ない会社は定款の定めに従った手続きが原則として要る | 事業承継ガイドライン 60ページ |
| 取締役がいなくなったら選ぶ | 取締役は株主総会の決議で選ぶ。相続人の共有の株は、権利を使う人を決めて会社に知らせてから議決権を使う | 会社法329・106条 |
| 一時的に役目をする人を裁判所に選んでもらう | 役員が欠けたとき、裁判所が必要と認めれば、利害関係人の申立てで、一時的に取締役(代表取締役)の役目をする人を選ぶ | 会社法346条2項・351条2項 |
| 株主名簿の書き換え | 株を受け取った相続人が会社に求める。相続を証する書類を出せば、相続人だけで求められる。株券を発行する会社では株券を示す | 会社法133条、会社法施行規則22条 |
| 売渡しの請求をするか決める | 定款に定めがある会社だけ。会社が相続を知った日から1年以内 | 会社法174・176条 |
株主名簿は、会社の本店に置くことになっています(株主名簿管理人を置く会社は、その営業所。会社法125条)。誰が何株持っているかは、まず株主名簿で確かめます。
取締役が社長1人だけで、株も社長が持っていた会社では、社長が亡くなると、次の取締役を選ぶ株主総会で議決権を使うのは、株を引き継いだ相続人です。遺産の分け方が決まる前なら、権利を使う人を決めて会社に知らせることが先に要ります。会社法が、新しい人が就くまで役目を続けるとしているのは、任期が終わってやめた役員と、辞任した役員です(346条1項・351条1項)。登記や手続きの細かな点は、司法書士や法務局に確かめてください。
譲渡制限株式の相続と、相続人に対する売渡しの請求
社長
うちの株は、人に譲るには会社の承認が要ると聞いています。相続でも承認が要るのですか。
案内役
相続では要りません。会社が相続人から株を買い取りたいときは、定款の定めにもとづく「売渡しの請求」という手続きがあります。
譲渡制限株式は、株を譲り渡して取得するときに会社の承認が要ると定めた株です(会社法2条17号)。すべての株にこの定めがある会社は「公開会社」ではなく(2条5号)、事業承継ガイドライン(105ページの注)は、株式会社である中小企業の多くがこれにあたるとされると書いています。
会社法は、株を受け取った人が株主名簿の書き換えを求めるとき、譲渡制限株式なら原則として会社の承認を先に受けることを求めています。ただし、相続などで受け取った人(一般承継)は、この例外です(133・134条4号)。相続人は、会社の承認なしに株主になれるということです。相続人がその株をさらにほかの人に譲るときは、会社の承認が要ります。承認するかは、定款に別の定めがなければ、株主総会(取締役会のある会社は取締役会)で決めます(136・139条)。
会社が、知らない人に株が渡るのを避けたいときに使えるのが、相続人に対する売渡しの請求です。
| 決まり | 中身 | 根拠 |
|---|---|---|
| 前提 | 譲渡制限株式について、相続などで株を受け取った人に会社へ売り渡すよう請求できる旨を、定款で定めておく。定款を変えるには株主総会の特別決議(出席した株主の議決権の3分の2以上の賛成)が要る | 会社法174・466条、309条2項11号 |
| 決め方 | 請求するたびに、株主総会の特別決議で、請求する株の数と相手を決める。請求される相続人は、その株主総会で議決権を使えない(ほかの株主がみな議決権を使えない場合を除く) | 会社法175条、309条2項3号 |
| 期限 | 会社が相続などがあったことを知った日から1年を過ぎると、請求できない | 会社法176条1項 |
| 値段 | 会社と相続人の話し合いで決める。請求の日から20日以内に、どちらからでも裁判所に値段を決めるよう申し立てられる。その間に話し合いがまとまらず、申立てもなければ、請求は効力を失う | 会社法177条 |
| お金の上限 | 買い取りに払う額は、分配可能額(会社の純資産から資本金や法定準備金などを引いた額)の範囲まで | 会社法461条1項5号 |
| 取りやめ | 会社はいつでも請求を取りやめられる | 会社法176条3項 |
事業承継ガイドライン(78ページ)も、請求の期限、値段の決め方、分配可能額の範囲でしか買い取れないことを、この制度を使うときに気をつける点として挙げています。
相続税での自社株の評価と申告の期限
社長
相続税では、上場していない会社の株は、いくらと見られるのですか。
案内役
国税庁が評価のしかたを決めています。株を受け取った人が会社を支配する立場かどうかと、会社の規模で方法が変わります。ここではしくみだけを並べるので、金額は税理士に確かめてください。
国税庁によると、相続税は、正味の遺産額が基礎控除額を超えるときにかかり、そのときは申告と納税が要ります。基礎控除額は「3,000万円+600万円×法定相続人の数」です(タックスアンサー No.4102)。
上場していない会社の株(取引相場のない株式)は、次のように評価します(タックスアンサー No.4638)。会社の規模は、総資産価額・従業員数・取引金額で、大会社・中会社・小会社に分けます。
| 株を受け取った人・会社 | 評価のしかた | 中身 |
|---|---|---|
| 会社を支配する力を持つ同族株主など・大会社 | 類似業種比準方式(原則) | 似た業種の株価をもとに、1株あたりの配当金額・利益金額・純資産価額(帳簿の額)の3つで比べて評価する |
| 同・小会社 | 純資産価額方式(原則) | 会社の財産と負債を原則として相続税の評価に置き換え、財産の額から負債と、評価の差額にかかる法人税額などに当たる額を引いて評価する |
| 同・中会社 | 2つの方式を合わせて使う | 大会社と小会社の方法を併用する |
| 同族株主以外の株主 | 配当還元方式(特例的な評価方式) | 1年間に受け取る配当金額をもとに、10%の利率で元の株の価額を求める。会社の規模によらない |
| 土地や株を多く持つ会社、開業3年未満の会社、清算中の会社など | 原則として純資産価額方式など | 清算中の会社は、清算で分配される見込みの額で評価する |
国税庁は、「取引相場のない株式(出資)の評価明細書」を使えば比較的たやすく計算できると案内しています。
申告と納税の期限は、亡くなったことを知った日(通常は亡くなった日)の翌日から10か月以内です。申告書は、亡くなった人の住所地(亡くなった時の住所が国内のとき)の税務署に出します。相続人の住所地の税務署ではありません。期限までに申告や納税をしないと、加算税や延滞税がかかる場合があります。分けて納める延納や、財産そのもので納める物納を望むときは、申告の期限までに申請して許可を受けます(タックスアンサー No.4205)。
相続税での株の評価と、会社を売るときの値段は別のものです。事業承継ガイドライン(45ページ)は、M&Aでの評価は相続税などを計算するための株価の評価とは違う金額になるのが一般的だとしています。売るときの値段の考え方は会社はいくらで売れる?にまとめています。後継者が贈与や相続で受け取る株の税の納税を猶予する国の制度は、事業承継税制とはにまとめています。
相続した株を、その株の会社に売るときの税の特例もあります。
- 相続税がかかった人が、相続が始まった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに、相続した上場していない会社の株をその会社に売ったとき、代金のうち、その株に対応する資本金等の額を超える部分を配当とみなして課税するしくみ(みなし配当課税)を当てはめない特例があります(租税特別措置法9条の7、事業承継ガイドライン 77〜78ページ)
- 相続税がかかった人が、同じ期間に相続した財産を売ったとき、相続税額のうち一定の額を、売った財産の取得費に加えられる特例もあります(タックスアンサー No.3267)
どの特例が使えるか、税額がいくらになるかは人によって違います。税理士や税務署に確かめてください。
名義株とは何か、整理のしかた
 社長
会社をつくったとき、親戚に名前だけ借りて株主になってもらいました。お金は私が出しています。これが名義株ですか。
案内役
国のガイドラインは、そうした株を「いわゆる名義株」と呼んでいます。昔の法律の事情で多く生まれたもので、事業承継やM&Aの前に整理しておくよう書いています。
中小M&Aガイドライン(第3版、124ページ)によると、平成2年(1990年)の商法改正の前は、株式会社をつくるのに7人以上の発起人(会社をつくる人)が要り、それぞれが1株以上を引き受ける必要がありました。そのため、他人の承諾を得て、他人の名義で株を引き受けることが多くありました。これが、名義の上の株主と実際の株主が違う、いわゆる名義株です。
事業承継ガイドライン(80ページ)は、名義株を放っておくと、見ず知らずの「自称」株主から突然株主の権利を主張され、実際の株主とのあいだで争いになることがあると書いています。将来M&Aをしようとしたときに、名義の上の株主が自分こそ本当の株主だと主張して、譲渡を拒んだり、代金を求めたりするなどの問題が起こりうるとも書いています。
誰が株主かについて、同じガイドライン(81ページ)は、名義を貸した人ではなく、実際に株を引き受けた人(名義を借りた人)を株主とする判例(最高裁判所 昭和42年11月17日判決)を紹介しています。そのうえで、判断には、出資のお金を出した経緯なども含めて、いろいろな点を考える必要があると注意しています。
| 確かめること | 国の資料に書かれていること | 出典 |
|---|---|---|
| 株主名簿が正しいか | 株主名簿が正しく整えられているか、実際に出資していない親族・知人などの名義の株がないか、株券を発行する会社なら株券を管理できているかを確かめる | 中小M&Aガイドライン 36ページ |
| 本当の株主は誰か | 判例は、形の上の名義ではなく、実際に株を引き受けた人を株主とする。お金を出した経緯などいろいろな点を考える | 事業承継ガイドライン 81ページ |
| 名義の人との合意 | 弁護士などに相談したうえで、名義の上の株主と合意を結ぶなどして、権利関係をはっきりさせる。実際の株主へ株主名簿を書き換えておく | 事業承継ガイドライン 80ページ、中小M&Aガイドライン 124ページ |
| 相続税での扱い | 名義が違っても、お金の出どころ・管理・運用などの状況から亡くなった人のものと言える有価証券がないかを確かめる | 関東信越国税局のチェックシート、東京国税局の記載例 8ページ |
| 居場所の分からない株主 | 会社からの通知が5年以上続けて届かず、5年続けて配当を受け取っていない株主の株は、公告や催告などの手続きを経て、会社が競売・売却・買取りできる。事業承継の必要が高い非上場の中小企業は、都道府県知事の認定を受けると、5年を1年に短くする特例がある | 会社法196〜198条、中小M&Aガイドライン 124ページ、事業承継ガイドライン 81ページ |
相続税について、関東信越国税局が税理士向けに示しているチェックシート(令和8年1月以降提出用)は、有価証券の確認事項として、名義は違っても、お金の出どころ・管理・運用などの状況から亡くなった人のものと言えるものがないかを挙げています。東京国税局の記載例(令和6年3月、8ページ)も、財産の名義にかかわらず、亡くなった人のものである財産は相続財産に入れる必要があると書いています。同じ記載例(4ページ)には、贈与税の申告がなく、取得のお金の出どころ、株の管理の状況、配当の受取口座から、亡くなった人のものと認められた孫名義の株を、相続財産に入れた例が載っています。
名義株が相続税の計算にどう入るか、名義の人とどんな合意を結ぶかは、一つずつ事情が違います。税理士や弁護士に確かめてください。
株が分かれないように、前もってできること
社長
家族がもめないように、元気なうちにしておけることはありますか。
案内役
事業承継ガイドラインは、株が分かれるのを防ぐ前もっての方法をいくつも挙げています。どれを選ぶかは、家族や株主の事情によって変わります。
事業承継ガイドライン(71ページ)は、株や事業用の財産が分かれてしまうのは、社長の相続を見すえた対策をしていなかったことが原因のことが多いと書いています。ガイドラインに挙がっている主な方法です。
| 方法 | ガイドラインの説明 | ページ |
|---|---|---|
| 生前贈与 | 相続の前に、社長から後継者へ株を贈与する。分かれるのを防ぐいちばん簡単な対策。贈与税がかかるので、負担を軽くする制度の活用を考える | 71〜72 |
| 遺言 | どの財産を誰に引き継ぐかをはっきりさせ、後継者に株を集める。形式の不備などで無効になるおそれがあるので、まず公正証書遺言(公証人が作る遺言)を考える。自筆の遺言書を法務局で預かる制度もある(2020年7月10日から) | 72〜73 |
| 遺留分に関する民法の特例 | 後継者に贈与した株の価額を、遺留分(相続人の最低限の取り分。表の下を参照)の計算から外す合意(除外合意)や、合意の時の価額に固定する合意(固定合意)ができる。推定相続人(相続人になる予定の人)全員の合意、経済産業大臣の確認、家庭裁判所の許可が要る | 74〜76 |
| 定款に売渡しの請求の定めを置く | 相続で株が移ったとき、会社が相続人に売り渡すよう請求できる(上の節の注意も参照) | 78〜79 |
| 種類株式 | 後継者以外の相続人には議決権のない株を引き継がせる。株主の死亡を条件に会社が買い取れる株にしておく(買い取れる額には上限がある) | 105〜106 |
| 生命保険 | 会社を受取人にした保険で、社長が亡くなったときの死亡退職金や、自社株を買い取るお金に備える | 111 |
遺留分は、兄弟姉妹以外の相続人に法律が保障している最低限の取り分です(民法1042条)。取り分を侵された相続人は、受け取った人にその額のお金を払うよう求められます(1046条)。事業承継ガイドライン(71ページ)は、2018年の民法の改正で、遺留分の請求はお金の支払いを求める形になったため、請求によって株そのものが分かれることはなくなったと書いています。一方で、お金を払うために後継者が受け取った株を売らざるをえなくなるおそれがあるとしています(74〜75ページ)。
後継者が贈与や相続で株を受け取るときの税の負担については、国の事業承継税制もあります。どの方法も手続きと税が関わるので、弁護士・司法書士・税理士などに確かめてください。
会社を売る道も考えるときの株の整理
社長
後継ぎがいなければ、会社を売ることも考えています。株のことで、先にしておくことはありますか。
案内役
中小M&Aガイドラインは、売る前に最低限しておくこととして、株をまとめることを挙げています。株が分かれていたり、居場所の分からない株主がいたりすると、売るときの大きな障害になるおそれがあるからです。
中小M&Aガイドライン(35〜36ページ)は、M&Aの前に最低限しておくこととして、株や事業用の財産の整理・集約を挙げ、株については次のように書いています。
- 株が分かれていたり、一部の株主の居場所が分からなかったりすると、M&Aを進めるときの重大な障害になるおそれがある
- 全事業を譲り渡すような特に重要なことには特別決議が要ることがあるので、総議決権の3分の2以上の株を持っておくことが望ましい
- 社長が会社の全株式を買い手に渡す(株式譲渡)なら、基本的に社長が全株式を持っている必要がある。ほかの株主から株を買い取る(そのお金を用意する)ことが要る場合もある
- 株主名簿が正しいか、名義株がないか、株券を発行する会社なら株券を管理できているかも確かめる
同じガイドライン(124〜125ページ)は、全株式を譲り渡すなら、全株主から株を買い取っておくか、株式譲渡についての委任状を受け取っておくことが要るとし、高齢の株主が元気なうちに株を買い集める例もあると書いています。会社が事業を譲り渡す(事業譲渡)ときに特別決議が要る場合は、3分の2以上の株の買取りか、議決権の委任状を受け取ることが望まれるとしています。2つの方法の違いは株式譲渡と事業譲渡の違いに、売る流れは会社を売るにはにまとめています。
株をまとめて株式譲渡で売る場合、手元に残るのは、譲渡額から仲介会社などへの手数料と税を引いた額です。手数料を引いた額は、国に届け出られた手数料から機関ごとに確かめられます。
計算機の「手取り」は、税を引く前の額です。売ったときの税のしくみは会社を売却したときの税金と手取りに、家族や社員に継ぐ道も含めた比べ方は後継者がいない会社の選択肢に、相談先の違いは会社を売る相談はどこにする?にまとめています。
よくある質問
社長
株主名簿の書き換えに、会社の承認は要りますか?
案内役
譲渡制限株式でも、相続で株を受け取った人は、会社の承認なしに書き換えを求められます(会社法134条4号)。書き換えは、原則として名簿に載っている株主やその相続人と一緒に求めますが、相続で受け取った人は、相続を証する書類を出せば1人で求められます(会社法133条2項、会社法施行規則22条1項4号)。株券を発行する会社では、株券を示して求めます(同22条2項1号)。どの書類を出すかは会社に確かめてください。
社長
遺産の分け方がまとまらないと、会社はどうなりますか?
案内役
株は相続人の共有のままで、権利を使う人を1人決めて会社に知らせないと、原則として議決権を使えません(会社法106条)。取締役を選ぶ株主総会などに影響が出ることがあります。話し合いがまとまらないときは、家庭裁判所に分け方を決めるよう求められます(民法907条2項)。手続きは弁護士に確かめてください。
社長
名義株があると、相続税はどうなりますか?
案内役
関東信越国税局が税理士向けに示すチェックシートは、名義は違っても、お金の出どころ・管理・運用などの状況から亡くなった人のものと言える有価証券がないかを確かめる項目を挙げています。名義が家族や知人でも、亡くなった人の財産として相続税の計算に入ることがあります。個別の判断は、税理士や税務署に確かめてください。
社長
社長ではない株主が亡くなったときも、同じですか?
案内役
株が相続人に引き継がれること、共有のあいだの議決権の使い方、株主名簿の書き換え、定款に定めがあれば会社が売渡しを請求できることは、社長でない株主でも同じです(民法896・898条、会社法106・133・174条)。事業承継ガイドライン(106ページ)は、社長以外の株主が亡くなって株が分かれるのを防ぐため、株主の死亡を条件に会社が買い取れる株にしておく方法も挙げています。
社長
まずは株主名簿と定款を出してきて、誰の名義で何株あるか、売渡しの請求の定めがあるかを確かめます。名前を借りた分は、弁護士に相談してみます。
案内役
株主名簿と名義株の確認は、国のガイドラインが事業承継やM&Aの前の準備として挙げていることです。継ぐか売るかを決めるのは社長ご自身なので、株を整えながら、両方の道の材料をそろえてください。
このデータについて
- 法令は、e-Gov 法令検索の会社法・会社法施行規則・民法・租税特別措置法で確かめました(2026年10月16日に確認。会社法は2026年8月12日施行の改正までを反映した版)
- 相続税のしくみは、国税庁のタックスアンサー(令和8年4月1日現在法令等)によります(2026年10月16日に確認)。名義の違う財産の扱いは、関東信越国税局のチェックシート(令和8年1月以降提出用)と、東京国税局の記載例(令和6年3月)によります
- 登記の添付書類は、法務局の「株式会社変更登記申請書(辞任等により新たな役員(取締役)が就任した場合)」の記載例(2026年8月14日更新)によります
- ページ番号は、中小M&Aガイドラインは各ページ下の「n / 139」の番号、事業承継ガイドラインと東京国税局の記載例はページに印字された番号です
- この記事は、上場していない株式会社の株を対象にしています。上場株の相続の手続きや、合同会社などの持分は扱いません
- 当サイトは、相続・税・法律についての助言や、税額の計算は行いません。個別のことは、税理士・弁護士・司法書士や税務署・法務局に確かめてください
出典
- e-Gov 法令検索 会社法
- e-Gov 法令検索 会社法施行規則
- e-Gov 法令検索 民法
- e-Gov 法令検索 租税特別措置法
- 法務局 商業・法人登記の申請書様式
- 国税庁 タックスアンサー No.4102 相続税がかかる場合
- 国税庁 タックスアンサー No.4105 相続税がかかる財産
- 国税庁 タックスアンサー No.4205 相続税の申告と納税
- 国税庁 タックスアンサー No.4638 取引相場のない株式の評価
- 国税庁 タックスアンサー No.4632 上場株式の評価
- 国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例
- 関東信越国税局 税理士法第33条の2の書面添付に係るチェックシート〔相続税〕(令和8年1月以降提出用)
- 東京国税局 書面添付制度に係る添付書面の記載例 資産課税関係(令和6年3月)
- 中小企業庁 中小M&Aガイドライン(第3版)
- 中小企業庁 事業承継ガイドライン(第3版)