 社長
仲介会社から「基本合意のあと、買い手がデューデリジェンスをします」と言われました。会社の中を細かく調べられるそうですが、何を調べられて、こちらは何を準備すればよいのでしょうか。
 案内役
デューデリジェンス(DD)は、主に買い手が専門家に頼んで、会社の財務や法務などを調べる手順です。国の中小M&Aガイドラインなどの記述で、調べられること、行われる時期、売り手の準備、売り手にとっての意味を順に確かめましょう。
先に結論
- デューデリジェンス(DD)は、主に買い手が公認会計士や弁護士などの専門家に頼んで、売り手の会社のリスクなどを調べる調査です。財務と法務の調査が一般的で、事業・税務・人事労務・知的財産・環境・不動産・ITの調査もあります(中小M&Aガイドライン 21ページ)
- 行われるのは、基本合意のあと、最終契約の前です。DDで見つかった点をもとに、最終契約の条件を交渉し直します(33・47〜48ページ)
- 調べ方は案件で違います。中小M&Aでは、数年分の税務申告書の確認と社長への聞き取りなどだけで終えることもあります(47ページ)
- 買い手は多くの資料を求めるのが一般的です。小さな会社は帳簿や規程が整っていないことが多いので、早い時期から書類やデータを整えることが挙げられています(95ページ)
- 調査が十分でないと、売り手が最終契約で負う責任が重くなりうるため、ガイドラインはDDを売り手・買い手の双方にとって大事な手順としています(48ページ)。ここでいう責任は、表明保証の範囲や補償の額・期間などです
- 両方から依頼を受ける仲介会社は、DDを自分では行いません(95ページ)。DDの結果で値段が変わったときの手数料と手元に残る額は、譲渡額3,000万円で計算するのように計算機で試せます
デューデリジェンス(DD)とは
社長
そもそもデューデリジェンスとは、どういう意味ですか。
案内役
英語の Due Diligence で、M&Aでは、売り手の会社のリスクなどを詳しく調べるための調査のことです。国の資料では「デュー・ディリジェンス」と書かれ、「DD」と略されることが多いとされています。
中小M&Aガイドライン(第3版)は、デュー・ディリジェンス(DD)を、売り手の会社のさまざまなリスクなどを詳しく調べるために、主に買い手が、FA(売り手か買い手の一方とだけ契約して支援する専門家)や士業などの専門家に頼んで行う調査だとしています。調べる項目はM&Aの規模や買い手の意向で違い、一般的には、資産・負債などの財務の調査(財務DD)と、株式や契約の中身などの法務の調査(法務DD)からなります(21ページ)。
DDの目的について、ガイドラインは次のように書いています(47〜48ページ)。
| だれにとって | DDでできること・気をつけること |
|---|---|
| 買い手 | 譲渡額を詳しく確かめる。わかった実態をふまえて事業を改善する。資料に基づいて、そもそもM&Aをするかを考え、するなら最終契約の条件(譲渡額・表明保証・補償など)を調整して、成立後のトラブルを防ぐ。M&Aのあとの統合の作業(PMI)に役立つ情報も得る |
| 売り手 | 調査が十分でないと、最終契約で売り手が負う義務(表明保証の範囲や補償の額・期間など)が重くなりうる |
このため、ガイドラインはDDを売り手・買い手の双方にとって大事な手順とし、予算に限りがあっても、調べる対象を絞るなどして、調査の中身を考えることが望ましいとしています(48ページ)。
一方で、調べ方の細かさはさまざまです。想定できるリスクを広く調べることもあれば、対象を絞って簡単に行うこともあります。中小M&Aの実務では、買い手が専門家の費用をかけた本格的なDDをせず、売り手の数年分の税務申告書の確認と社長への聞き取りなどだけで終えることもある、とされています(47ページ)。
DDはM&Aの流れのどこで行われるか
 社長
DDは、話のどの段階で行われるのですか。
案内役
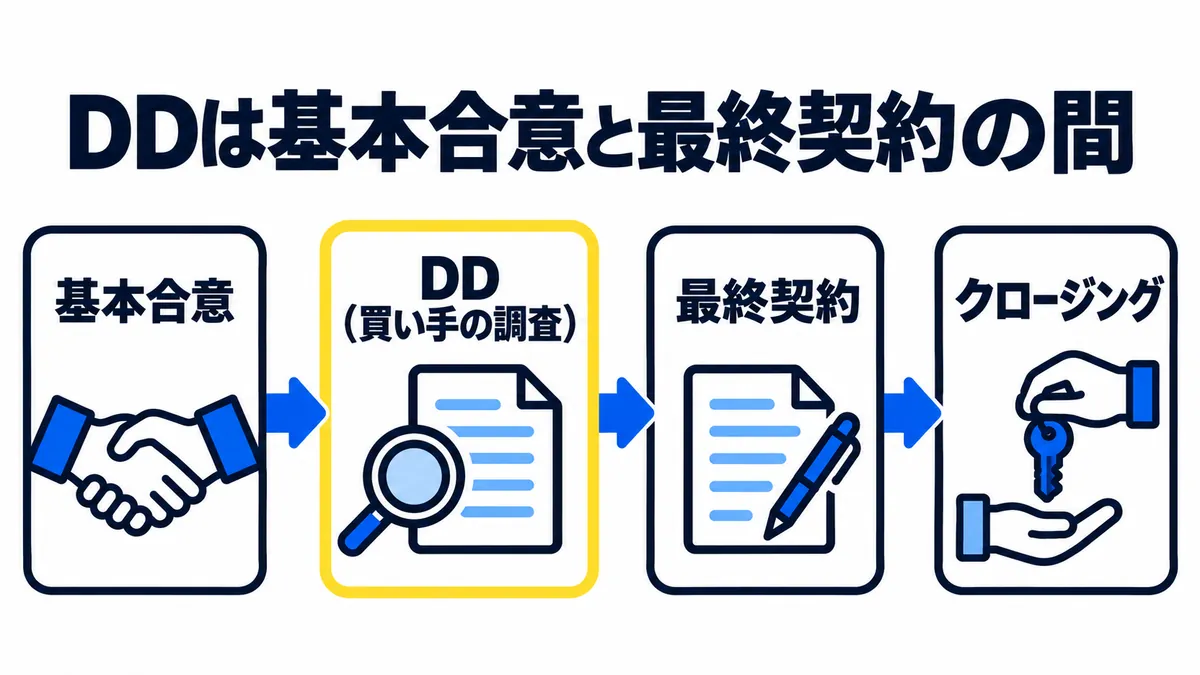
ガイドラインの流れでは、相手を1社に絞って基本合意を結んだあと、最終契約の前です。DDの結果をふまえて、最終契約の条件を決めていきます。
中小M&Aガイドラインの「中小M&Aフロー図」(33ページ)では、DDは基本合意の締結と、最終契約の締結の間にあります。前後の段階とDDの関係は、次のとおりです。
| 段階 | DDとの関係 | ガイドラインのページ |
|---|---|---|
| 意向表明 | 買い手が、企業概要書などをもとに仮の希望条件を書き、DDに進む意向を示す書面(第一次意向表明書)を出すことがある。DDの結果をふまえた最終の書面(第二次意向表明書)もある | 20 |
| 基本合意 | DDの前の時点での譲渡額の予定、最終契約までの日程、双方がすることなどを決める。DDに進む前に、買い手に独占して交渉する権利を与える意味もある | 47・94 |
| DD | 主に買い手が専門家に頼んで調べる。どの調査をするかは、買い手の意向による | 47 |
| 最終契約 | DDで見つかった点や、基本合意で残していた点を交渉し直して、契約を結ぶ | 48 |
| クロージング | 株式や財産を渡し、代金を受け取る | 21 |
公認会計士が行う財務DDも、一般的には、譲渡額や売り方などの基本的な条件を合意してから(主に基本合意のあとに)行われるとされています(114ページ)。
国の基本合意書のサンプルには、買い手が、基本合意の日から1か月間をめどに、貸借対照表などの事前に出した資料が正確で妥当かを確かめるために会社を調べることができ、売り手の株主はこれに協力する、という条項の例があります(参考資料7 12ページ)。サンプルは「あくまでも例」とされ、実際の期間や中身は当事者の話し合いで決まります。
仲介会社に払う中間金も、DDの時期と関係します。国の仲介契約のサンプルは、中間金を払うきっかけの「基本的な合意」を、基本合意書や意向表明書の差し入れを含む「デュー・ディリジェンス前になされる合意」とし、中間金は取引が成立しなくても返さない形の例になっています(参考資料7 5ページ)。くわしくはM&Aの着手金・中間金・月額報酬とは?をご覧ください。
DDで調べられること
社長
調べられるのは、決算書くらいですか。
案内役
財務だけではありません。ガイドラインは、財務・税務・法務・事業など、いくつもの種類を挙げています。どこまで調べるかは、買い手と専門家が前もって決めます。
ガイドラインが専門家ごとの業務として書いているDDの中身を、表にまとめました。
| 種類 | ガイドラインが挙げる専門家 | 主に調べること | ページ |
|---|---|---|---|
| 財務DD | 公認会計士 | 過去の実績、今の財務の状態と財務のリスク、将来の事業計画の基礎になる情報 | 114 |
| 税務DD | 税理士 | 過去の申告の誤りによる追徴課税など、税のリスク。方法は、経営陣や顧問税理士への聞き取り、過去の税務申告書の確認、過去の税務調査や組織再編などの税の処理の把握、税務上の欠損金の確認など | 119 |
| 法務DD | 弁護士 | 株式・会社の組織、重要な契約、資産と負債、人事・労務、訴訟・紛争、許認可・コンプライアンス・環境問題など | 126 |
| ビジネス(事業)DD | 中小企業診断士 | 商流や収益の構造、市場での競争力、事業の将来性、買い手と一緒になったときの効果(シナジー) | 122 |
| そのほか | — | 人事労務・知的財産・環境・不動産・IT。税務DDは財務DDに、人事労務DDは法務DDに、一部含まれることがある | 21 |
財務DDについて、ガイドライン(114ページ)は、調べる範囲や方法は、主に依頼する買い手がどの売り方を前提に、どのくらいのリスクを受け入れられるか、調査にどれだけの時間と費用をかけられるかで変わるとし、依頼者と公認会計士が前もって合意して決めるとしています。税務DDと法務DDも、依頼者と話し合って範囲を決めるとされています(119・126ページ)。
売り方でも、調べ方の細かさが変わります。株式譲渡では会社がそのまま引き継がれるため、未払いの残業代のような帳簿に出ない債務(簿外債務)や、争いの損害賠償のような将来起きうる債務(偶発債務)のリスクが比較的高くなりやすく、より細かいDDが行われる傾向があります(48ページ)。法務DDも、株式譲渡では全般的・網羅的に行うことが多いとされています(126ページ)。売り方の違いは株式譲渡と事業譲渡の違いにまとめています。
売り手が準備すること
社長
こちらで準備しておくことはありますか。
案内役
DDでは、買い手から多くの資料を求められるのが一般的です。ガイドラインは、早い時期から書類やデータを整えておくことを挙げています。
ガイドライン(95ページ)は、DDでは買い手が売り手に大量の資料を求めるのが一般的で、買い手に不信感を与えないためにも、仲介会社・FAが売り手に資料の準備を促し、手伝うことが必要だとしています。特に小さな会社は、会計の帳簿や規程類が整っていないことが多いため、早い時期から、求められそうな書類やデータを整えるよう促すことを求めています。
国の資料に出てくる、売り手が見直しておきたいものを並べました。
| 見直しておきたいもの | 国の資料の記述 | ページ |
|---|---|---|
| 税務申告書・決算書・勘定科目内訳明細書 | 最初の相談では、直近3年分の写しを用意すれば十分とされる。中小M&Aの実務では、数年分の税務申告書の確認と社長への聞き取りなどだけでDDを終えることもある | ガイドライン 34・47 |
| 貸借対照表など、事前に出した資料 | 基本合意書のサンプルでは、買い手はこれらが正確で妥当かを確かめるために調査する | 参考資料7 12 |
| 会計の帳簿・社内の規程 | 小さな会社では整っていないことが多い。早い時期から整える | ガイドライン 95 |
| 株主名簿・株券 | 株主名簿が正しいか、出資していない親族や知人の名義の株(名義株)がないか、株券を発行する会社なら株券を管理できているか | ガイドライン 36 |
| 不動産・機械などの事業用の財産 | 第三者の名義になっていないか、担保が付いていないか、遺産分割や係争の対象でないか。会社の財産と社長個人の財産を分けて整理する | ガイドライン 36 |
| 人事・労務と許認可 | 法務DDでは、人事・労務や許認可・コンプライアンスなども調べることが多い | ガイドライン 126 |
ガイドライン(35ページ)は、M&Aの前の「見える化」「磨き上げ」のうち、最低限、株式や事業用の財産を整理・集約しておくことが必要だとしています。社長だけで難しい場合は、まず顧問の税理士など身近な支援機関に相談することが望ましいとし、法的な論点があるときは弁護士の助言を得ることを挙げています。顧問の税理士には、DDのとき、必要な資料の提供や、過去の会計・税の処理についての聞き取りに積極的に協力することが望ましいとしています(119ページ)。
社内に知らせていないときの注意もあります。ガイドライン(47ページ)は、売り手が役員や社員にM&Aを知らせていない場合は、知らせていない人に気づかれずに調査を進める工夫が要るため、売り手・買い手とも専門家の指示を守ることが大事だとしています。伝える順番は会社を売ることを、家族と社員にいつ・どう伝える?にまとめています。
DDの結果は、値段と最終契約の中身につながる
 社長
DDで何か見つかったら、どうなるのですか。
案内役
見つかった点をもとに、最終契約の条件を交渉し直します。値段や、売り手が約束する中身が変わることもあれば、売り方が変わったり、話が止まったりすることもあります。
ガイドラインに書かれている、DDの結果が響く場面は次のとおりです。
- 値段: 譲渡額は、双方の希望やDDの結果をふまえて交渉され、最終契約で決まっていきます(54ページ)。財務DDの結果は、譲渡額や売り方を直したり、M&Aそのものをやめたりする判断の大事な材料になりえます(114ページ)
- 売り方: 財務DDで多くの簿外債務などが見つかると、予定していた株式譲渡から事業譲渡に変えざるをえなくなることもあります(114ページ)
- 表明保証: 売り手が会社の状態について「こうである」と約束する表明保証の中身は、DDの結果をふまえて決めることが大事だとされています。ガイドラインは、売り手が、買い手がDDでどんな問題を見つけたためにその表明保証を求めているのかを確かめ、妥当かどうかを話し合うことが望ましいとしています(53ページ)
- 表明保証保険: 表明保証の違反に備える保険に入るときは、一般に、DDの結果をまとめた報告書などを保険会社に出し、引き受けの審査を受けます(23・53ページ)
DDの結果で譲渡額が変わると、仲介会社の手数料と手元に残る額も変わります。譲渡額5,000万円で計算すると譲渡額4,000万円で計算するのように、金額を変えて比べられます(各機関が国に届け出た手数料で試算。手数料は消費税込みで、月額報酬と、売ったあとの税は含みません)。
DDで伝えたことと、売ったあとの責任の関係にも決まり方があります。国の株式譲渡契約書のサンプルの注(参考資料7 24〜25ページ)は、買い手が契約のときに知っていた事実や、DDで受け取った情報に含まれる事実は、売り手の表明保証の違反にしない決め方(アンチ・サンドバッギング条項)と、知っていても売り手が責任を免れない決め方(プロ・サンドバッギング条項)があるとしています。後者が入っていると、売り手がDDに協力して積極的に情報を出していても、そのリスクが現実になったときに責任を免れないことになるため、意味をよく確かめたうえで、削除や書き直しを求めることを考える必要がある、としています。くわしくは表明保証とはにまとめています。
DDをしない場合や、聞き取りだけで済ませる場合について、ガイドライン(52ページ)は、中小企業は一見問題がなくても何らかの課題やリスクを抱えていることが少なくなく、社長自身が気づいていないこともあるため、社長への聞き取りだけでリスクを評価するのには限りがあるとしています。仲介会社・FAには、DDが双方にとって大事な手順であることを依頼者に説明し、予算に限りがあっても、対象を絞るなどしたDDを促すことが望ましいとしています(97ページ)。国の「最終契約におけるリスク事項についての説明書」のサンプルにも、DDをしない、または売り手への聞き取りだけで最終契約を結ぶことが、説明するリスクの1つとして載っています(参考資料(全体)91ページ)。
仲介会社はDDを自分では行わない
社長
DDは、相談している仲介会社が調べるのですか。
案内役
売り手と買い手の両方から依頼を受ける仲介会社は、DDを自分では行わないことになっています。調べるのは、買い手が頼む専門家か、買い手自身です。
ガイドライン(95ページ)は、DDは一方の意向が反映されやすいため、売り手と買い手の両方を依頼者とする仲介者は、DDを自ら行わず、DDの報告書の結論も決めないこととしています。手伝えるのは、DDをする人(買い手が頼む別の支援機関か、買い手自身)のもとで、売り手の開示資料の整理・作成や、DDの日程の調整・管理など、調査の中身や評価に影響しない範囲です。
| 立場 | DDでの役割 | ガイドラインのページ |
|---|---|---|
| 仲介会社(両方から依頼を受ける) | DDを自ら行わず、結論も決めない。資料の整理・作成の手伝いと、日程の調整・管理まで | 73・95 |
| FA(一方だけを支援する) | 業務の例として、各種DD(事業・財務・法務・税務)の実施か、実施の支援。法務と税務のDDは外部の士業に頼む | 73 |
| 士業などの専門家 | 財務DDは公認会計士、税務DDは税理士、ビジネスDDは中小企業診断士、法務DDは弁護士の業務として書かれている | 114・119・122・126 |
| 事業承継・引継ぎ支援センター | フロー図で、基本合意とDDの段階の支援機関として、外部の専門家を活用する形で挙げられている | 33 |
仲介会社とFAの違いはM&Aの仲介とFAの違いにまとめています。
ガイドラインは、仲介者に、次のことも求めています。
- 売り手の負担への配慮: 買い手のDDでは、できれば、売り手に大きすぎる負担がかからないよう調べる対象を適切な範囲にし、DDの結果を売り手にも開示して情報を共有するよう、買い手に働きかけることが望ましい(95ページ)
- 専門家の意見: 依頼者に、必要に応じて士業などの専門家の意見を求めるよう伝える(95ページ)
- 契約の前の書面: 仲介会社・FAが自らDDを行わない場合は、その旨と、DDはほかの支援機関に頼む必要があることを、契約の前の書面ではっきり説明する(86ページ)
中小企業庁が2026年9月1日に公表した資料には、トラブルの例として、仲介者が自らDDを行っていたことなどでDDが不十分だったこと、弁護士や会計士などの専門家の意見を求められることを知らされなかったことが載っています(3ページ)。仲介会社と契約する前に確かめる点は、M&A仲介の契約の前に確かめることにまとめています。
買い手がDDのために専門家へ払う費用は、買い手にとってのM&Aのコストです。ガイドライン(70〜71ページ)は、こうした費用が最終的に売り手の受け取る譲渡額に響く場合もあるため、売り手は、相手が仲介会社に払う手数料のほか、DDなどで使うほかの支援機関への支払いも意識する必要があるとしています。
売り手が自分で頼むDDと、補助金
社長
売る側が、自分で専門家に調べてもらうこともあるのですか。
案内役
あります。売る前に自社の問題点や必要な資料を整理するための調査で、セラーズDDと呼ばれます。ただ、中小M&Aでは多くないとされています。
ガイドラインは、売り手が自分で頼むDD(セラーズDD)を、次のように書いています。
| 種類 | ガイドラインの記述 | ページ |
|---|---|---|
| 財務のセラーズDD | 中小M&Aでは少ないものの、売り手が前もって財務の問題点や必要な資料を整理するために行うことがある | 114 |
| 法務のセラーズDD | 例外的に、売り手が弁護士に頼んで行うことがある | 126 |
売り手が頼むDDの費用は、売り手が払います。DDの費用をふつう誰が払うかや、ほかの費用との関係は、M&Aにかかる費用の全体にまとめています。確かめた国の資料には、DDの費用の目安は見当たりませんでした。頼むときは、調べる範囲を決めてから見積もりを取ることになります。
国の事業承継・M&A補助金(専門家活用枠・16次公募)では、DDの費用(仲介者が行うものを除く)が補助の対象になりえます(公募要領 63ページ)。
- 上限の上乗せ: 買い手支援類型・売り手支援類型とも、DDをする場合は、補助の上限(600万円)に200万円が上乗せされる(21ページ)
- 成約しなかったとき: 補助事業期間の中にクロージングしなかった場合、上限は300万円に下がり、補助の対象は原則としてDDの費用だけになる(21ページ)
- 買い手の要件: 買い手支援類型では、DDの費用を補助の対象にするかどうかにかかわらず、DDを行うことが要件の1つになっている(11〜12ページ)
16次公募の受付は2026年11月6日(金)17時までです(26ページ)。補助率や契約の時期などの条件は事業承継・M&A補助金で仲介手数料は補助される?にまとめています。条件は公募の回ごとに変わることがあるので、使うかどうかは、その回の公募要領と事務局で確かめてください。
よくある質問
社長
DDの費用は、売り手が払うのですか?
案内役
ガイドライン(47ページ)は、通常は買い手が専門家に調査を頼むとしています。売り手にかかるのは、主に資料をそろえる手間です。売り手が自分で頼むセラーズDDの費用は売り手が払います。費用の全体はM&Aにかかる費用の全体をご覧ください。
社長
DDには、どのくらいの期間がかかりますか?
案内役
確かめた国の資料には、DDの期間を決めた記述は見当たりませんでした。国の基本合意書のサンプルには「本合意締結の日から1か月間を目処」とする条項の例がありますが、あくまで例です(参考資料7 12ページ)。ガイドライン(74ページ)は、DDでは特に短い期間で多くの調査や確認が必要になるとしています。
社長
買い手から「DDはしなくてよい」と言われました。気にすることはありますか?
案内役
ガイドライン(48ページ)は、DDが十分でないと、売り手が最終契約で負う表明保証の範囲や補償の額・期間などの負担が増えることにつながりうるとし、予算に限りがあっても、対象を絞るなどして調査の中身を考えることが望ましいとしています。どう扱うかは、契約の中身とあわせて弁護士などの専門家に確かめてください。
社長
DDで、社員にM&Aが知られませんか?
案内役
ガイドライン(47ページ)は、社内に知らせていない場合は、知らせていない役員・社員に気づかれずに進める工夫が要るとし、売り手・買い手とも専門家の指示を守ることが大事だとしています。進め方は、買い手が頼む専門家と仲介会社・FAに確かめてください。
社長
DDは買い手のための調査だと思っていましたが、こちらの責任にも関わるのですね。株主名簿や帳簿から見直してみます。
案内役
ガイドラインも、早い時期から書類やデータを整えることを挙げています。値段が変わったときの手数料と手元に残る額は計算機で試せます。契約の中身は弁護士などの専門家に、進め方に迷ったら事業承継・引継ぎ支援センターのような公的な窓口にも確かめてください。
このデータについて
- この記事は、中小企業庁の中小M&Aガイドライン(第3版)と参考資料、中小PMIガイドライン、2026年9月1日の公表資料、事業承継・M&A補助金(専門家活用枠・16次公募)の公募要領の記述を、2026年10月16日に確認してまとめたものです
- ページ番号は、各資料のPDFに印字された番号です。参考資料4と参考資料12は「参考資料(全体)」の通しの番号、参考資料7は2025年12月15日時点版の番号です
- ガイドラインが示すのは一般的な流れと考え方です。DDの範囲・期間・費用・方法は、案件と買い手の意向で変わります。確かめた国の資料には、DDの費用や期間の目安は見当たりませんでした
- 計算機の試算は、国のM&A支援機関登録制度のデータベースにある各機関の手数料の届出(自己申告)をもとにしています
- 当サイトは、DDの実施や、個別の契約・税・法律についての助言は行いません。仲介や交渉も行いません。個別のことは、弁護士・公認会計士・税理士などの専門家や、事業承継・引継ぎ支援センターに確かめてください
出典
- 中小企業庁「中小M&Aガイドライン(第3版)-第三者への円滑な事業引継ぎに向けて-」(2024年8月30日公表、9月6日差替)
- 中小企業庁「中小M&Aガイドライン(第3版)参考資料(全体)」
- 中小企業庁「中小M&Aガイドライン(第3版)参考資料7 各種契約書等サンプル」(2025年12月15日時点版)
- 中小企業庁「中小PMIガイドライン~中小M&Aを成功に導くために~」(2022年3月)
- 中小企業庁財務課・M&A支援機関登録制度事務局「不適切な営業行為に係るトラブルの発生を踏まえた対応について」(2026年9月1日)
- 事業承継・M&A補助金事務局「専門家活用枠【買い手支援類型 売り手支援類型】公募要領(16次公募)Ver.1.0」(2026年9月)