 社長
地方で日本酒の蔵を営んで、私で4代目です。子どもは継がないと言っています。蔵を売るとしたら、酒の製造免許は買った人に引き継げるのでしょうか。清酒の免許は、新しくはなかなか出ないとも聞きました。
 案内役
酒類の製造免許は、税務署長から製造場ごとに受けるものです。株式を売るか、事業を売るかで扱いが変わります。清酒の新しい免許が出にくい理由とあわせて、酒税法と国税庁の資料で確かめた範囲を並べます。手続きの細かいところは、蔵のある地域の税務署(酒類指導官)や専門家に確かめてください。
先に結論
- 酒を造るには、造る酒の品目ごと・製造場ごとに、税務署長の製造免許が要ります(酒税法7条)。免許を受けずに造ると、罰則があります(54条)
- 株式譲渡なら会社がそのまま残るので、製造免許も会社に残ります。役員が変わったら、直ちに税務署へ異動申告をします
- 事業譲渡や合併では、免許はそのままは引き継がれず、買い手の側が新しく免許を申請します。国税庁の通達には、要件を満たせば、それまでと同じ免許を新しく与える扱いがあります。売り手の免許の取消しの申請を同時に出すことなどが要件です
- 清酒の新しい製造免許は、酒類の需給の均衡を保つため(酒税法10条11号)、国税庁の通達で、すでに清酒を造っている者の企業合理化や、輸出用などに限られています
- 清酒の製造免許場数は、1970年度の3,533場から2024年度は1,514場に減りました。国税庁のアンケートでは、回答した清酒製造業者の47.9%が、税引前の利益が赤字か50万円未満でした
- 国のM&Aの集計は業種の大分類までで、酒蔵だけの件数は分かりません。製造業全体の売り手側は、2024年度に710件でした
- 手数料と手元に残る額は、譲渡額5,000万円で計算すると、国に登録された機関ごとに見られます
国の数字で見る、酒蔵の数と酒蔵のM&A
社長
酒蔵は、ずいぶん減っていると聞きます。蔵の売り買いの話は、実際にあるのですか。
案内役
国税庁の統計で、免許を持つ製造場の数と経営の様子が見られます。M&Aの件数は、国の集計で製造業までしか分けられていません。
国税庁の「酒のしおり」(2026年7月、55ページ)にある、製造免許場数の推移です。1つの製造場で複数の品目の免許を持つときは、主な品目で数えています。
| 年度 | 清酒 | 単式蒸留焼酎 |
|---|---|---|
| 1970年度(昭和45年度) | 3,533場 | 379場 |
| 1989年度(平成元年度) | 2,438場 | 359場 |
| 2010年度(平成22年度) | 1,736場 | 375場 |
| 2024年度(令和6年度) | 1,514場 | 353場 |
2024年度には、このほかに、ほかの品目を主とする製造場のうち165場が清酒の免許を持っています。国税庁の「清酒の製造状況等について」(2026年1月、3ページ)では、2024年7月から2025年6月までの1年(令和6酒造年度)に清酒を造ったと答えた場は1,104場でした。調査の対象は1,707場(蔵置場を含む)、回答は1,501場です。国税庁の「事業承継支援の取組」のページは、日本酒の国内消費向けの出荷量が、1973年度のピークから2023年度には3割以下に減ったとしています。
経営の様子は、国税庁の「酒類製造業及び酒類卸売業の概況(令和7年アンケート)」にあります。任意の回答を集めたもので、決算の数字は、法人では2025年1月1日の直前に終わった事業年度の分です(1ページ)。欠損は税引前の利益が赤字、低収益は50万円未満のことです(3ページ)。
| 項目 | 清酒製造業 | 単式蒸留焼酎製造業 |
|---|---|---|
| 回答した事業者 | 1,233者 | 581者 |
| 欠損 | 518者(42.0%) | 236者(40.6%) |
| 欠損か低収益の合計 | 591者(47.9%) | 265者(45.6%) |
清酒製造業のうち中小企業1,188者の1者あたりの平均は、売上高が2億5,100万円、営業利益が1,900万円、従業員が12人でした(26・27ページ)。単式蒸留焼酎製造業の数字は31ページです。
国の「登録支援機関を通じた中小M&Aの集計結果」は、業種を大分類(製造業など)までしか選べず、酒類の製造だけの件数は分かりません。製造業の売り手側の件数は次のとおりです(2026年10月16日に確認)。
| 年度 | 売り手側の全体 | うち製造業 | うち株式譲渡 |
|---|---|---|---|
| 2022年度 | 4,036件 | 584件(14.5%) | 490件 |
| 2023年度 | 4,681件 | 686件(14.7%) | 591件 |
| 2024年度 | 4,940件 | 710件(14.4%) | 618件 |
国の登録機関から報告のあった案件だけの集計で、すべてのM&Aを含むものではありません。町工場なども含む製造業の全体の確かめどころは製造業のM&Aに、後継者がいないときの道の全体は後継者がいない会社の選択肢にまとめています。
売り方で変わる、酒類の製造免許の扱い
 社長
会社を売ったら、製造免許は取り直しになるのですか。
案内役
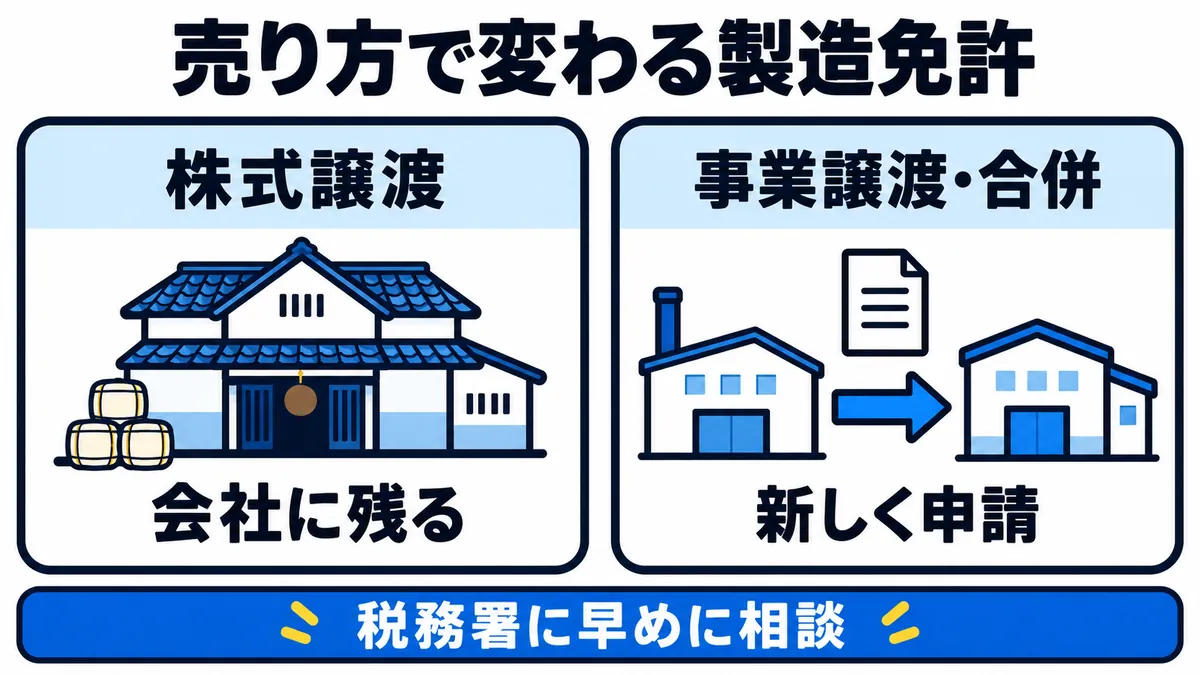
売り方で変わります。免許は、受けた人や会社にだけ効力があるものです。会社ごと渡すなら免許は残り、事業を渡すなら、受け取る側が新しく免許を受けます。
国税庁のQ&A(酒類製造・販売業免許関係 Q1)は、免許は免許を受けた特定の者についてだけ効力があり、営業を第三者に渡しても、免許がそのまま受け継がれるものではないとしています。
| 売り方 | 製造免許の扱い | 税務署への手続き | 根拠 |
|---|---|---|---|
| 株式譲渡 | 会社が同じなので、免許は会社に残る | 役員が変われば異動申告(直ちに) | 国税庁の手続きの一覧 |
| 事業譲渡(会社から) | 引き継がれない。買い手が新しく申請する | 買い手の免許の申請と、売り手の免許の取消しの申請(事前に) | 国税庁Q&A Q1・手続きの一覧 |
| 合併・会社分割 | 新しく申請する | 同じ(事前に) | 国税庁の手続きの一覧 |
| 相続(個人の蔵元) | 引き続き造る相続人が申告し、欠格の事情がなければ、免許を受けたものとみなされる | 相続人の申告(遅滞なく) | 酒税法19条 |
| 個人の蔵元が製造業の全部を譲る | 譲り受けた人が申告し、欠格の事情がなければ、免許を受けたものとみなされる | 譲り受けた人の申告(遅滞なく) | 酒税法19条 |
中小M&Aガイドライン(118ページ)も、株式譲渡は一般的に許認可等の取り直しが要らず、事業譲渡は許認可等を原則として取り直す必要があるとしています。酒蔵では、会社ごと渡すか、事業を渡すかで、税務署への手続きが大きく違います。売り方そのものの違いは、株式譲渡と事業譲渡の違いにまとめています。
清酒の新しい免許が出にくい理由
社長
清酒の免許は新しく出ないと聞きます。本当ですか。
案内役
酒税法に、需給の均衡を保つために免許を与えないことができる決まりがあり、国税庁の通達で、清酒の免許を与える場合が限られています。
酒税法10条11号は、酒税の保全のために酒類の需給の均衡を保つ必要があり、免許を与えるのが適当でないと認められるときは、税務署長は免許を与えないことができるとしています。国税庁の通達(第10条第11号関係1)は、その意味を、新しく免許を与えると地域や全国の需給の均衡を破り、生産や販売に混乱を来し、製造者の経営の基礎を危うくし、ひいては酒税の保全に悪い影響が出ると認められる場合、と説明しています。
同じ通達(第10条第11号関係2)は、清酒の製造免許を、次のどれかに当たる場合に限って与えるとしています。
- 企業合理化: すでに清酒を造っている者が、企業合理化のために新しい製造場を設けて造る場合
- 共同製造: 2つ以上の清酒製造者が、企業合理化のために新しい法人をつくり、新しい製造場で共同で造る場合
- 分離・分割: 清酒製造者が、企業合理化のために分離・分割して、新しい製造場で造る場合
- 発泡性の清酒: 清酒製造者が主となってつくる法人や自分のびん詰めの蔵置場で、炭酸ガスなどを加えて発泡性の清酒を造る場合
- 輸出用: 輸出するために清酒を造る場合
企業合理化は、新しい製造場を設けて製造や物流のコストを下げる、設備を新しくする、製造場が狭いなどの場合とされています。清酒をまだ造っていない人や会社が、国内向けの清酒の免許を新しく受ける場合は、この一覧に入っていません。
酒税法7条2項は、免許を受けてから1年間に造る見込みの数量が、清酒は60kL、単式蒸留焼酎は10kLに届かないと、免許を受けられないとしています。輸出するために清酒を造る場合は、この数量の決まりが使われません(7条3項5号)。国税庁は、2020年度の税制改正でできた「輸出用清酒製造免許」を2021年4月から申請できるとしています。輸出のための免許で、国内へ出せるのは、輸出のための商談会で無償で使う場合などに限られます(通達 第7条第3項関係4)。
単式蒸留焼酎の新しい免許も、通達で原料ごとに扱いが分かれています。
| 品目 | 新しい免許を与える場合(通達の要旨) | 1年間の最低の数量(酒税法7条) |
|---|---|---|
| 清酒 | すでに清酒を造っている者の企業合理化・共同製造・分割、発泡性の清酒、輸出用 | 60kL(輸出用は適用しない) |
| 単式蒸留焼酎(かす取り焼酎) | 清酒製造者が、自分の酒かす・米ぬかなどを主な原料にして造る場合など | 10kL(清酒の製造場で造るときは適用しない) |
| 単式蒸留焼酎(特産品焼酎) | 地域の特産品を主な原料にする場合に、申請ごとに検討。米・麦・さつまいも・そばが主な原料なら、その都道府県で課税して出荷された数量が小売の数量を下回っている場合に限る | 10kL |
| 単式蒸留焼酎(そのほか) | すでにその焼酎を造っている者の企業合理化・共同製造・分割 | 10kL |
今ある蔵の会社の株を譲り受ける場合や、蔵の営業を譲り受ける場合は、扱いが違います。株式譲渡では免許は会社に残り、営業の譲受けには、次の次の節で見る扱いがあります。
国税庁は、「伝統的酒造り」を次の世代に受け継ぐため、意欲と能力のある人が酒造りを始められる取組として、酒蔵の事業承継の支援を行うとしています(事業承継支援の取組)。国税庁の実証分析(5ページ)は、引き継ぐ側は酒類の製造に参入できるかを重く見て検討することがあり、引き継がせる側は、産地や歴史に根ざした酒造りを続けることや、取引先・雇用・地域との関係を保つことを重く見ることがある、としています。
株式譲渡では免許は会社に残り、役員が変われば申告する
社長
株を買い手に渡すだけなら、税務署には何も出さなくてよいのですか。
案内役
免許は会社に残りますが、役員が変われば申告が要ります。新しい役員の顔ぶれによっては、免許の取消しの理由になる決まりもあります。
国税庁の「免許通知書の項目に変更があった場合等の主な手続き一覧」から、株式譲渡のときに関わりそうなものを抜き出しました。
| 変わること | 出すもの | 期限 |
|---|---|---|
| 法人の役員 | 異動申告書 | 直ちに |
| 法人の名称 | 異動申告書 | 直ちに |
| 法人の組織変更(特例有限会社から株式会社への移行など) | 異動申告書 | 直ちに |
| 製造場を別の場所へ移す | 製造場の移転の許可の申請書 | 事前に |
| 製造を休む・再び始める | 休止・開始の申告書 | 遅滞なく |
新しい役員には、法律の決まりがあります。法人の役員の中に次のような人がいると、免許を受けられないことがあり(酒税法10条4号)、免許を受けたあとにそうなると、取消しの理由になります(12条2号)。
- 酒税法の免許などを取り消されてから3年たっていない人(10条1号)
- 国税・地方税の法令などに違反して罰金の刑を受け、執行を終えてから3年たっていない人(10条7号)
- 二十歳未満の者への酒類の提供に関する法律や、暴力団員による不当な行為の防止等に関する法律などに違反して罰金の刑を受け、執行を終えてから3年たっていない人(10条7号の2)
- 拘禁刑以上の刑を受け、執行を終えてから3年たっていない人(10条8号)
酒税について滞納処分を受けたときも、取消しの理由になります(12条2号)。買い手から来る役員の顔ぶれは、最終契約の前に確かめておけます。
株式譲渡では、会社の過去の酒税の申告や帳簿も、会社にそのまま残ります。中小M&Aガイドライン(118・126ページ)は、株式譲渡には簿外債務などを引き継ぐおそれがあり、法務のデュー・ディリジェンスでは許認可やコンプライアンスも調べることが多いとしています。
取引の契約も見ておけます。ガイドライン(22・56ページ)は、株主が変わると相手に解除などの権利が生じる「チェンジ・オブ・コントロール条項」があると、前もって相手と話し合うことが要る場合があるとしています。国税庁のアンケート(27ページ)では、回答した中小企業の清酒製造業者1,188者のうち407者が、ほかの製造者に清酒を桶のまま売る「桶売り」(未納税移出)をしていました。桶売り・桶買いの相手や、卸・酒販店との取引の契約に、この条項がないかを確かめておけます。
事業譲渡・合併では、新しく免許を申請する
社長
会社は残して、蔵の事業だけを別の会社に渡す形もあると聞きました。
案内役
その場合、免許は買い手に移りません。買い手が新しく申請します。清酒の蔵でも、要件を満たせば、それまでと同じ免許を新しく受けられる扱いがあります。
国税庁のQ&A(Q1)は、営業を譲り受けた人が引き続き酒を造るには、新しく申請して免許を受ける必要があり、免許を受けずに造ると、無免許製造として処罰されることがあるとしています。
国税庁の通達(第7条第1項関係5)は、合併や営業の譲受けなどを「法人成り等」と呼び、次の要件を満たすときは、製造場が増えないものに限って、直前にその製造場で受けていた免許と同じ免許を新しく与える扱いとしています。
| 項目 | 通達に書かれていること |
|---|---|
| 対象の形 | 個人の蔵元が会社をつくる、法人が蔵元の法人と合併する、蔵元の営業を譲り受ける(清酒・合成清酒・連続式蒸留焼酎・そのほかの焼酎・そのほかのみりん・原料用アルコールの場合)など |
| 取消しの申請 | 新しい免許の申請と一緒に、それまでの製造場の免許の取消しの申請書が出されている |
| 申請する側 | 欠格の事情がなく、経営の基礎が薄弱でない |
| 場所と設備 | それまでと違う場所で造るなら、その場所と設備の要件を満たす |
| 営業の譲受けで使えない場合 | 譲り受ける免許に期限が付いている。売り手が、不正に免許を受けた・3年以上続けて造っていない・3年以上続けて法定の数量に届いていない、に当たる |
この扱いの要件には、需給の均衡(酒税法10条11号)は挙がっていません。要件を満たさない申請は、まったく新しい免許の申請として審査されます。
通達の注は、営業の譲受けを、酒造りのために組み立てられて一体として働く財産(得意先との関係なども含む)の全部と重要な一部を譲り、売り手の営業の活動を受け継がせ、売り手が同じ営業をしない義務(競業避止義務)を負うものとしています。これに当たらなければ、営業の譲受けの扱いにはなりません。蔵の建物や設備だけを売り買いする形が営業の譲受けに当たるかどうかは、税務署に確かめておけます。
申請する側の「経営の基礎が薄弱」に当たる例として、通達(第10条第10号関係1)は次のようなものを挙げています。
- 国税や地方税を滞納している
- 申請の前1年以内に、銀行取引停止処分を受けている
- 最終事業年度の繰越損失が資本等の額を上回る。または、最終事業年度までの3事業年度すべてで、資本等の額の20%を超える欠損が出ている
- 酒税の担保を出す力がないと認められる
国税庁の「酒類製造免許(法人成り等)申請書(B)チェック表」に挙がっている、主な添付書類です。変わりがないものは、省ける場合があります。
- 法人成り等の契約など、中身が分かる書類の写し。会社法で総会の決議が要るものは、その議事録の写し
- 役員全員の履歴書、欠格に当たらない旨の誓約書、定款の写し
- 最終事業年度までの3事業年度の貸借対照表と損益計算書
- 都道府県と市区町村の納税証明書
- 製造場の土地と建物の登記事項証明書。借りている場合は賃貸借契約書などの写し
- 酒造りに要る技術の力を示す書類(製造の責任者の履歴書など)
国税庁の手続きの一覧は、法人成り・合併・分割・営業の譲受けなどの組織再編では、製造免許の申請書と取消しの申請書を「事前に」出すとしています。通達(第7条第1項関係8)の標準の処理期間は、税務署長限りで処理するものは原則2か月以内で、国税局長に上げるものは、税務署で2か月以内・国税局で2か月以内です。法人成り等の扱いの免許は、税務署長限りで処理するものとされています。書類の補正にかかる期間は含みません。
国税庁のQ&A(Q3)は、財務が悪化した会社の事業を、産業競争力強化法の「中小企業承継事業再生計画」で引き継ぐ例について、同じような要件を満たせば需給調整要件にかかわらず免許を受けられるとしています。あわせて、製造免許の標準的な処理期間は原則4か月以内として、引き継ぐ日の4か月前までに、税務署の担当の酒類指導官に相談し、申請するよう案内しています。
合併では、消える会社の酒税の申告の義務と記帳の義務を、合併後の会社が引き継ぎます(酒税法48条)。
杜氏・製造責任者と、社長が退いたあと
 社長
うちは私と弟で酒を造っています。私たちが退いたら、免許に響きますか。
案内役
免許の審査では、酒造りに要る技術の力も見られます。誰が造りを担うかは、買い手と早めに話し合っておけます。
国税庁のアンケート(28ページ)で、製造の責任者を答えた中小企業の清酒製造業者1,067者の内訳です。
| 製造の責任者 | 事業者の数 | 割合 |
|---|---|---|
| 代表者の親族 | 452者 | 42.4% |
| 社員の杜氏 | 510者 | 47.8% |
| 杜氏制 | 105者 | 9.8% |
割合は、このサイトで計算しました。通達(第10条第12号関係1)は、製造免許の技術の要件を、製造の計画・工程、技術者の経歴、人員、品質の設計と管理、研修の体制などから総合して判断するとしています。そのうえで、必要な技術の力を持つ人を雇っていれば足りるともしています。事業譲渡や合併で新しく免許を申請するときは、この点も審査されます。
国税庁の調査(6ページ)は、杜氏の高齢化が進む一方で業界の外から人を見つけるルートが乏しいこと、事業承継のときに杜氏が引退してしまうおそれがあることを、酒蔵の事業承継の課題に挙げています。意欲のある従業員(杜氏)がいても、経営権や自己資金がないため、事業承継の交渉で主導権を握れない例も挙がっています。
社長やご家族が造りを担っている蔵では、次のことを契約の前に書き出しておけます。
- 社長が退いたあと、誰が製造の責任者になるか
- 社員の中に、造りを任せられる人がいるか。その人は残る意向か
- 買い手の側に、酒造りの知識を持つ人がいるか
- 社長が一定の期間、造りや経営の引き継ぎのために残るか
中小M&Aガイドライン(49ページ)は、経営者による引継ぎの期間や、従業員の雇用を続ける努力を、最終契約で決める主な内容に挙げています。国税庁の実証分析(6ページ)は、引き継ぐ側が個人やスタートアップ、中小企業の場合、M&Aの実務や酒造りの知識が十分でないことがあるとしています。社員への伝え方は会社を売ることを、家族と社員にいつ・どう伝える?にまとめています。
蔵の土地・建物、株主、借入れの整理
社長
蔵の土地は、昔から私の名義です。銀行からの借入れもあります。
案内役
国税庁の実証分析でも、酒蔵の事業承継では、土地と建物の名義、借入れ、株主の整理がよく論点になると書かれています。
国税庁の実証分析(6ページ)に挙がっている、デューデリジェンスの段階などで表に出やすい論点です。
- 土地と建物: 蔵が使う土地と建物の持ち主が、会社ではなく、別の法人や社長・家族の個人名義になっていることが多い。担保の設定が入り組んでいることもある
- 社長からの貸付: 社長などが会社に貸したお金が残っていると、債務の放棄を含めた整理が論点になりうる
- 外部の株主: 昔の取引先や共同出資者、地元の企業などが株を持っていると、同意を得るのに時間がかかり、株価の扱いでも合意が難しくなることがある
- 金融機関: 債務超過や低収益の状態で引き継ぐと、借換えや返済の条件の変更などが要ることがあり、金融機関は慎重になりやすい
国税庁の調査(6・7ページ)も、土地と建物が個人名義のまま事業に使われているなど事業の資産と個人の資産が混ざっていること、帳簿に表れない負債、設備の老朽化を課題に挙げています。酒造組合に入らないと、酒米の共同の調達や共同の精米所を使えないことも、引き継ぐ側の課題として挙がっています。
中小M&Aガイドライン(55ページ)は、経営者個人の名義で事業に使っている土地などは、買い手に売るか引き継ぐ必要があるとしています。蔵の土地と建物を誰が持っているか、担保がどう付いているかは、早めに書き出しておけます。事業譲渡や合併で新しく免許を申請するときも、製造場の土地と建物の登記事項証明書や、借りている場合の賃貸借契約書の写しを出します(法人成り等のチェック表)。
社長の個人保証の扱いは経営者保証(個人保証)はM&Aで解除される?に、赤字や債務超過のときの考え方は赤字・債務超過でも会社は売却できる?にまとめています。
手数料と手元に残る額、相談の入口
社長
仲介会社に頼むと、手数料はどのくらいかかりますか。どこに相談すればいいでしょう。
案内役
手数料は計算機で機関ごとに見られます。免許のことは税務署、売るかどうかは公的な窓口でも相談できます。酒蔵の案件ならではの事情も、国税庁の調査に書かれています。
国の登録データ(2026年10月12日取得)で、仲介の売り手側の最低手数料を届け出た2,506機関の中央値は300万円でした。1,000万円以上と届け出た機関は554ありました。中小M&Aガイドライン(63ページ)は、仲介者・FAの手数料には一般的な法規制がなく、料金の体系は各仲介者・FAによるとしています。
譲渡額1億円で計算する・譲渡額3,000万円で計算すると、機関ごとの手数料と手元に残る額を並べて見られます。計算機は、成功報酬に含まないと届け出た着手金・中間金を足しています。月額報酬は足していません。費用の全体はM&Aにかかる費用の全体に、値段の考え方は会社はいくらで売れる?にまとめています。ガイドライン(30ページ)は、許認可等も、買い手が評価する要素になりうるとしています。
国税庁の調査と実証分析には、酒蔵の事業承継ならではの事情が書かれています。
- 情報が表に出にくい: 酒蔵の経営の情報は外に知られたくないことが多く、ほかの業種のように、民間で広く案件の情報を集めて流すことは難しいと考えられる(実証分析5ページ)
- 支援する側の知見: 事業承継・引継ぎ支援センター、M&Aの専門業者、金融機関、弁護士などが、酒類製造業に詳しいとは限らない(調査3ページ)
- 小さな案件: 民間の仲介業者は、小さな案件を事業にしにくい(調査7ページ)
相談の入口は次のとおりです。
| 確かめたいこと | 聞く先 |
|---|---|
| 免許の申請・申告と日程 | 蔵のある地域の税務署(酒類指導官設置署など)。国税庁の相談窓口の案内 |
| 酒蔵の事業承継の支援 | 国税庁「事業承継支援の取組」(パンフレットやセミナーの記録) |
| 売るかどうか・相手探しの入口 | 事業承継・引継ぎ支援センター(相談は無料)・仲介会社・FA |
| 契約書・税 | 弁護士・税理士 |
| 許認可の申請の書類 | 行政書士(中小M&Aガイドライン130ページ) |
国税庁のパンフレット(2025年9月、4ページ)は、酒造免許のような許認可は事業を続けるのに欠かせず、後継者が要件を満たす必要があるとしています。同じパンフレット(6ページ)は、ふだんやりとりする税務署や国税局の職員に相談し、支援制度や窓口を紹介してもらって承継につながった例もあるとしています。センターへの相談が無料であることは、ガイドライン(66ページ)にも書かれています。くわしくは事業承継・引継ぎ支援センターとはに、売るまでの流れは会社を売るにはにまとめています。
ほかの業種の確かめどころは、製造業のM&A・建設業のM&A・運送業のM&A・介護事業のM&A・飲食店・美容室の売却の記事にまとめています。
よくある質問
社長
焼酎の蔵でも、同じですか?
案内役
株式譲渡で免許が会社に残ること、事業譲渡や合併では新しく申請することは同じです。単式蒸留焼酎の新しい免許は、通達で、かす取り焼酎・特産品焼酎・そのほかの焼酎に分けて扱いが決まっています。営業の譲受けで同じ免許を新しく受ける扱いの対象に挙がっているのは、清酒・連続式蒸留焼酎・そのほかの焼酎などです。蔵の焼酎がどれに当たるかは、税務署に確かめてください。
社長
何年も酒を造っていない蔵でも、売れますか?
案内役
このサイトは、売れるかどうかの判断はしません。酒税法は、3年以上続けて酒を造らないと、免許を取り消すことができるとしています(12条3号)。通達は、売り手が3年以上続けて造っていない場合などは、営業の譲受けで同じ免許を新しく受ける扱いを使えないとしています。造りを休むときや再び始めるときも、税務署への申告が要ります。
社長
個人で蔵を営んでいます。社員に継いでもらうときは?
案内役
個人の蔵元が製造業の全部を譲るとき、引き続き造る人が遅滞なく申告し、欠格の事情がなければ、免許を受けたものとみなされます(酒税法19条)。通達(第19条第1項関係2)は、譲り受ける人が親族か、その事業に3年以上従事した人で、同じ場所で続ける場合としています。蔵元が亡くなって相続人が続ける場合も、遅滞なく申告します。手続きは税務署に確かめてください。
社長
清酒の免許だけを、売ることはできますか?
案内役
酒税法は、免許を品目ごと・製造場ごとに税務署長が与えるものとしていて(7条)、国税庁のQ&A(Q1)は、免許は受けた特定の者についてだけ効力があるとしています。営業を譲り受けた側は新しく申請し、通達の要件を満たせば、それまでと同じ免許を新しく受ける扱いがあります。免許だけを切り離して売り買いする手続きは、確かめた資料には見当たりませんでした。
社長
株を渡すなら免許は会社に残り、事業を渡すなら買い手が新しく申請するのですね。まず、誰が造りを担うかと、蔵の土地の名義を書き出して、税務署にも話を聞いてみます。
案内役
清酒の新しい免許は限られているので、売り方と日程は、免許の扱いから逆算して考えておくと安心です。手数料は計算機で、免許の手続きは税務署で確かめてください。
このデータについて
- 酒税法・中小企業等経営強化法施行令は、2026年10月16日にe-Gov法令検索で確かめました
- 免許の扱いは、国税庁の法令解釈通達「酒税法及び酒類行政関係法令等解釈通達」、お酒についてのQ&A、手続きの一覧、法人成り等の申請書のチェック表で、2026年10月16日に確かめました。細かな取扱いは、税務署が申請ごとに判断します
- 製造免許場数は「酒のしおり」(2026年7月)の表で、主に国税庁統計年報(4月〜翌年3月)によるものです。1つの製造場で複数の品目の免許を持つときは、主な品目で数えた数です
- 清酒を造った場数は「清酒の製造状況等について」(令和6酒造年度分・2026年1月)、経営の様子は「酒類製造業及び酒類卸売業の概況(令和7年アンケート)」の数字です。アンケートは任意の回答の集計です。製造の責任者の割合は、このサイトで計算しました
- 国税庁の調査と実証分析は、酒蔵の事業承継の事例へのヒアリングなどをまとめた概要です。ページは、調査・実証分析・パンフレットともPDFのページです
- M&Aの件数は、M&A支援機関登録制度HP「登録支援機関を通じた中小M&Aの集計結果」で、2026年10月16日に確かめました。業種は大分類までしか選べず、酒類製造業だけの件数は出ていません
- 最低手数料の中央値は、M&A支援機関登録制度HP 登録支援機関データベースを加工して作成しました(取得日 2026年10月12日)。届出のある2,509機関から、入力の誤りとみられる10億円以上の3件を除いて数えました
- 中小M&Aガイドライン(第3版)のページは、PDFのページです
- このサイトは、特定の仲介会社や買い手をすすめません。免許の手続き、法律や税についての助言は行いません。個別の手続きは、税務署や専門家に確かめてください
出典
- e-Gov法令検索 酒税法
- e-Gov法令検索 中小企業等経営強化法施行令
- 国税庁 法令解釈通達「酒税法及び酒類行政関係法令等解釈通達」第2編 第7条 酒類の製造免許
- 国税庁 法令解釈通達「酒税法及び酒類行政関係法令等解釈通達」第2編 第10条〔1号〜10号〕
- 国税庁 法令解釈通達「酒税法及び酒類行政関係法令等解釈通達」第2編 第10条〔11号〜12号〕
- 国税庁 法令解釈通達「酒税法及び酒類行政関係法令等解釈通達」第2編 第12条・第19条
- 国税庁 お酒についてのQ&A【酒類製造・販売業免許関係(共通)】Q1
- 国税庁 お酒についてのQ&A【酒類製造・販売業免許関係(共通)】Q3
- 国税庁 免許通知書の項目に変更があった場合等の主な手続き一覧
- 国税庁 酒類製造免許(法人成り等)申請書(B)チェック表
- 国税庁 輸出用清酒製造免許の取得をご検討の方へ
- 国税庁 酒のしおり(2026年7月)14 酒類等製造免許場数の推移
- 国税庁 課税部鑑定企画官 清酒の製造状況等について(令和6酒造年度分)(2026年1月)
- 国税庁 酒類製造業及び酒類卸売業の概況(令和7年アンケート)「酒類製造業及び酒類卸売業の概況」について
- 国税庁 酒類製造業及び酒類卸売業の概況(令和7年アンケート)Ⅱ-1 清酒製造業
- 国税庁 酒類製造業及び酒類卸売業の概況(令和7年アンケート)Ⅱ-2 単式蒸留焼酎製造業
- 国税庁 事業承継支援の取組
- 国税庁 ユネスコ無形文化遺産「伝統的酒造り」に係る技術承継の課題に関する調査事業(概要)
- 国税庁 「伝統的酒造り」の技術承継に係る実証分析事業(概要)
- 国税庁 酒税課「『伝統的酒造り』を未来に繋ぐための事業承継 はじめの一歩」(2025年9月)
- 国税庁 酒税やお酒の免許についての相談窓口
- 中小企業庁 中小M&Aガイドライン(第3版)(2024年8月)
- 中小企業庁 M&A支援機関登録制度「登録支援機関を通じた中小M&Aの集計結果」FAと仲介の利用割合(製造業)
- 中小企業庁 M&A支援機関登録制度「登録支援機関を通じた中小M&Aの集計結果」M&A形態の割合(製造業)
- 中小企業庁 M&A支援機関登録制度 登録支援機関データベース
売るかどうか決めていなくても、相談できます。電話の営業はしません。 相談のページへ